我国围绕可控核聚变这一未来能源方向,近两年密集出现的关键进展集中体现在政策、区域、技术、企业与数据五个层面。作为模拟太阳聚变反应以获取能量的一类技术路线,可控核聚变在“十五五”规划纲要中被列入前瞻布局的未来产业,明确提出推动其成为新的经济增长点。
2026年9月22日,四川在绵阳举行的核技术应用暨核医疗产业创新发展大会上集中发布核科技与产业系列政策,其中《四川省可控核聚变产业中长期发展规划(2026—2040年)》给出了分阶段的产业规模目标;同一时期,上海披露前10个月已有至少11家核聚变企业完成26轮次融资、行业累计融资超过180亿元,合肥的紧凑型聚变能实验装置BEST也进入主机总装与装置建造阶段。
政策文件、装置建设与产业资本在同一时间段集中出现,使得按政策部署、区域布局、技术路线、企业参与和关键数据五个方面做一次系统梳理,具备了较为充分的材料基础。
一、国家战略规划、法律监管与环评标准的政策部署体系梳理
国家层面对可控核聚变的战略定位,首先来自“十五五”规划纲要的明确部署。这份纲要于2026年3月13日由新华社受权全文播发,在第二篇第五章第二节提出,推动量子科技、生物制造、氢能和核聚变能、脑机接口、具身智能、第六代移动通信等成为新的经济增长点,并就前瞻布局未来产业、构建全链条培育体制作出安排。此前的2024年,工业和信息化部等七部门印发《关于推动未来产业创新发展的实施意见》,已将核能、核聚变明确列入未来能源方向。
2026年6月25日公开发布的《新型能源体系建设“十五五”规划》(发改能源〔2026〕884号,6月13日印发),在前瞻布局未来能源技术部分提出强化可控核聚变、太空电站、高温超导输电等理论研究和技术创新,使聚变能在新型能源体系中的位置进一步明确。
与战略规划相配套的法律与监管依据,在近两年陆续成形并趋于完备。《中华人民共和国原子能法》于2025年9月12日经第十四届全国人民代表大会常务委员会第十七次会议通过,2026年1月15日起施行,全文共八章62条;其中第十四条明确“国家鼓励和支持受控热核聚变的科学研究与技术开发”,第三十九条要求建立符合受控热核聚变特点、促进核聚变应用的监督管理制度,对聚变燃料、聚变装置(设施)实行分级分类管理。
生态环境部办公厅2025年4月2日印发《关于聚变装置辐射安全管理有关事项的通知》(环办辐射函〔2025〕128号),将聚变装置划分为等离子体物理实验装置、氘氚聚变实验装置和聚变能应用装置三类,实行分类管理,并探索环境影响评价与辐射安全许可的“审评合一”;据生态环境部2025年4月新闻发布会披露,主管部门已向中核集团西南物理研究院、中科院合肥物质院等11家单位颁发了聚变装置辐射安全许可证。
国家核安全局2026年9月17日印发《磁约束聚变装置生态环境影响评价工作指南》(国核安函〔2026〕96号,文件编号NNSA-HAJ-0001-2026),给出了评价因子、评价范围与评价内容,并以是否涉氚划出两条差异化评价路径,聚变装置环评由此获得可操作的技术依据。
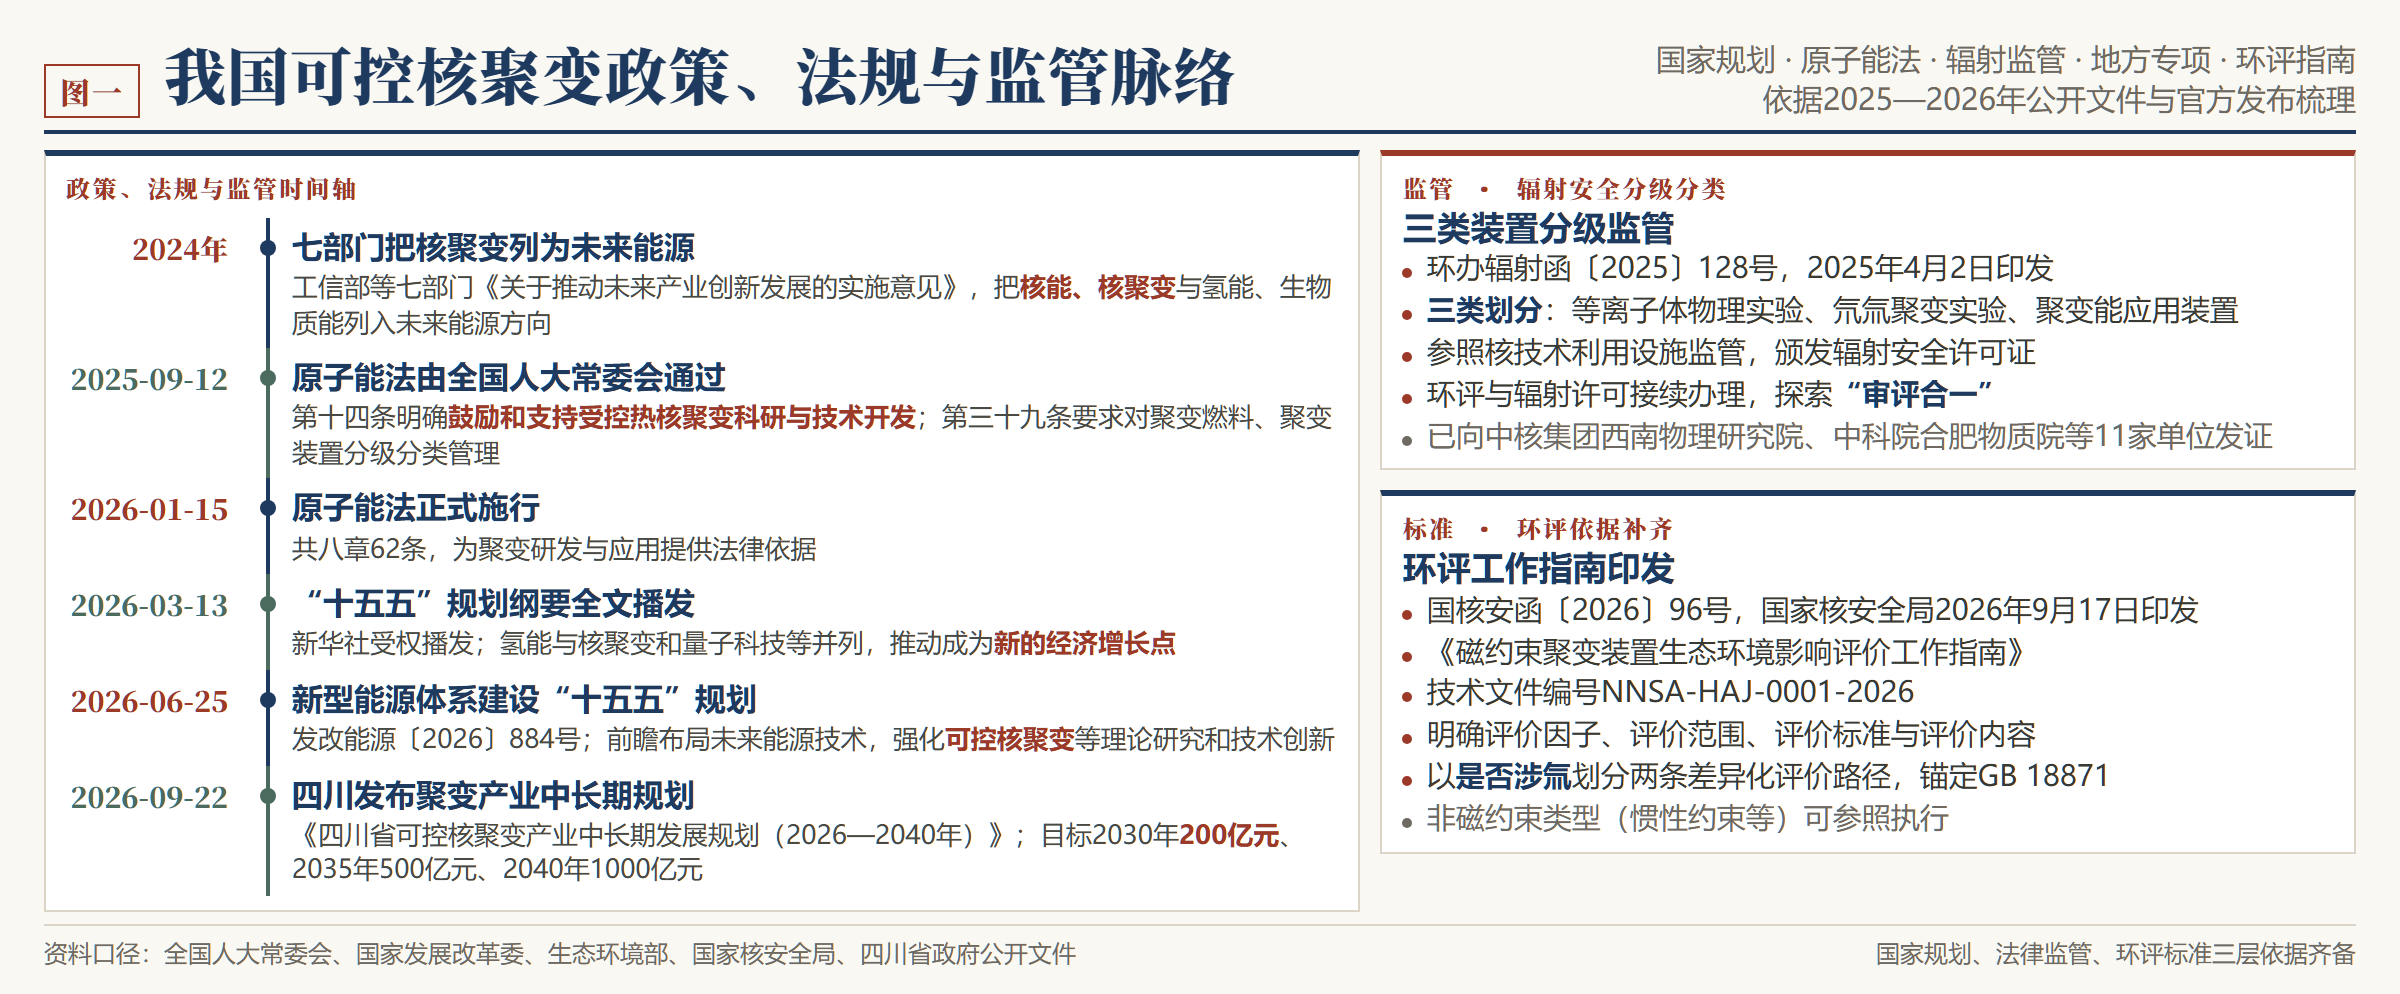
图一:我国可控核聚变政策、法规与监管节点时间轴
二、重点省份专项规划、装置集群与产业链布局的区域推进梳理
地方层面对可控核聚变的推进,以四川发布的政策体系较为完整。2026年9月22日的发布会上,《四川省可控核聚变产业中长期发展规划(2026—2040年)》提出构建“一核、四极、多支撑”的产业格局,部署关键核心技术攻关、生产制造能力、数智技术支撑、人才引育、非发电场景示范应用和全球开放合作六项重点任务,目标为2030年产业规模突破200亿元、2035年突破500亿元、2040年突破1000亿元。
同期发布的《关于促进核科技与产业高质量发展的意见》把核聚变能列入9个重点子链,提出到2030年底全省核产业规模突破2000亿元;这一数字属于核产业整体口径,与聚变专项规模并非同一统计对象,不宜直接并列比较。
安徽合肥依托中国科学院合肥物质科学研究院等离子体物理研究所,形成了较为密集的装置集群。
全超导托卡马克实验装置EAST在2025年1月实现1亿摄氏度1066秒的高质量燃烧,刷新世界纪录;紧凑型聚变能实验装置BEST由该所主导设计、聚变新能(安徽)有限公司承建,2026年以来主机总装与关键部件交付稳步推进,计划2027年底建成,并有望在2030年前后实现聚变能发电演示;聚变堆主机关键系统综合研究设施CRAFT则承担聚变堆关键系统与部件的研发测试。
合肥市长丰县重点打造核聚变能承载区,据合肥市公开信息,当地围绕超导磁体、真空系统等核心环节已累计对接相关项目51个,签约落地头部企业项目12个。
与安徽合肥的装置集群建设相呼应,上海在2026年密集披露了产业链与资本层面的多项进展。中国聚变能源有限公司于2025年7月22日在上海挂牌,注册资本150亿元,由中核集团控股,联合中国石油昆仑资本、上海未来聚变能源科技、四川重科聚变能源科技等多方股东共同出资,公司把聚变能商用目标锁定在2050年,并以上海、成都两地联动研发的方式推进中国环流四号。
据《经济参考报》2026年11月13日报道,上海前10个月至少有11家核聚变企业完成26轮次融资,行业累计融资超过180亿元;上海未来产业基金有关负责人则披露,上海确定建设的聚变装置至少有8个。星环聚能自主研发的球形托卡马克装置NTST实验大厅在10月完成主体结构封顶,核心部件杜瓦通过出厂验收;由中核集团核工业西南物理研究院研发的中国环流三号,2025年3月实现原子核温度1.17亿摄氏度、电子温度1.6亿摄氏度的“双亿度”等离子体运行。
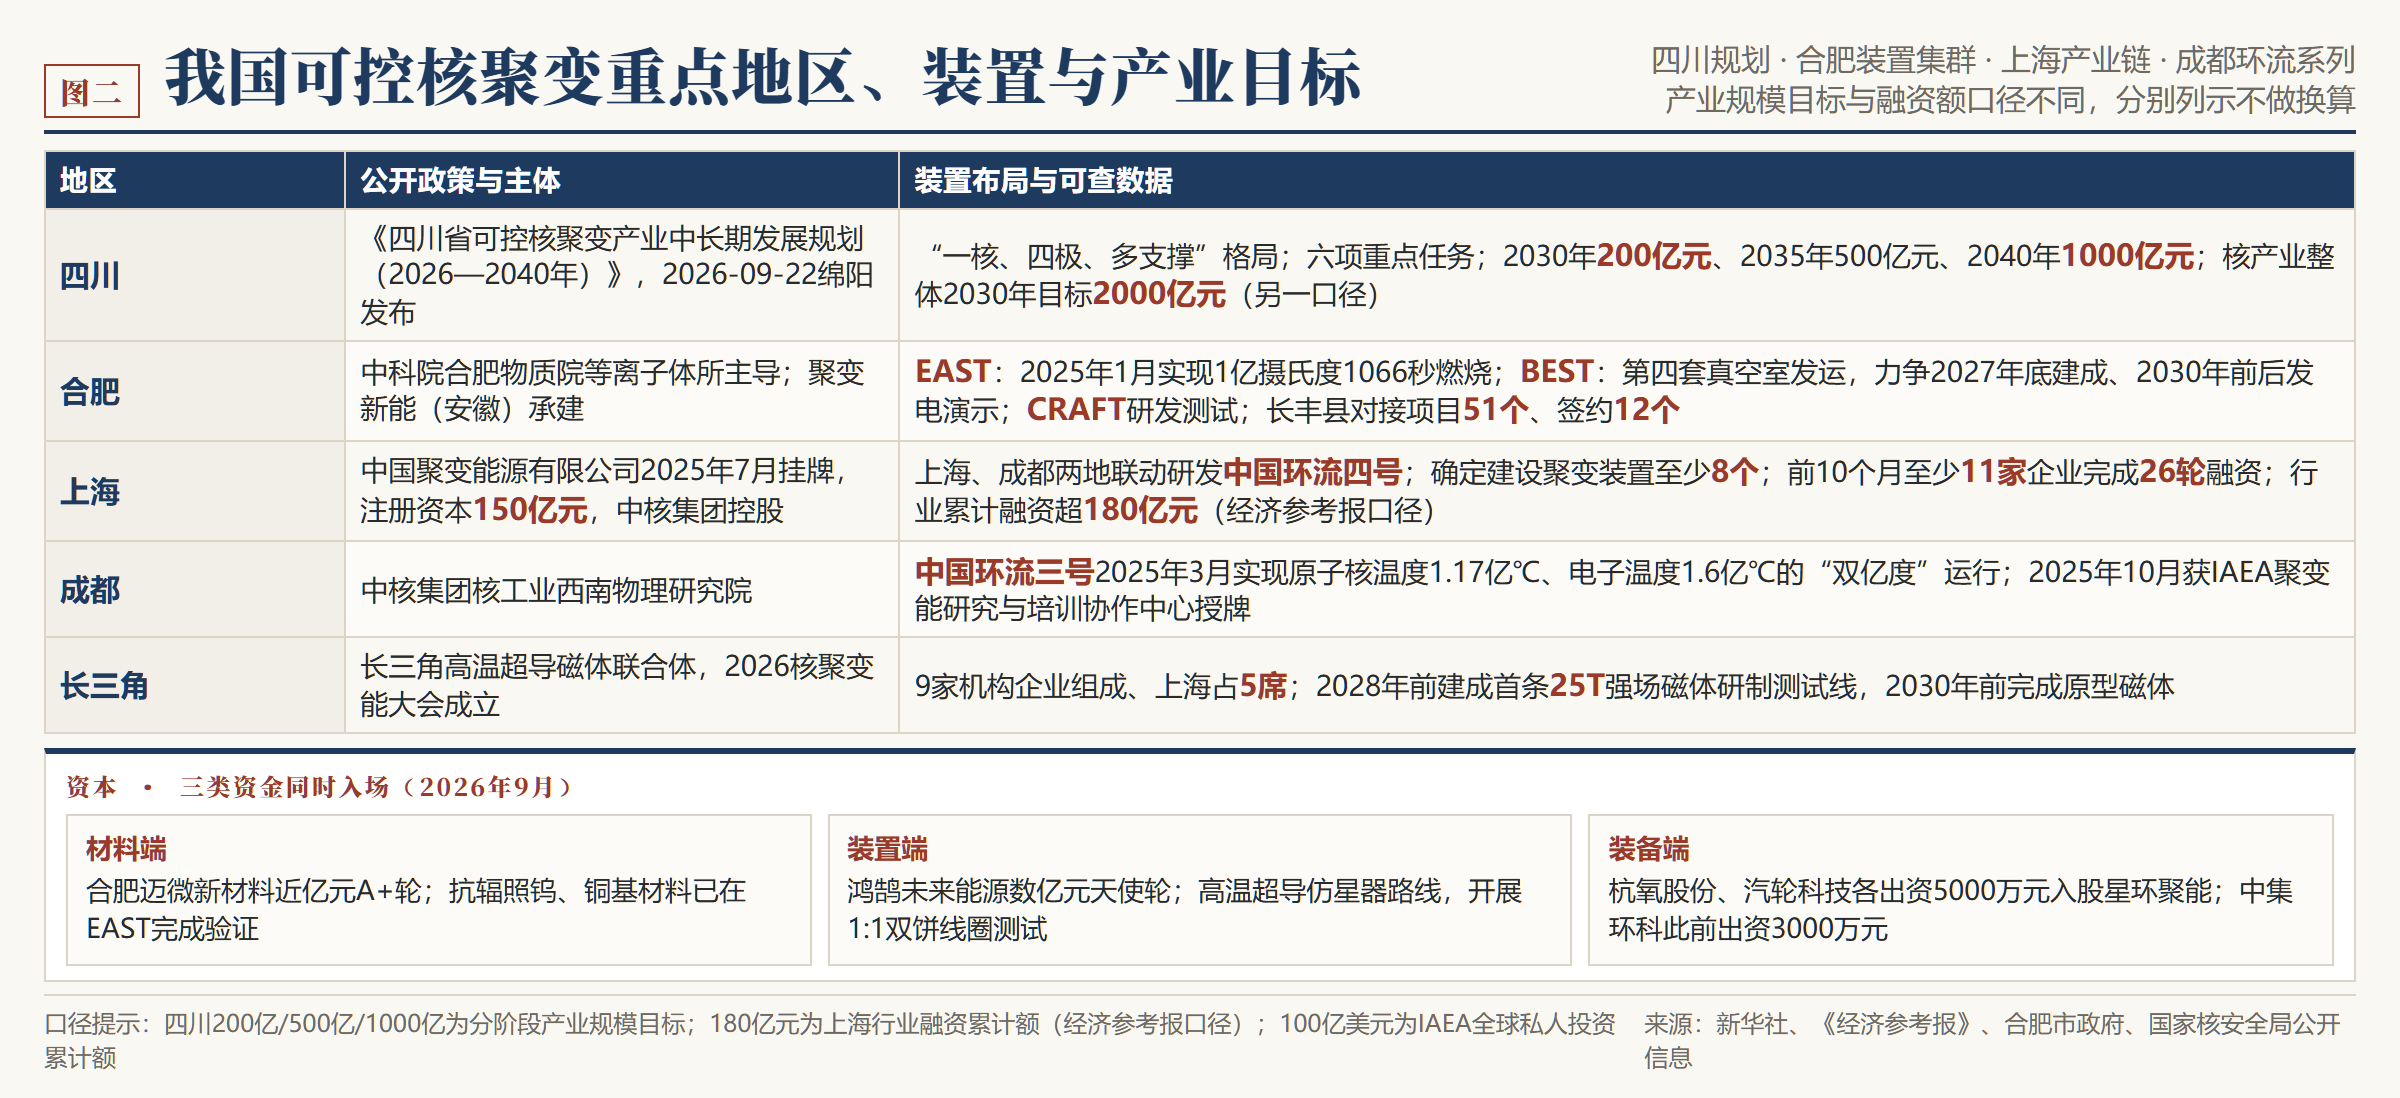
图二:我国可控核聚变重点地区、装置与产业目标对照
三、主流技术路线、产业链环节与关键瓶颈的梳理分析
从技术路线看,磁约束托卡马克仍是当前的主流方向,高温超导磁体、第一壁与偏滤器材料、氚循环、惯性约束等构成主要技术分支;公开信息显示,合肥、上海、成都等地的装置分别覆盖托卡马克、球形托卡马克、仿星器与场反位形等不同路径,多路线并行的格局较为明显。
产业链按上游材料、中游部件和下游应用分段,上游包括高温与低温超导带材、钨铜复合材料、特种钢材和低温制冷,中游涵盖磁体绕制、真空室制造、包层与偏滤器以及主机总装,下游指向示范堆发电、中子源应用与医用同位素。当前较为公认的技术瓶颈,集中在等离子体稳态运行、第一壁材料寿命、氚自持与工程经济性四个方面。
围绕关键装置与联合体建设,若干工程节点也已排定。中国环流四号以25特斯拉高温超导强场磁体、全域智能控制和长时间稳态运行为验证目标;由中国聚变能源有限公司牵头组建的长三角高温超导磁体技术创新联合体,计划2028年前建成首条25特斯拉强场磁体研制和测试线,2030年前完成原型磁体研制。这些节点目前均处于设计、预研或建设阶段,尚未形成商业发电收入。
四、材料、装置与装备环节的企业融资进展梳理
2026年9月出现了材料、装置、装备三类资金集中入场的情形。材料端,合肥迈微新材料完成近亿元A+轮融资,其钨基、铜基抗辐照材料已在EAST完成测试验证,并具备偏滤器靶板实验模块的制备能力;装置端,鸿鹄未来能源完成天使轮数亿元融资,推进高温超导仿星器路线,已与上海交通大学、翌曦科技完成1:1双饼线圈并通过极限电流测试;装备端,杭氧股份、汽轮科技各出资5000万元入股上海星环聚能,中集环科此前已出资3000万元参与其A轮融资。
这三笔投资分别对应上市公司公告,属于可溯源的公开披露信息。
在这批围绕装置与材料的资本动作之外,上海本地企业的融资节奏同样密集。据《经济参考报》2026年11月13日报道转引创投数据平台信息,星环聚能2026年前10个月完成三轮融资、累计金额23.8亿元,诺瓦聚变融资约20亿元,东昇聚变Pre-A轮融资超过1亿美元;高温超导材料企业量晶科技、磁体企业翌曦科技也在同期完成数亿元融资。上述金额分属不同轮次与不同统计渠道,各自对应具体企业的披露口径。
从国际存量看,国际原子能机构《2025年世界聚变展望》显示,自2010年以来全球私人聚变投资累计超过100亿美元,2025年单年私人投资35亿美元、公共资金7.95亿美元,私营聚变公司数量增至53家,全球运行、在建或规划中的聚变设施超过160座,近40个国家有在研计划。这些数字属于国际机构对全球存量与当年流量的统计,与国内单一企业的融资额并非同一口径。
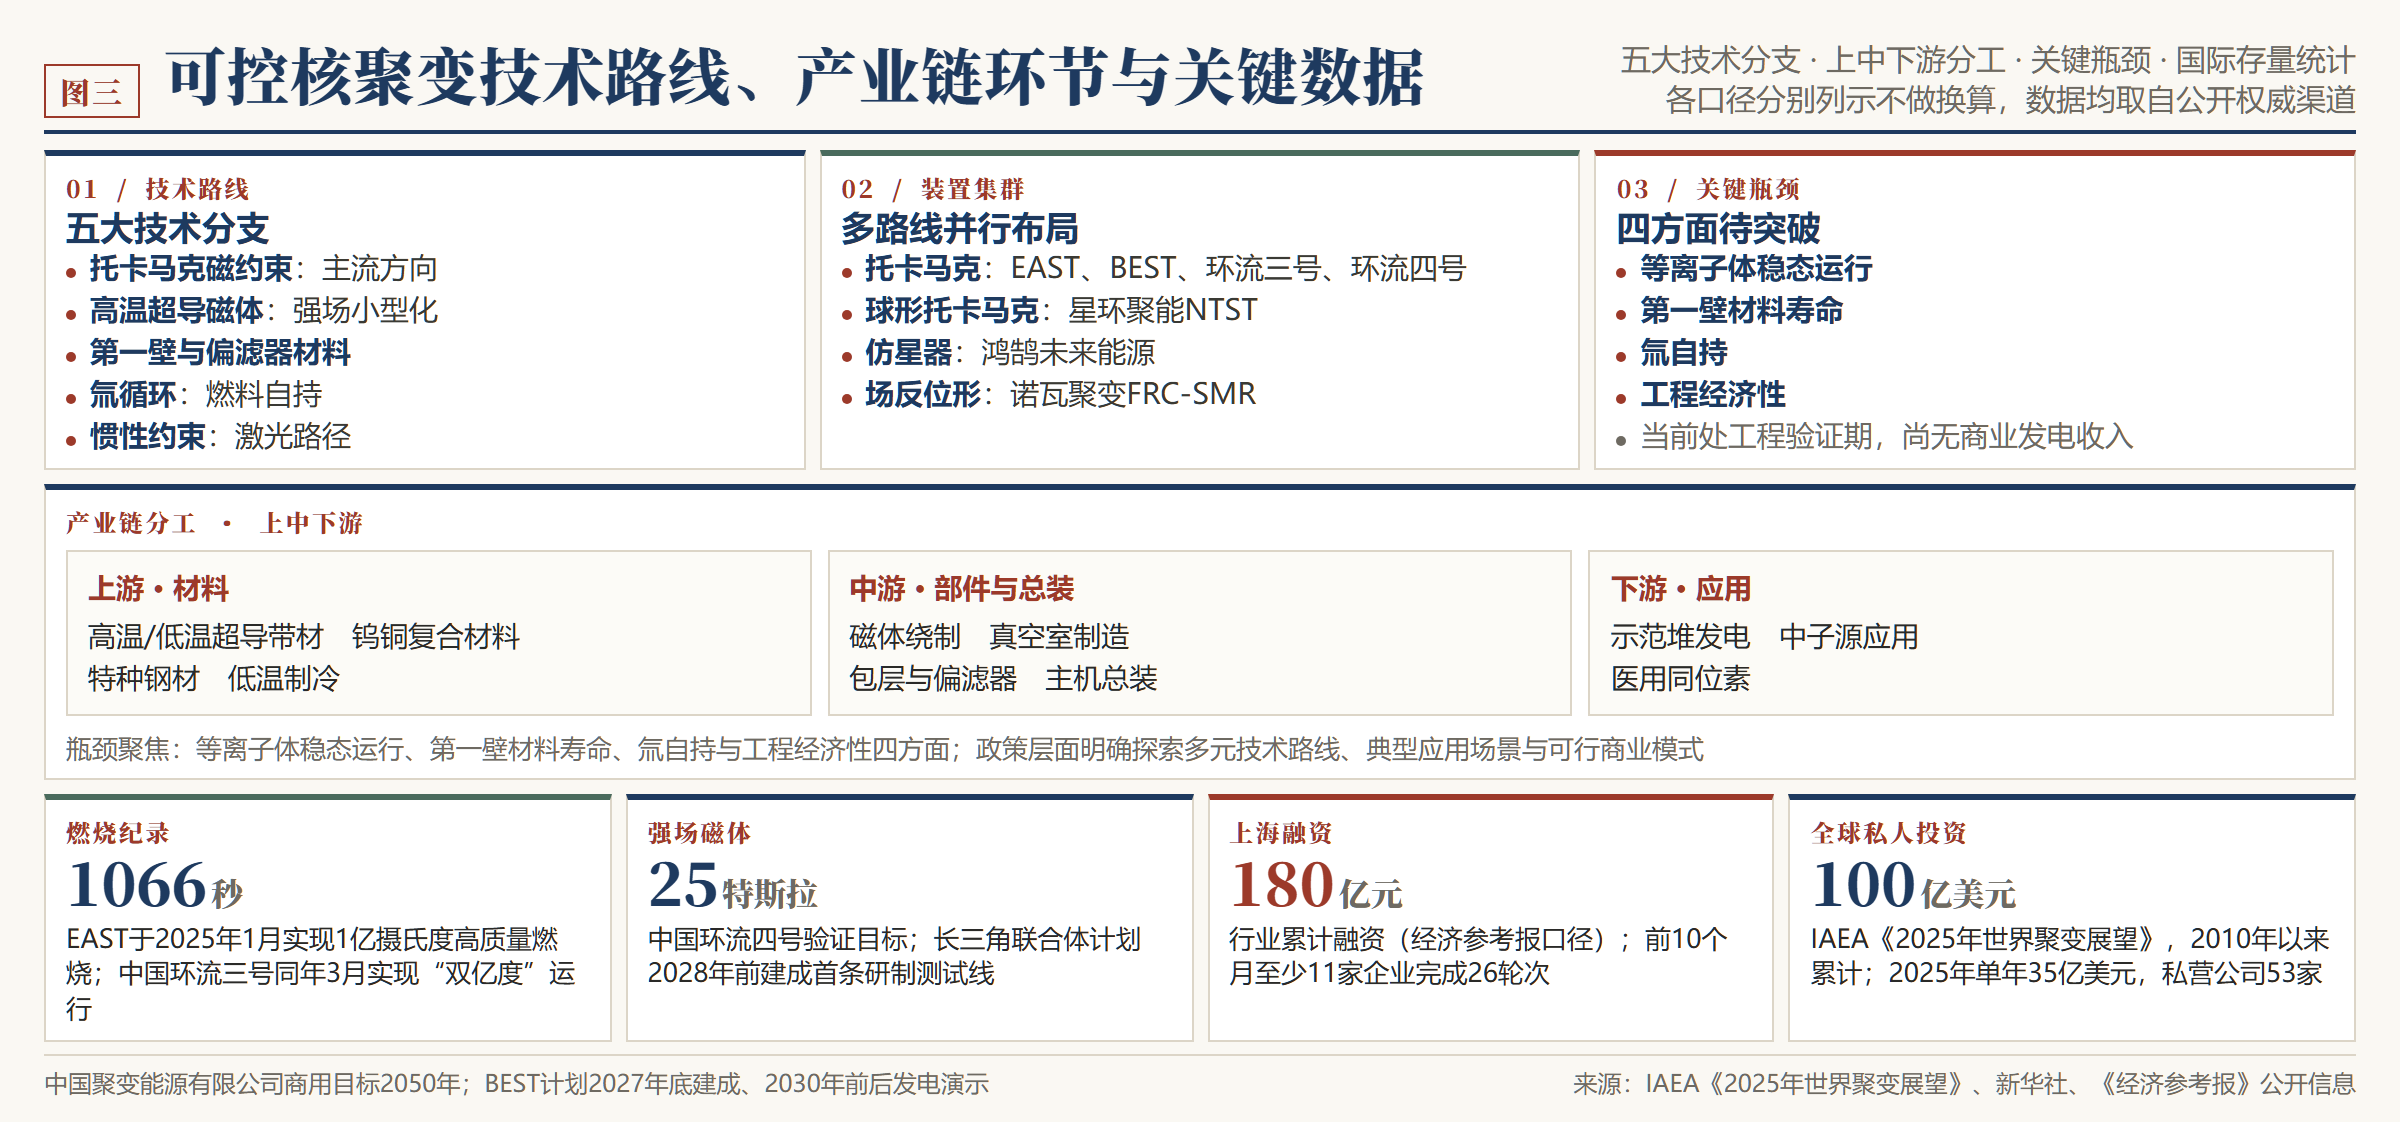
图三:可控核聚变技术路线、产业链环节与关键数据
五、关键数据与推进节奏的对照梳理
将上述信息按时间与主体排列,节点分布相对密集。国内方面,EAST在2025年1月实现1亿摄氏度1066秒燃烧,原子能法在2026年1月15日施行,“十五五”规划纲要于3月13日播发,《新型能源体系建设“十五五”规划》于6月25日公开发布,国家核安全局在9月17日印发环评工作指南,四川在9月22日给出聚变产业中长期目标。
装置方面,BEST计划2027年底建成、2030年前后开展发电演示,中国环流四号以25特斯拉高温超导强场磁体为验证目标,长三角联合体计划2028年前建成首条强场磁体研制测试线、2030年前完成原型磁体。商业化方面,中国聚变能源有限公司把目标年份定在2050年。
这些数字分别属于产业规模目标、装置建设节点、企业融资额和国际机构的存量统计,统计主体与时间口径并不一致。四川的200亿元、500亿元、1000亿元是分阶段产业规模目标,2000亿元是全省核产业整体口径,两者不宜并列比较;180亿元是上海行业的累计融资额,100亿美元是全球私人投资的累计额,也不构成同一序列。以上按各自出处分别列示,不做换算与推演。
资料来源:根据《中华人民共和国国民经济和社会发展第十五个五年规划纲要》、《中华人民共和国原子能法》、国家发展改革委与国家能源局《新型能源体系建设“十五五”规划》、生态环境部办公厅《关于聚变装置辐射安全管理有关事项的通知》(环办辐射函〔2025〕128号)、国家核安全局《磁约束聚变装置生态环境影响评价工作指南》(国核安函〔2026〕96号)、《四川省可控核聚变产业中长期发展规划(2026—2040年)》及核科技产业系列政策、国际原子能机构《2025年世界聚变展望》、中国科学院与合肥市、上海市科委公开信息及新华社、《经济参考报》、央视新闻等公开报道整理。
免责说明:文中政策条款、装置进度与融资数据均摘自公开文件与权威发布,各项安排以主管部门当期有效文本和项目方最新披露为准;文中所引产业规模目标为规划目标,融资与投资统计为特定机构的时点口径。
以上梳理仅基于我们对公开资料的理解,不构成任何投资建议或项目决策建议,存在偏差或不完善之处,欢迎交流,恳请指正。
相关阅读
- 基于《“十五五”新型储能实施方案》对我国新型储能产业未来5到10年产业发展与投资趋势的分析
- 2026年我国国家与地方氢能产业政策梳理与解读
- 项目投资决策参考:绿色能源产业领域最新数据多维度梳理(截至 2026 年 10 月)
- “十五五”规划纲要中关于未来产业的几点解读
- 关于我国各地因地制宜培育发展未来产业的几点思考和建议
- 63个省级未来产业先导区观察:我国培育未来产业四大落地路径研究
- 我国量子信息产业发展现状概述及趋势预测分析
- 我国脑机接口产业发展现状、特点及趋势分析
- 2026年11月我国具身智能产业细分市场最新数据梳理汇总
- 国家发展改革委 国家能源局:《“十五五”新型储能实施方案》
- 工业和信息化部等八部门关于印发《产业基础能力提升“十五五”规划》的通知
- 国家能源局:第六批能源领域首台(套)重大技术装备清单
- 绿氢制备项目投资方案构成及核心要点解析
- 加氢站项目可行性研究:下游市场调查、最新政策梳理、技术路线、收益情况及未来发展趋势