2026年11月,国家发展改革委、国家能源局联合印发《“十五五”新型储能实施方案》,提出到2030年全国新型储能装机规模达到3亿千瓦、平均储能时长3小时左右。通过对方案文本与公开发布的运行统计进行梳理可以看出,新型储能正在由规模扩张阶段转入注重运行效益的发展阶段。接下来按照现实起点、政策目标、区域落点、投资趋势的顺序,对我国新型储能产业未来5到10年的发展情况作一梳理与分析。
一、我国新型储能产业的现实起点:规模、运行与结构
我们基于对新型储能产业权威统计数据的分析,来判断当前我国新型储能产业所处的发展阶段。从装机规模看,“十三五”末全国新型储能装机仅为300万千瓦,到2025年底已建成投运1.36亿千瓦/3.51亿千瓦时,平均储能时长2.58小时;进入2026年,装机规模继续上升,9月底达到1.67亿千瓦。五年间装机规模实现大幅增长,新型储能已形成万亿级产业规模,并被列为新兴支柱产业。
我们对装机规模之外的运行数据作了进一步梳理。全行业的等效利用小时数从2023年的611小时提高到2025年的1195小时;2025年一年,储能消纳的新能源电量超过300亿千瓦时,带动新能源利用率提高约2个百分点。从2026年7月24日全国用电负荷峰值时段的运行情况看,新型储能以5100万千瓦的最大放电功率参与顶峰,相当于当日高峰负荷的3.3%。综合上述运行读数可以判断,新型储能已经实际参与电力顶峰保供,其作用有具体的运行数据作为支撑。
从技术结构与场景结构看,锂离子电池仍占主体,多种技术路线同步推进。2025年锂离子电池储能装机1.31亿千瓦,在全部新型储能中占比超过96%;按过去五年的增量结构划分,新能源配建储能占36.9%,电网侧独立储能占51.2%。随着压缩空气储能、液流电池、钠离子电池等重点项目陆续投运,技术路线呈现出由单一向多元发展的态势。
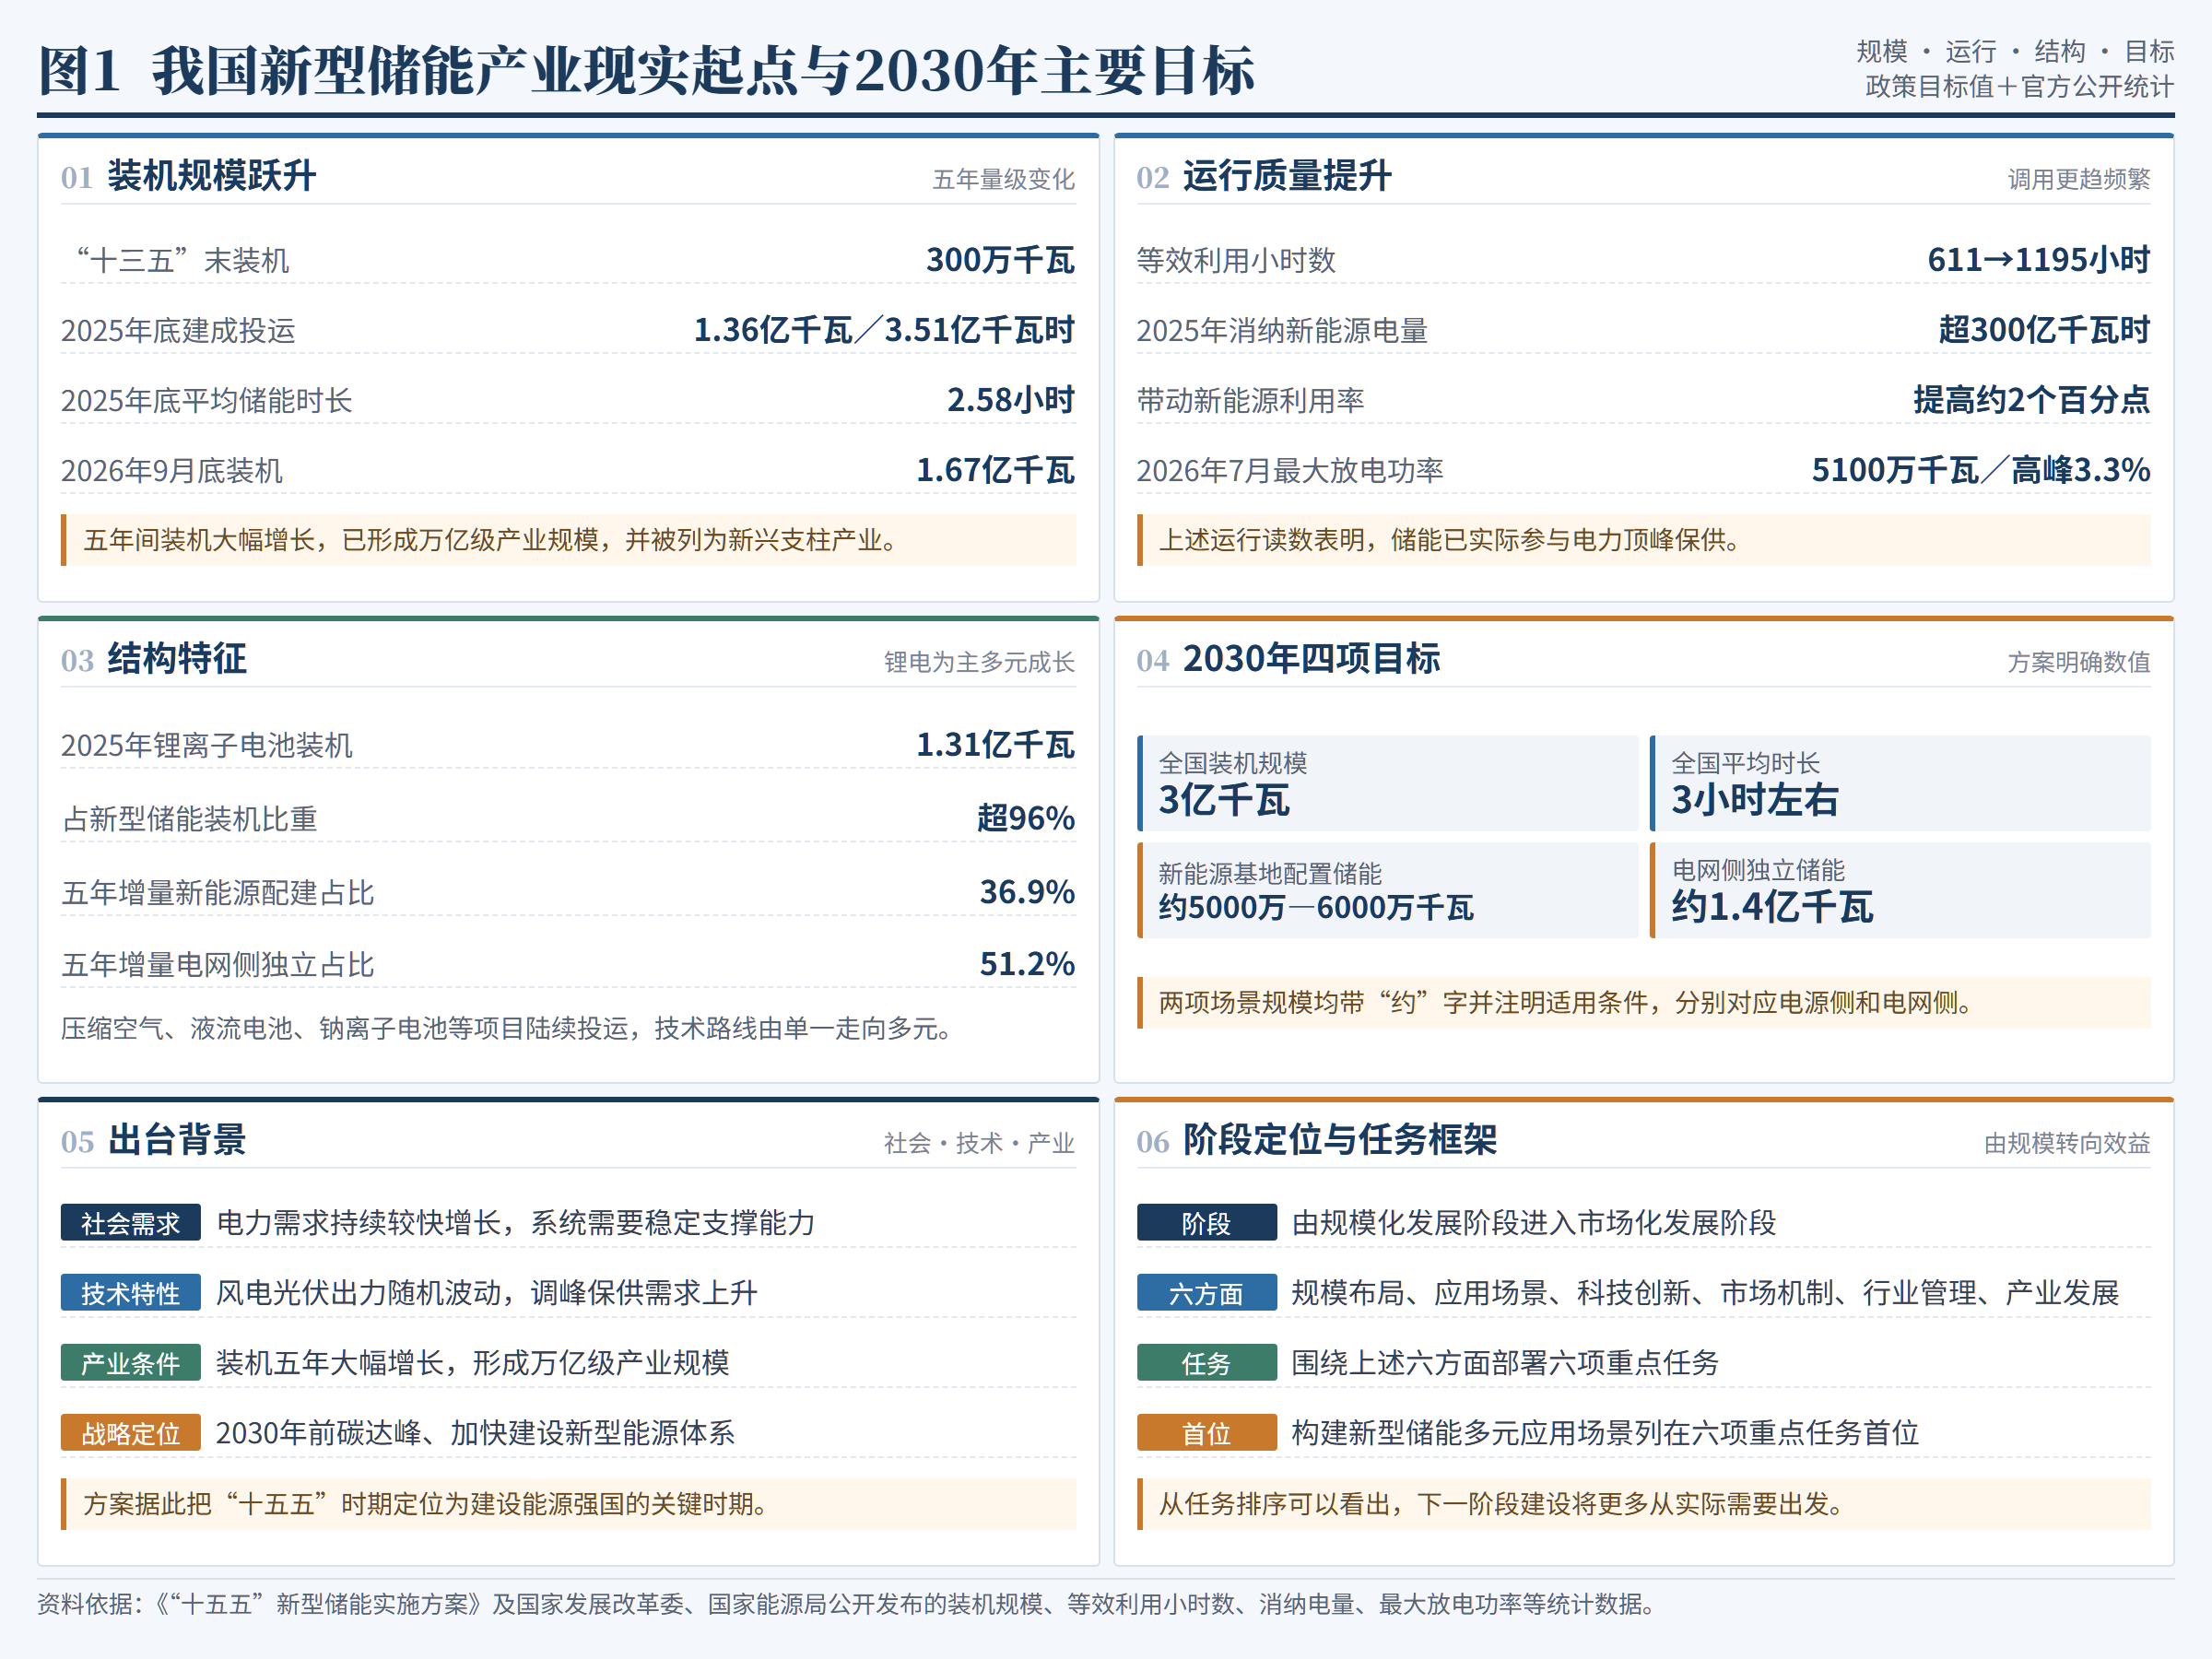
图1 我国新型储能产业现实起点与2030年主要目标
二、实施方案出台的背景与2030年主要目标
通过梳理实施方案出台的现实背景可以看出,政策着力点与产业自身的演进方向高度一致。电力需求持续较快增长,风电光伏出力具有随机性与波动性,电力系统对稳定支撑能力的需求日益迫切;锚定2030年前碳达峰目标、加快建设新型能源体系,也为储能赋予了新的战略定位。方案据此将“十五五”时期定位为建设能源强国的关键时期,并提出由规模化发展阶段进入市场化发展阶段。
从主要目标看,方案给出的数值清晰明确。到2030年,全国新型储能装机规模达到3亿千瓦,平均储能时长3小时左右;新能源基地配置的储能规模约5000万—6000万千瓦,电网侧独立储能中可承担顶峰保供任务的部分约1.4亿千瓦。这两项场景规模均带“约”字并注明适用条件,分别对应电源侧和电网侧,与总量目标共同构成一套层次分明的指标体系。
从任务框架看,方案围绕规模布局、应用场景、科技创新、市场机制、行业管理、产业发展六个方面提出提升要求,并部署六项重点任务。应用场景列在六项重点任务首位,从任务排序可以看出,下一阶段的建设将更多从实际需要出发。
三、实施方案部署的多元应用场景与区域落点
应用场景列在六项重点任务首位,原因在于它直接回答了储能在哪里建设、为谁服务这一基础问题。方案将部署划分为电源侧、电网侧与创新场景三个层面,各层面均附有明确的区域指向,使总量目标具备可落地的空间载体。
至于电源侧的布局,从国家层面来看,是以大型清洁能源基地为核心进行紧密布局。方案点名甘肃巴丹吉林、新疆塔克拉玛干、东北松辽、内蒙古沙漠、青海清洁能源等基地,要求在雅砻江、金沙江上游、澜沧江上游、藏东南、黄河上游、金沙江中下游等流域的水风光一体化基地合理配置储能,并在渤海、黄海、东海、南海海域及深远海能源岛按需配套,以提升基地新能源利用率和输电通道稳定运行能力。
电网侧部署以独立储能的顶峰保供作用为重点。方案提出在西北、华北、东北等风光资源富集区域布局一批独立储能,在华中、华东、南方等新能源集中接入与大容量直流馈入地区建设一批独立储能,并在华东、西南、南方等用电高峰时段供应紧张地区科学规划,鼓励在弱电网及孤岛电网等区域合理配置构网型储能。
创新场景把储能应用延伸到负荷一侧。中东部工业密集地区的大型工业园区、各地建设的虚拟电厂、绿电直连与零碳园区,均纳入方案视野;服务全国一体化算力网建设的储能电站,则落在京津冀、长三角、粤港澳大湾区、成渝以及贵州、内蒙古、甘肃、宁夏8个国家算力枢纽和青海、新疆、黑龙江等算电协同区。
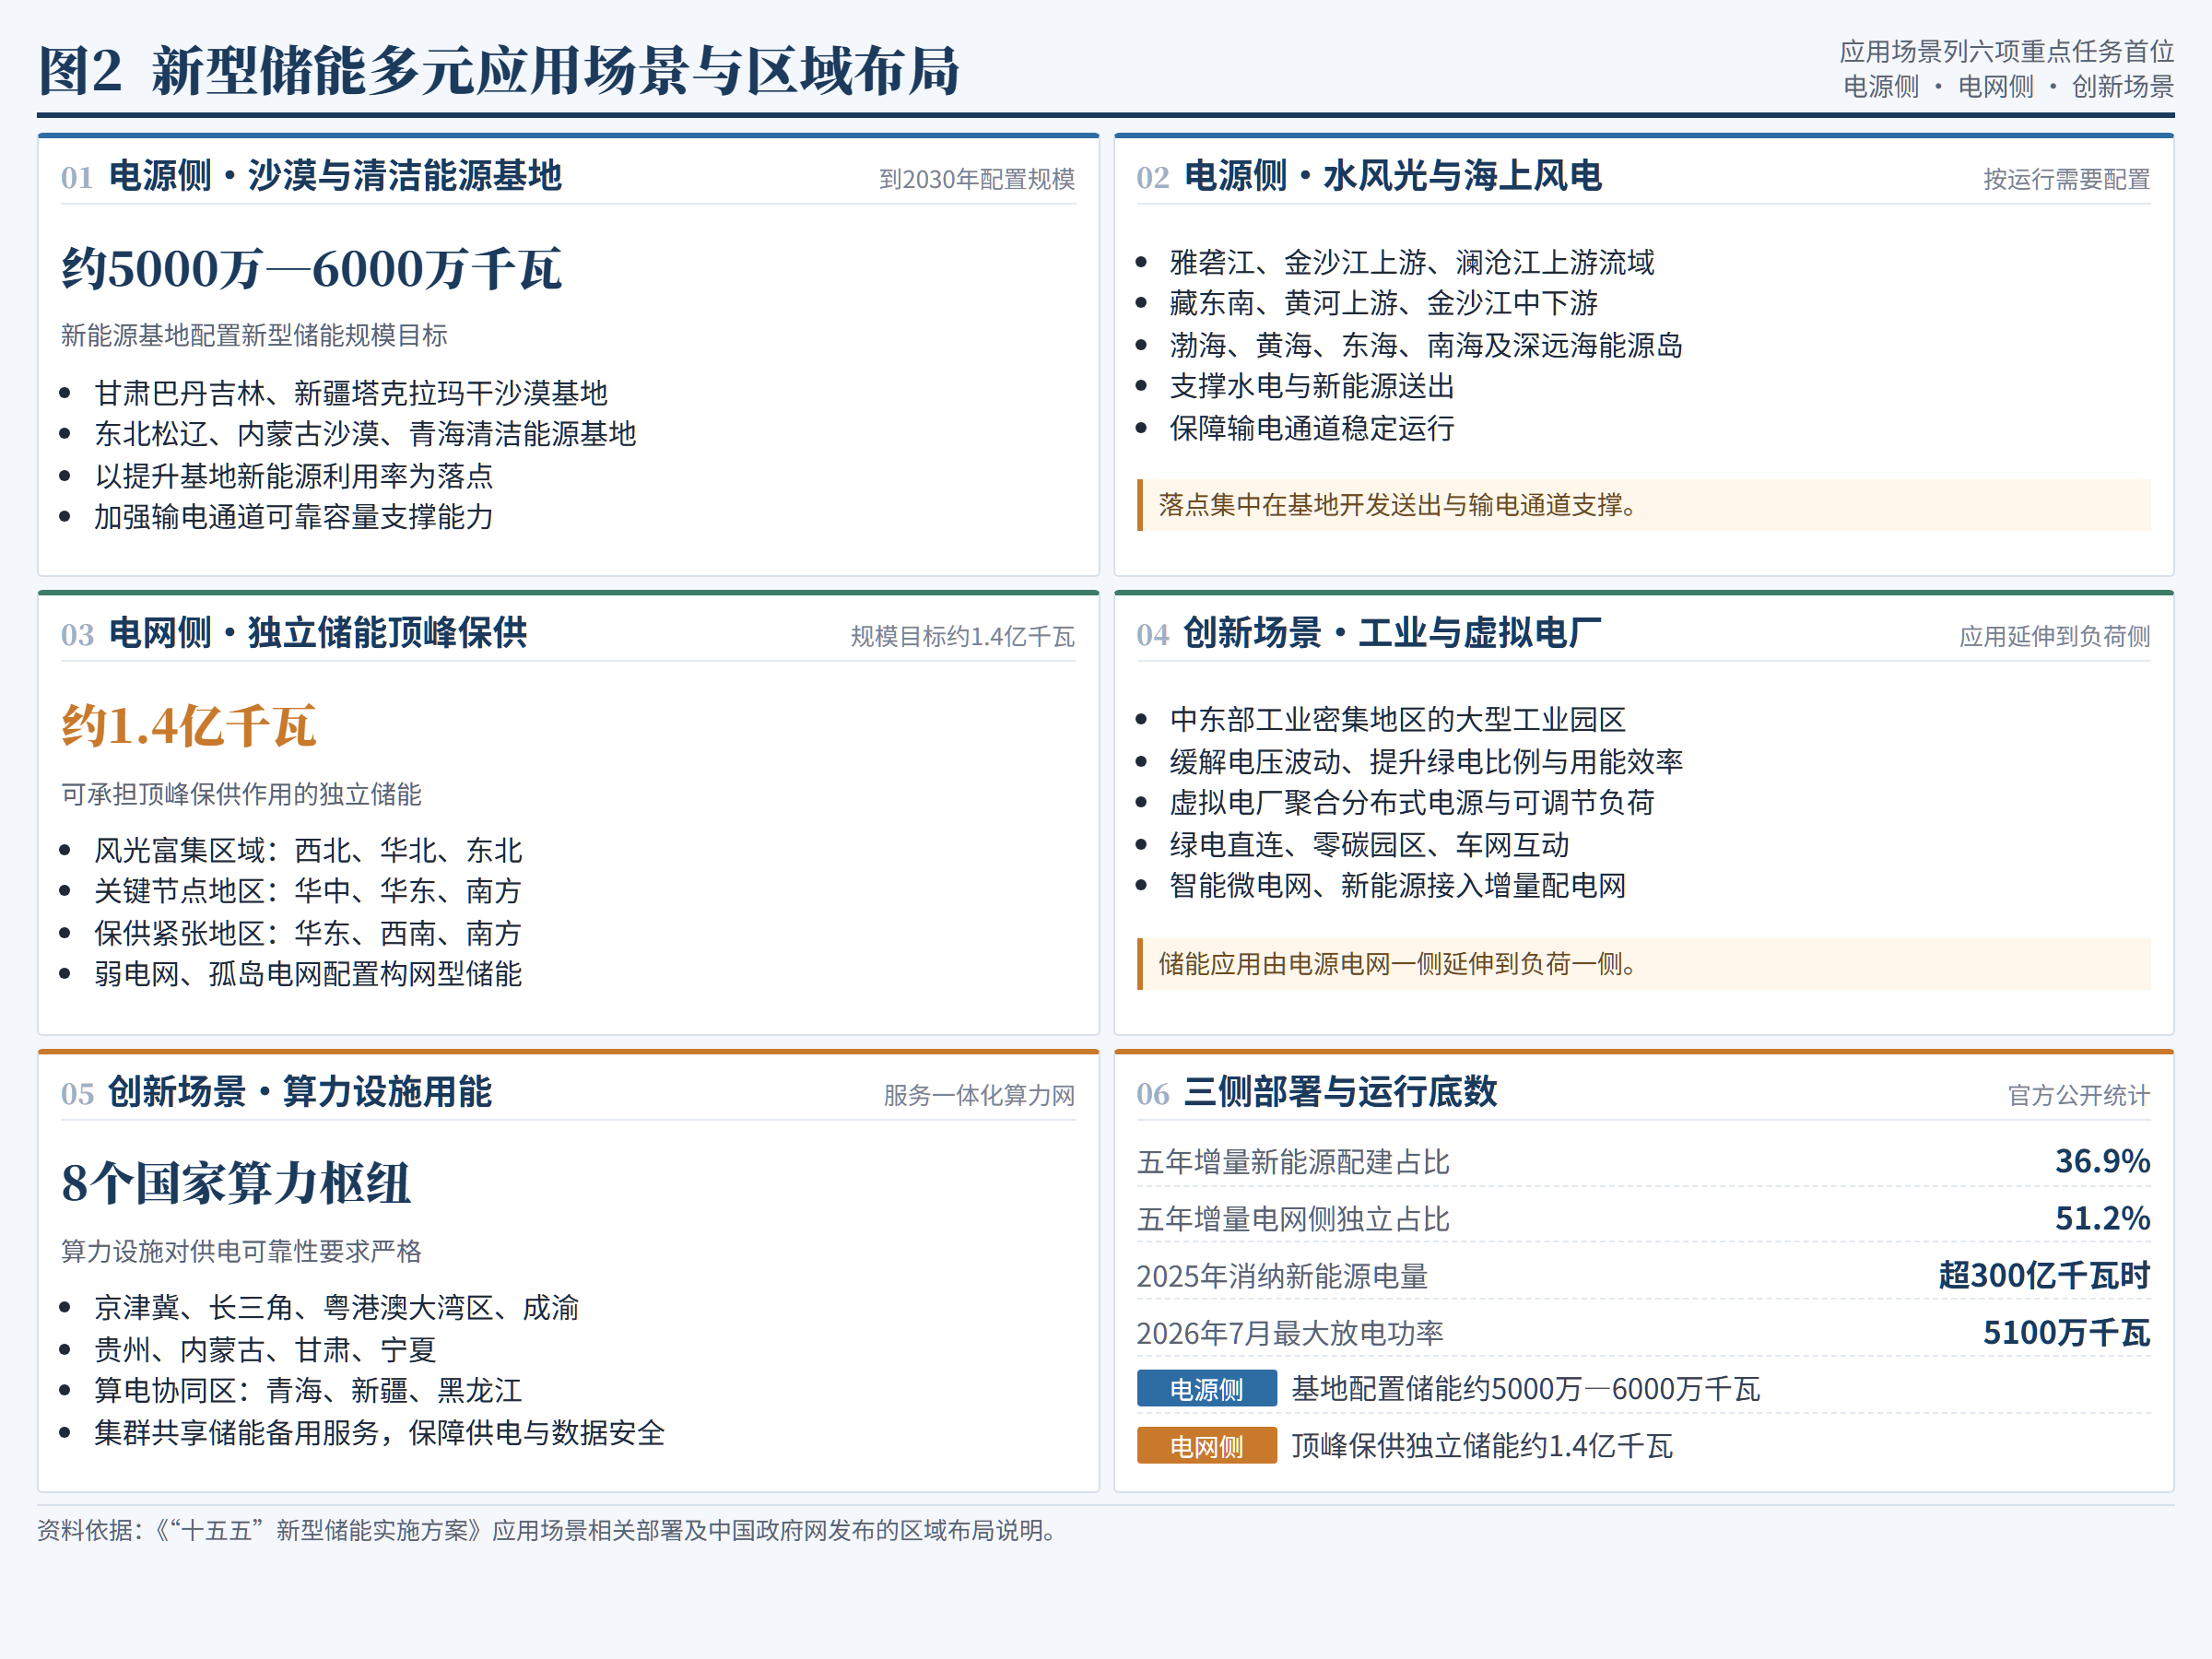
图2 新型储能多元应用场景与区域布局
四、技术路线的分层导向与市场机制安排
技术路线方面,方案按政策导向将各类技术划分为四个层次。处在第一层的是锂离子电池与钠离子电池,前者被要求加快迭代升级,后者由示范转入推广应用;压缩空气、液流电池和飞轮储能紧随其后,部署重点是从试点应用走向商业化;超级电容、压缩二氧化碳、液态空气、重力、熔盐储热等以鼓励试点为主;固态电池、热泵储电、热储能、氢储能作为前沿技术储备予以支持。这种分层方式既照顾当前的规模需求,也为技术演进留出空间。
接下来重点梳理与市场机制相关的政策安排。这部分着眼于让储能价值在收益端得到体现。容量电价机制的建立以清单制管理为前提,适用于电网侧独立储能;可靠容量补偿机制排在电力现货市场连续运行之后,按统一原则有序推进;配建储能的容量租赁市场由各地自行完善,峰谷分时电价按电力供需实际情况动态调整。交易侧推动新型储能公平参与中长期与现货市场,支持以独立电站、储能聚合商、虚拟电厂等形式进入辅助服务市场。
上述制度安排在方案中属于框架性表述,具体价格水平与补偿标准由后续政策及各地细则确定。从收益结构看,容量、电量与辅助服务三类收益均有相应承接渠道,储能项目的盈利模式由此更加多元。
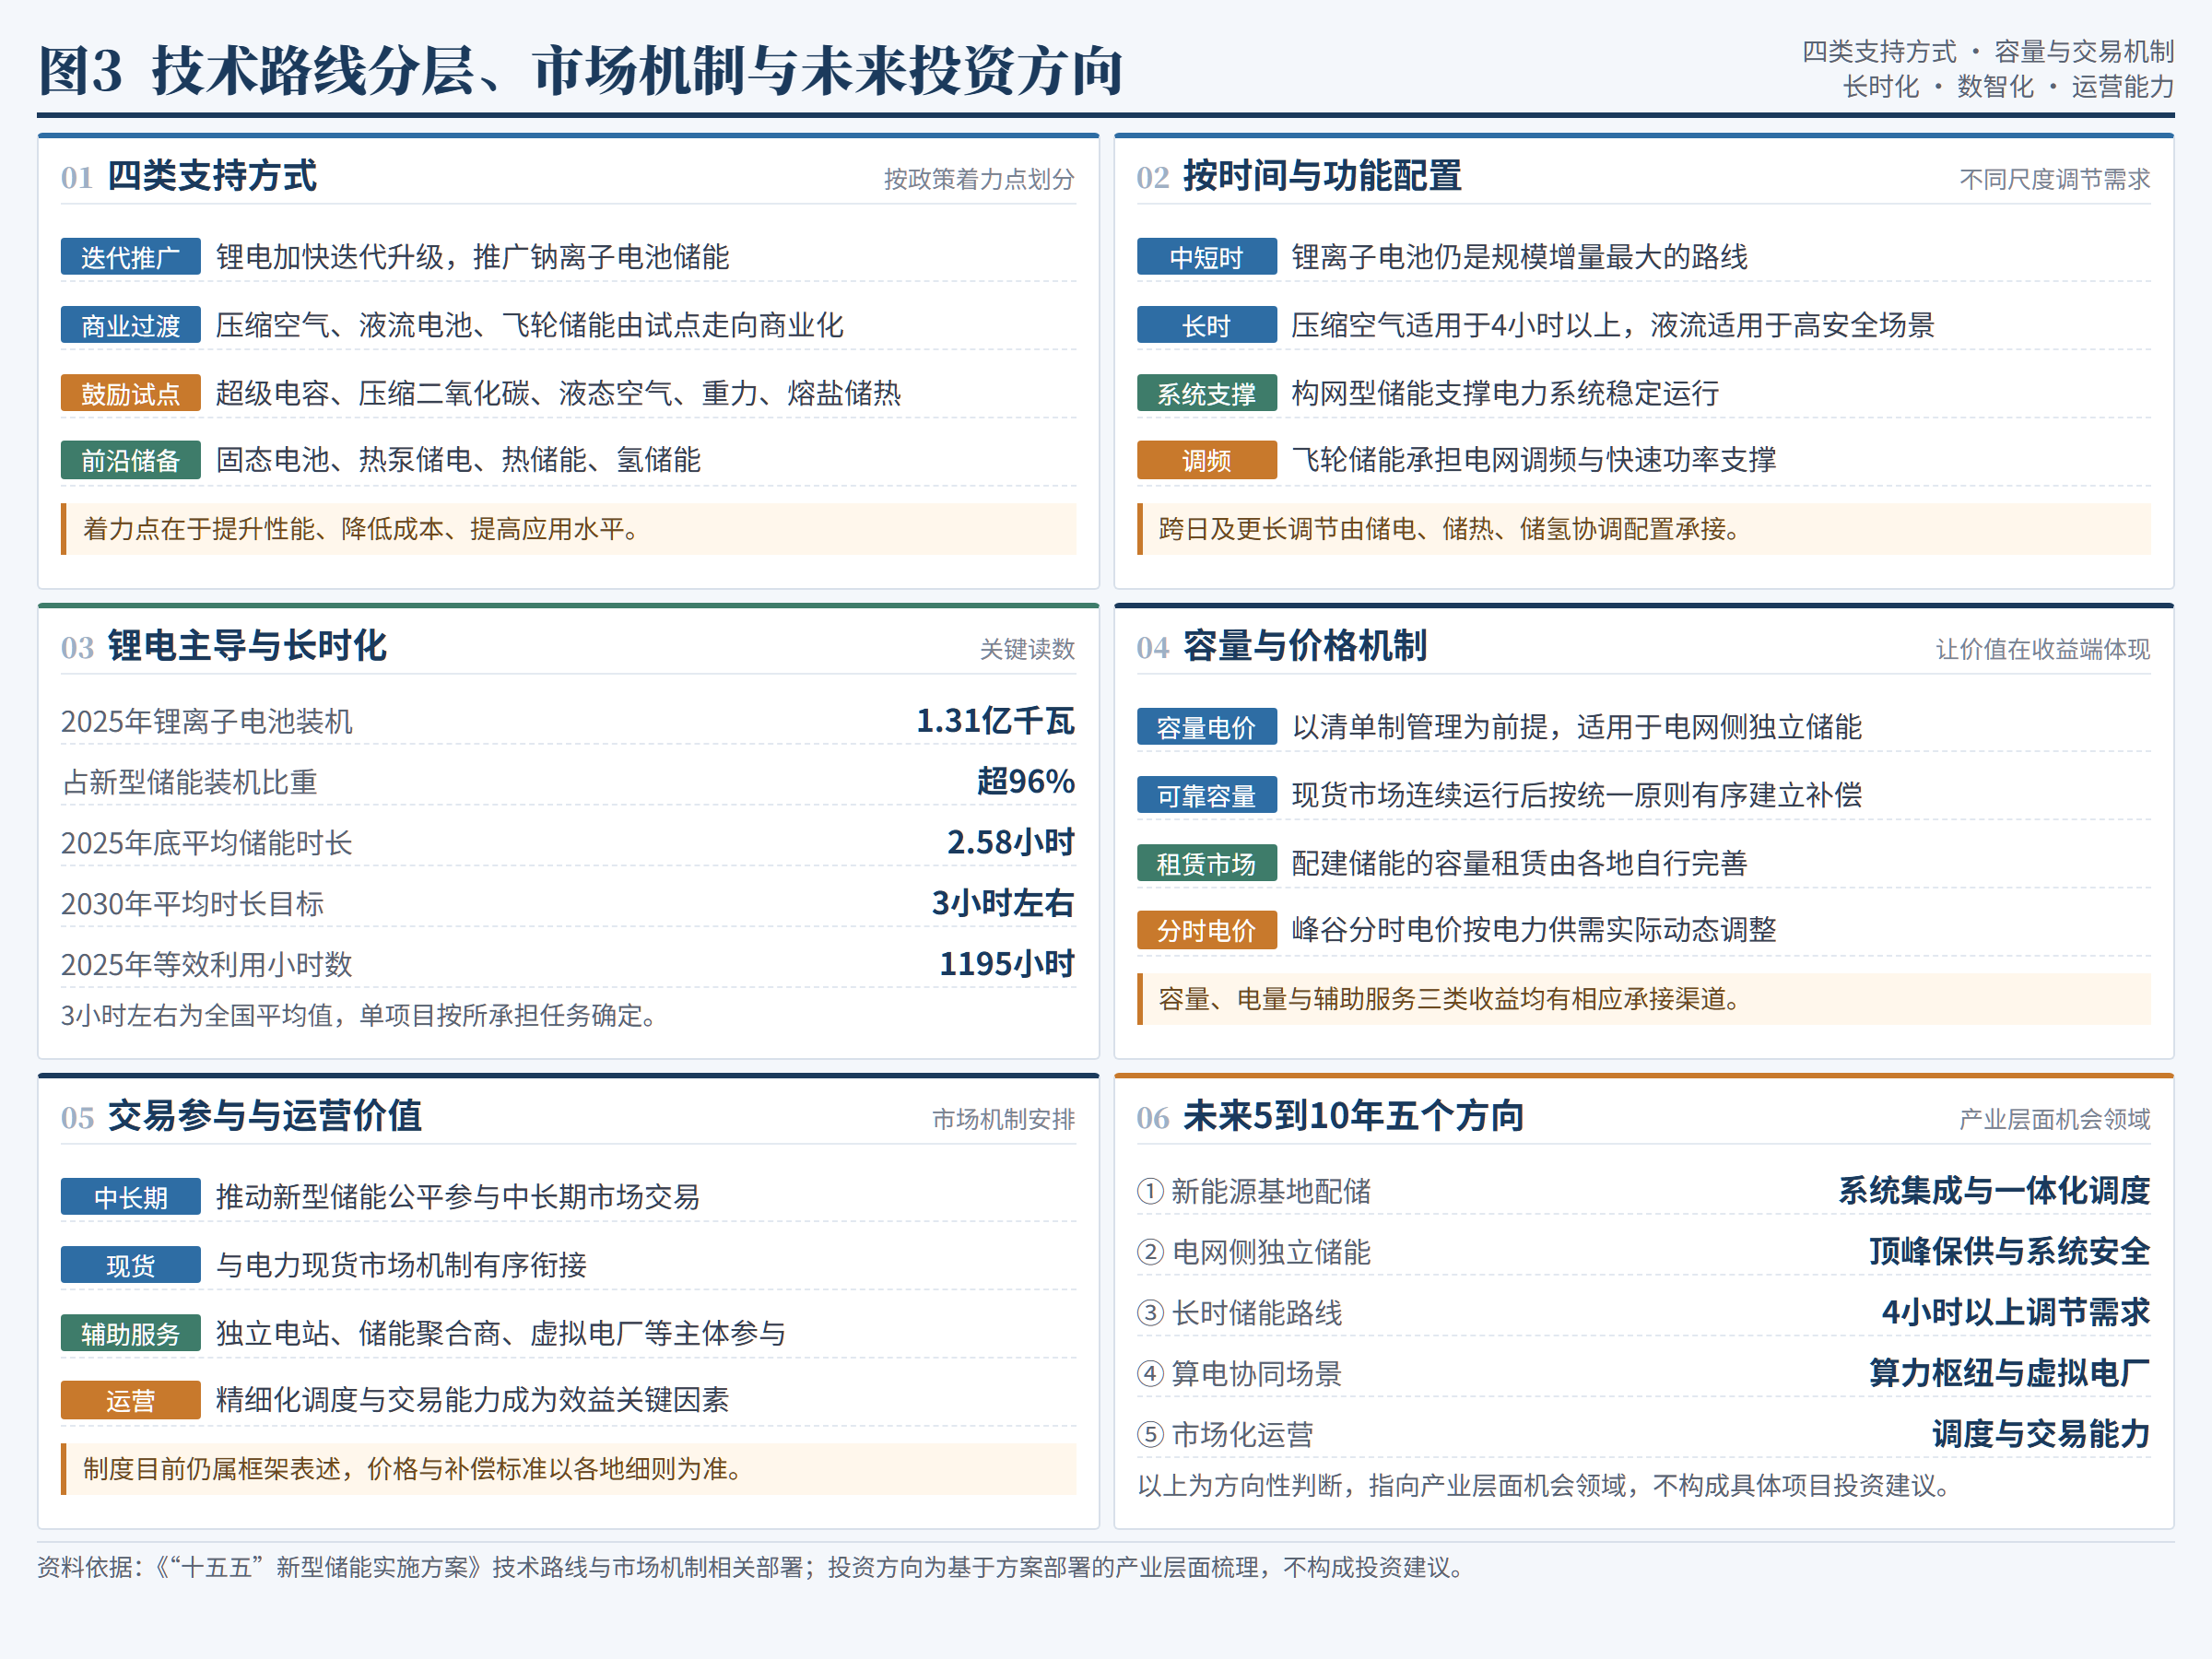
图3 技术路线分层、市场机制与未来投资方向
五、未来5到10年产业发展与投资趋势的粗线条判断
综合前文对现实起点、政策目标与重点任务的梳理,未来5到10年值得关注的方向大致可以归纳为五个方面。这里所作的只是方向性判断,均建立在方案部署与公开统计之上,指向产业层面的机会领域,而非具体项目的投资建议。
新能源基地配套储能是电源侧较为确定的增量。约5000万—6000万千瓦的规模目标,叠加沙漠、戈壁、清洁能源基地与流域水电的明确落点,意味着围绕基地开发送出展开的系统集成、构网型储能与一体化调度,将拥有持续的需求空间。
电网侧独立储能指向顶峰保供与系统安全。方案为其给出约1.4亿千瓦的目标规模,并配套清单制管理与容量电价机制;从过去五年51.2%的结构占比看,电网侧是储能发挥作用的主要场景,其地位在未来较长一段时间内有望进一步巩固。
长时储能与多元技术路线对应结构性机会。平均储能时长由2.58小时向3小时左右提升,将带动4小时以上长时调节需求增加,压缩空气、液流电池、钠离子电池以及储热储氢等路线,均可能在这一过程中找到适用场景。
算电协同与虚拟电厂等创新场景构成新的需求增长点。算力设施对供电可靠性与数据安全的严格要求,为储能电站开辟了区别于传统电力场景的应用空间;工业园区、绿电直连与零碳园区等场景,则拓展了储能的用能侧价值。
市场化运营能力的价值将持续上升。随着容量电价、可靠容量补偿与辅助服务市场逐步完善,储能项目收益结构由单一走向多元,精细化调度与交易运营将成为影响项目效益的关键因素。从方案部署看,产业关注重点正由设备规模转向场景落地、技术适配与运营能力。
参考资料
资料来源:根据《“十五五”新型储能实施方案》及政府网站公开资料整理分析。
免责说明:文中数据与信息均来自公开发布的官方文件,仅供信息展示与参考之用,政策目标值、分项规模与制度安排均为文件表述,不代表已落地项目、已生效价格标准或实际收益水平。
以上解读仅基于我们对政策的理解,不构成任何投资建议或项目投资决策建议,存在偏差或不完善之处,欢迎交流,恳请指正。
相关阅读
- 《“十五五”新型储能实施方案》的几点解读
- 国家发展改革委 国家能源局:《“十五五”新型储能实施方案》
- 我国储能行业深度剖析:现状、挑战与2025趋势预测
- 我国单体最大功率飞轮储能项目在华能投运
- 全国首个百兆瓦级压缩二氧化碳储能项目并网发电
- 《新型电池产业发展“十五五”规划》
- 我国氢能产业链现阶段典型特征与未来发展趋势预测
- 2026年11月我国智能算力产业细分市场最新数据梳理汇总
- 关于我国各地因地制宜培育发展未来产业的几点思考和建议
- 我国智能算力规模达2592EFLOPS
- 2026年我国国家与地方氢能产业政策梳理与解读
- 湖北省发展改革委召开全省算力网建设专题推进会
- 我国量子信息产业发展现状概述及趋势预测分析
- 储能节能发电环保项目都有哪些?可行性研究需要重点分析哪些指标,完整的研究大纲模板包括哪些内容?
- 项目投资决策参考:新型电池产业领域最新数据多维度梳理(截至 2026 年 10 月)