2026年11月13日,国家发展改革委、国家能源局发布《“十五五”新型储能实施方案》(发改能源〔2026〕1565号),把到2030年全国新型储能装机规模达到3亿千瓦、平均储能时长3小时左右写进总体要求,并明确这一时期推动新型储能由规模化发展阶段进入市场化发展阶段。方案围绕积极培育新兴支柱产业、大力发展新型储能部署六方面十六项任务,提出规模布局、应用场景、技术创新、市场机制、行业管理、产业发展六个方面的提升要求。上述目标与任务对应着电力需求、技术供给和产业规模三个方面的现实条件,而六项重点任务中列在首位的应用场景、按区域需求展开的储能布局,则把总量目标进一步落到具体空间。
一、《“十五五”新型储能实施方案》出台的社会背景、技术背景与产业背景梳理分析
从电力需求这一侧看,“十五五”时期我国电力需求仍将保持较快增长,新能源建设同步推进,风电光伏出力的随机性与波动性使电力系统对稳定支撑能力的需求持续上升,新型储能由此被赋予电力顶峰保供、保障系统安全稳定运行的功能。2026年7月24日全国用电负荷达到峰值时,新型储能最大放电功率达到5100万千瓦,约占当日高峰负荷的3.3%,储能已在用电高峰时段承担实际的调节任务。同一时期的政策条件还包括锚定2030年前碳达峰目标、建设能源强国、加快建设新型能源体系,新型储能连续三年写入《政府工作报告》,“十五五”规划纲要提出大力发展新型储能。
用电侧的结构变化也进入方案视野,中东部工业密集地区的大型工业园区需要储能缓解电压波动、提升产业绿电比例和用能效率,虚拟电厂聚合分布式电源与可调节负荷需要储能提供系统调节能力,算力设施则对供电可靠性与数据安全提出要求,储能配置因此从电源与电网两端延伸到负荷侧,绿电直连、零碳园区、智能微电网、源网荷储一体化等新模式一并写入实施方案。
从技术供给这一侧看,过去五年多个30万千瓦级压缩空气储能项目、10万千瓦级液流电池与钠离子电池储能项目、单体兆瓦级飞轮储能项目陆续投运,一批构网型储能项目落地实施,2025年锂离子电池储能装机1.31亿千瓦、占新型储能装机比重超过96%。技术路线由单一走向多元并行之后,方案按迭代升级、商业化过渡、试点应用、前沿储备四类方式分别提出要求,储能承担的功能也从促进新能源开发消纳扩展到电力保供与系统安全稳定运行。
产业侧的规模基础与运行水平构成方案出台的另一个前提,2025年底全国新型储能建成投运1.36亿千瓦/3.51亿千瓦时,“十三五”末装机规模为300万千瓦,平均储能时长2.58小时,到2026年9月底装机进一步升至1.67亿千瓦,五年时间形成一个万亿级产业并成为新兴支柱产业之一。2023年至2025年等效利用小时数从611小时提高至1195小时,2025年消纳新能源电量超过300亿千瓦时、促进新能源利用率提升约2个百分点,过去五年新能源配建储能占比36.9%、电网侧独立储能占比51.2%。
上述读数对应着由规模化发展阶段进入市场化发展阶段的现实条件,能源转型提速与技术创新突破扩大了需求空间,市场竞争加剧与产业竞争升级则构成新的约束。方案据此把“十五五”定位为建设能源强国、加快建设新型能源体系的关键时期,并对主要目标、重点任务、具体举措和保障措施作出系统安排,其中到2030年的总量与时长两项指标首先落在总体要求里。
二、实施方案提出的到2030年主要目标与相关数据的梳理及对比解读
方案正文给出的目标值集中在总量、时长与两类场景规模上,到2030年全国新型储能装机达到3亿千瓦、平均储能时长3小时左右,新能源基地配置新型储能约5000万—6000万千瓦,可承担顶峰保供作用的电网侧独立新型储能约1.4亿千瓦。四项数值分别对应全国总量、全国平均时长和两个有明确适用条件的场景,两项场景规模都带“约”字,按各自限定范围分列。
总量与时长之外,方案把规模布局更加科学列为六个方面提升的第一项,要求合理规划“十五五”发展规模,引导新型储能向有顶峰保供、新能源消纳和系统安全稳定运行需求的区域布局。这一布局原则由六项重点任务中排在首位的构建新型储能多元应用场景承接,应用场景部分按电源侧、电网侧与创新场景三方面展开,两项场景规模也分别落在电源侧与电网侧。
上述四项数值都是到2030年的目标值,平均储能时长3小时左右为全国层面的平均值,单个项目的规模与时长按所承担的任务和实际运行条件确定。方案在总体要求里还提出有效促进电力系统源网荷储各环节融合互动,并把“十五五”时期新型储能主要满足系统源网荷侧日内调节需求、拓展创新应用场景和支撑新能源非电利用实践一并写入。
目标值与存量读数分属不同的时间坐标,2025年底的1.36亿千瓦/3.51亿千瓦时、2.58小时与2026年9月底的1.67亿千瓦属于已发布运行统计,装机以功率计、能量以千瓦时计、时长以小时计;方案正文的四项目标值对应2030年,两类数值按各自时点分列。
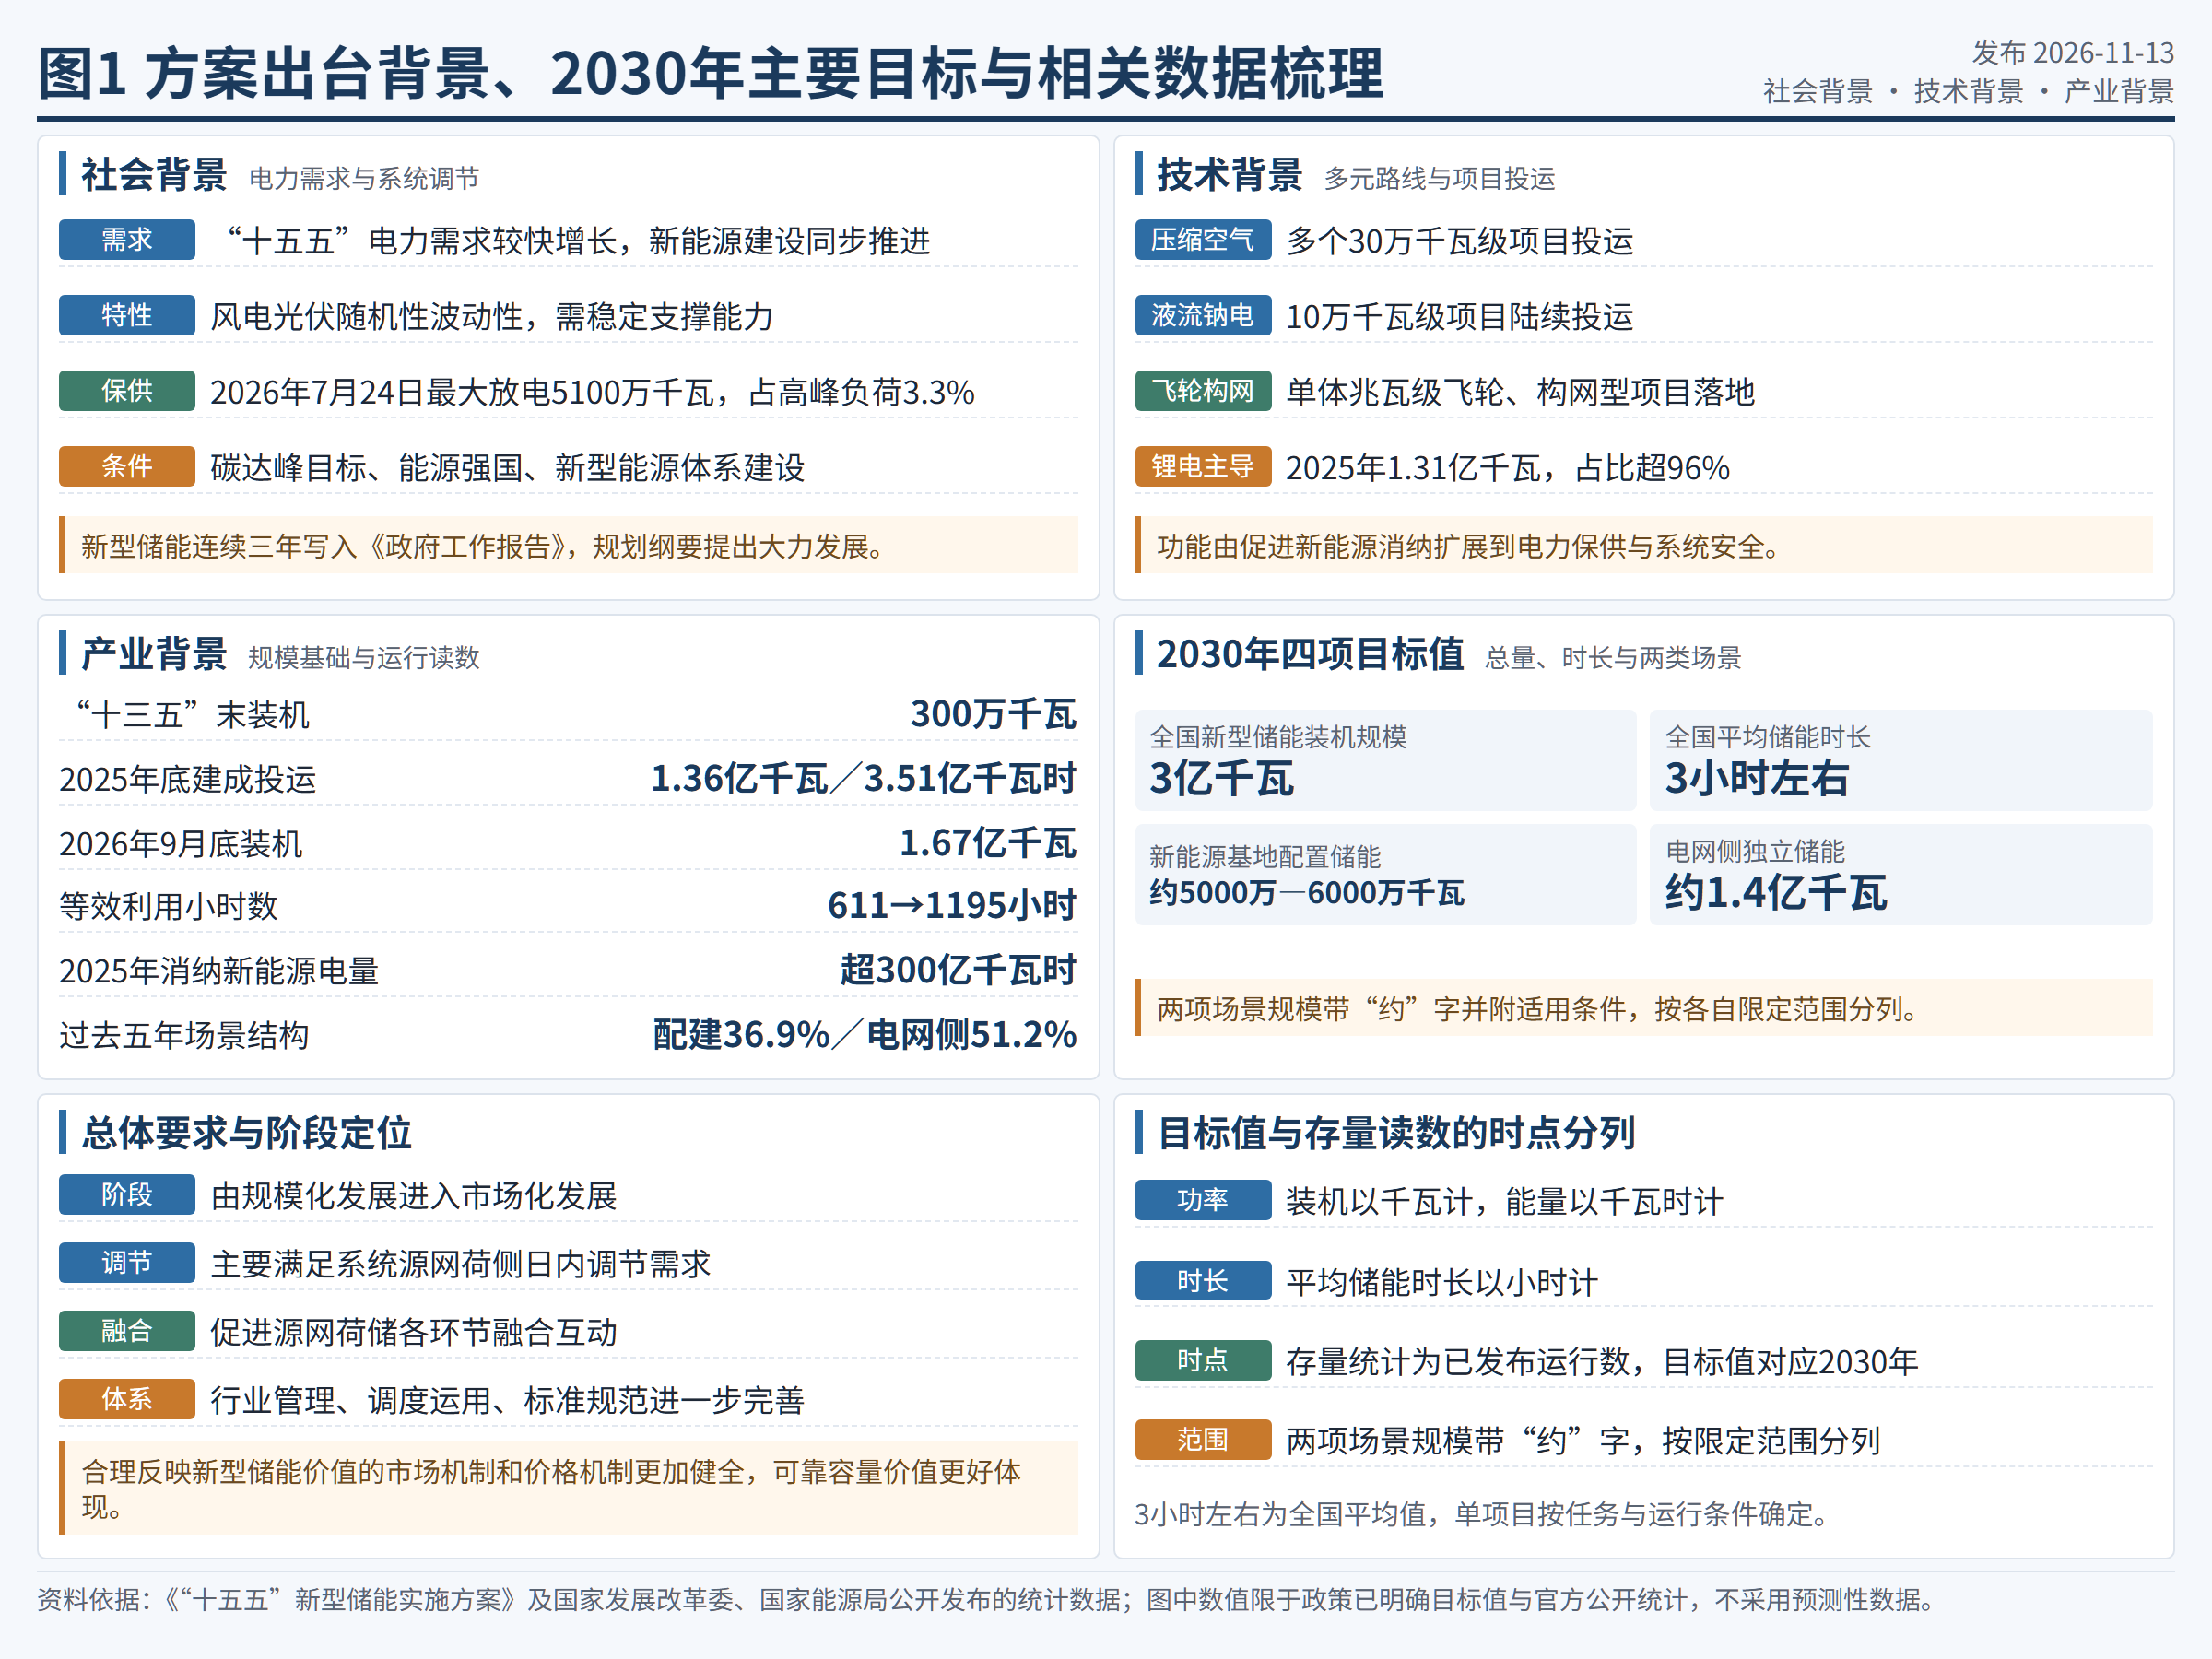
图1方案出台背景、2030年主要目标与相关数据梳理
三、六项重点任务中列在首位的多元应用场景及其区域布局安排梳理
上述两项场景规模在方案正文里分别由电源侧与电网侧承接,构建新型储能多元应用场景排在六项重点任务第一位,方案提出引导新型储能向有顶峰保供、新能源消纳和系统安全稳定运行需求的区域布局,六个方面提升里应用场景更加丰富被单列一项。电源侧、电网侧与创新场景三方面的部署构成整份方案中最能对应到地理空间的部分。
电源侧的部署先落在“沙戈荒”等大型新能源基地上,方案提出到2030年新能源基地配置新型储能约5000万—6000万千瓦,点名甘肃巴丹吉林沙漠基地、新疆塔克拉玛干沙漠基地、东北松辽清洁能源基地、内蒙古沙漠基地、青海清洁能源基地,配套建设储能用于提升基地新能源利用率、加强通道可靠容量支撑,并鼓励集中式和分布式新能源、常规电源按需求科学配置储能,推动储能与新能源一体化调度、一体化参与市场。
电源侧的另一组部署落在水风光一体化基地与海上风电基地,储能配置按运行需要确定,雅砻江、金沙江上游、澜沧江上游、藏东南(玉察)、黄河上游(青海)、金沙江中下游等流域需综合考虑水电、新能源、抽水蓄能和输电通道的建设时序,渤海、黄海、东海、南海海域的海上风电基地以及深远海区域海上能源岛按需要配套建设新型储能,落点在提升通道稳定运行能力与支撑海上风电打捆送出。
电网侧的规模指向落在独立储能上,方案提出到2030年可承担顶峰保供作用的电网侧独立新型储能约1.4亿千瓦,西北、华北、东北等风光资源富集区域布局一批独立储能以促进区域新能源开发消纳,华中、华东、南方等新能源集中接入、负荷密集接入、大容量直流馈入地区建设一批独立储能以提升系统安全稳定运行能力,华东、西南、南方等用电高峰时段电力供应紧张地区则科学规划建设独立储能以提升负荷中心电力保障能力。方案还鼓励在大规模新能源集中开发地区、输电通道送受端、负荷空心化城市、弱电网及孤岛电网等区域合理配置构网型储能,电网侧储能当前装机占比已超过50%。
创新场景在方案里未附规模数,覆盖的领域包括中东部工业密集地区的大型工业园区建设新型储能以缓解电压波动、提升产业绿电比例和用能效率,各地结合虚拟电厂建设情况合理规划储能并探索与分布式电源、可调节负荷的聚合应用。服务全国一体化算力网建设的储能电站落在京津冀、长三角、粤港澳大湾区、成渝及贵州、内蒙古、甘肃、宁夏8个国家算力枢纽和青海、新疆、黑龙江等算电协同区,因地制宜建设并探索集群共享储能备用服务,提升算力设施供电可靠性、保障数据安全;零碳园区、绿电直连、车网互动、智能微电网等新模式也列入应用范围。
三类场景列出的基地、流域、海域、区域与枢纽属于国家层面的部署方向,各地按自身负荷特性、电源结构与电网条件确定项目和规模,方案在创新场景部分未给出配储比例和投资规模。
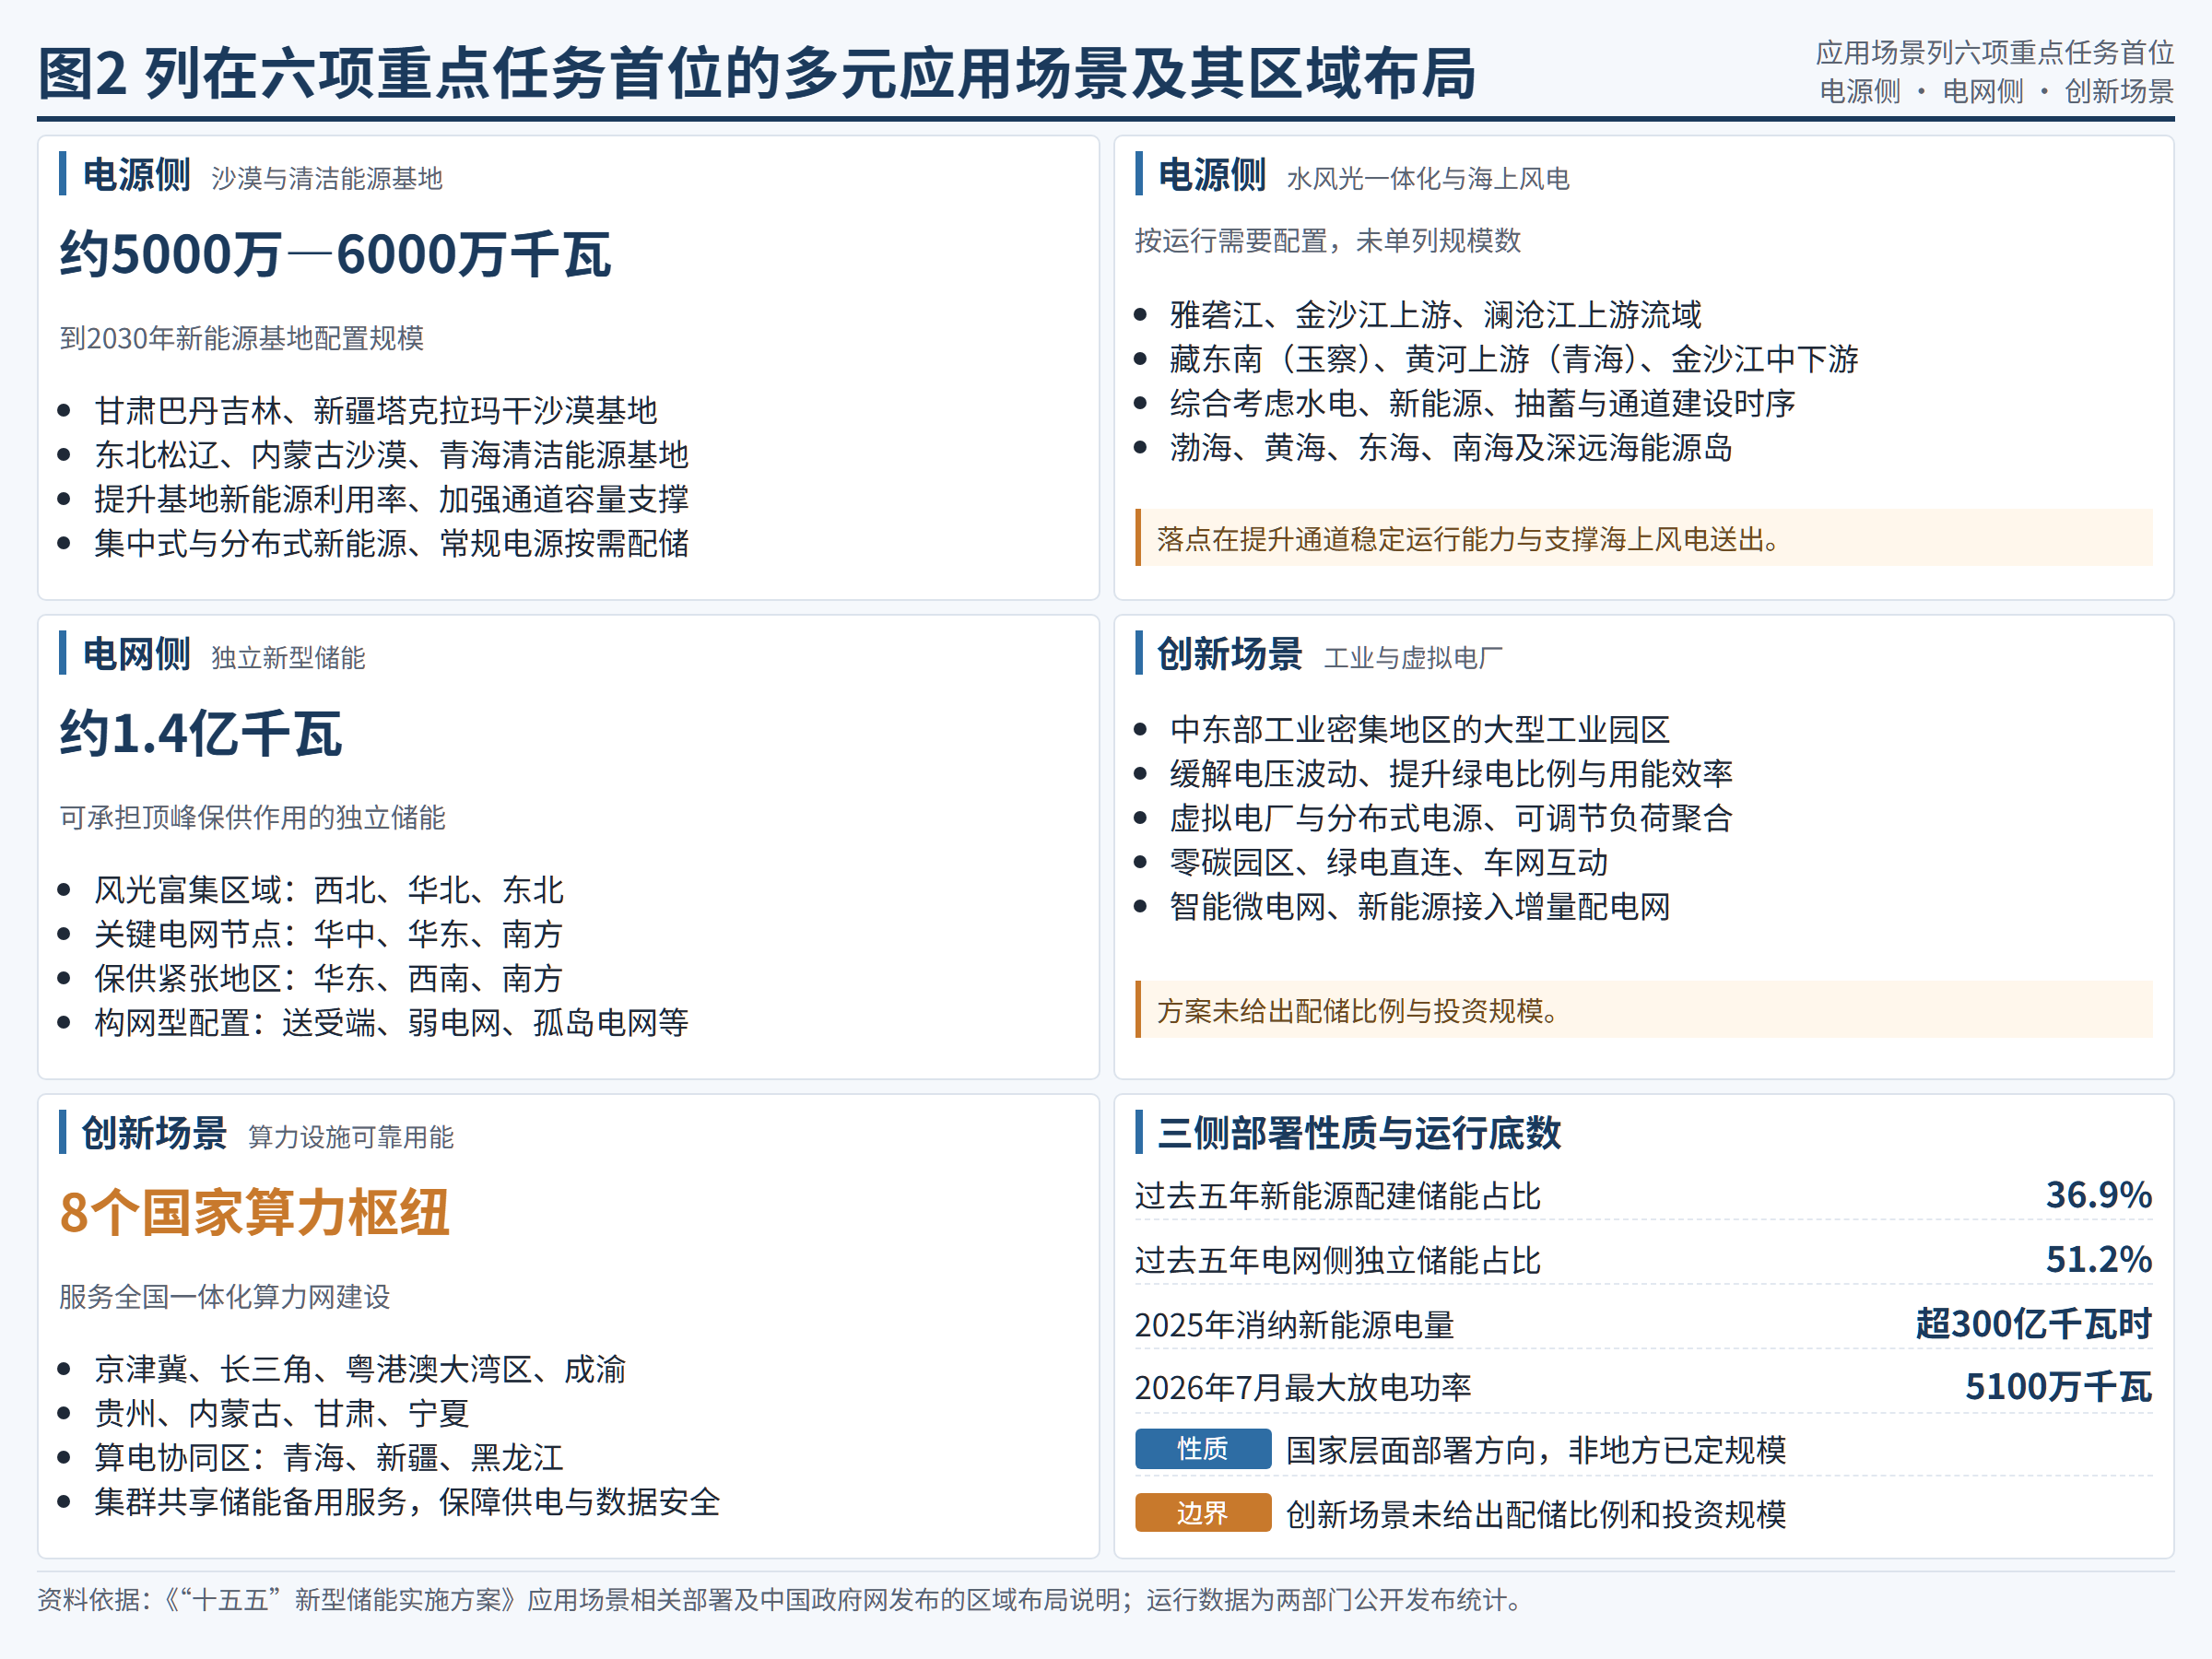
图2列在六项重点任务首位的多元应用场景及其区域布局
四、实施方案关于储能技术路线分层导向与关键共性技术攻关方向的归纳
方案对技术路线的支持方式分成四层,锂离子电池储能被要求加快迭代升级,钠离子电池储能由示范转入推广应用;压缩空气储能、液流电池储能与飞轮储能的部署重点是从试点应用过渡到商业化应用;超级电容、压缩二氧化碳储能、液态空气储能、重力储能、熔盐储热五类技术以试点应用为鼓励方向;固态电池、热泵储电、热储能与氢储能则作为前沿技术储备予以支持。四类措辞分别对应迭代升级、商业化过渡、试点应用与前沿储备,方案把进一步提升性能、降低成本、提高应用水平列为技术路线的总体要求。
从调节时长与功能需求看,中短时储能的规模增量仍主要来自锂离子电池;4小时以上、有转动惯量需求以及抽水蓄能与火电替代场景下的长时调节,压缩空气储能具备规模化应用前景,安全性要求高的场合则更适合采用液流电池;构网型储能的作用落在支撑电力系统稳定运行,电网调频、瞬时功率支撑与快速平抑波动由飞轮储能承担。针对跨日及更长时间调节需求,方案提出探索推动储电、储热、储氢等多类型技术协调发展和优化配置。
方案的两个专栏分别承接技术创新应用与关键共性技术攻关,前者按中短时与长时两条线列出高温超导材料、新型电解液与电极材料、钒基铁基锌基液流电池以及高效压缩气体储能等方向,后者把储能集群智能调度、高精度数字孪生模型、寿命预测,以及人工智能大模型驱动的规划配置与智慧交易列为攻关内容。装备侧以场景需求为牵引稳妥推进构网型储能布局应用并完善规划配置及设备技术要求等标准规范,共性技术侧提出实现能量流与信息流的高效融合。
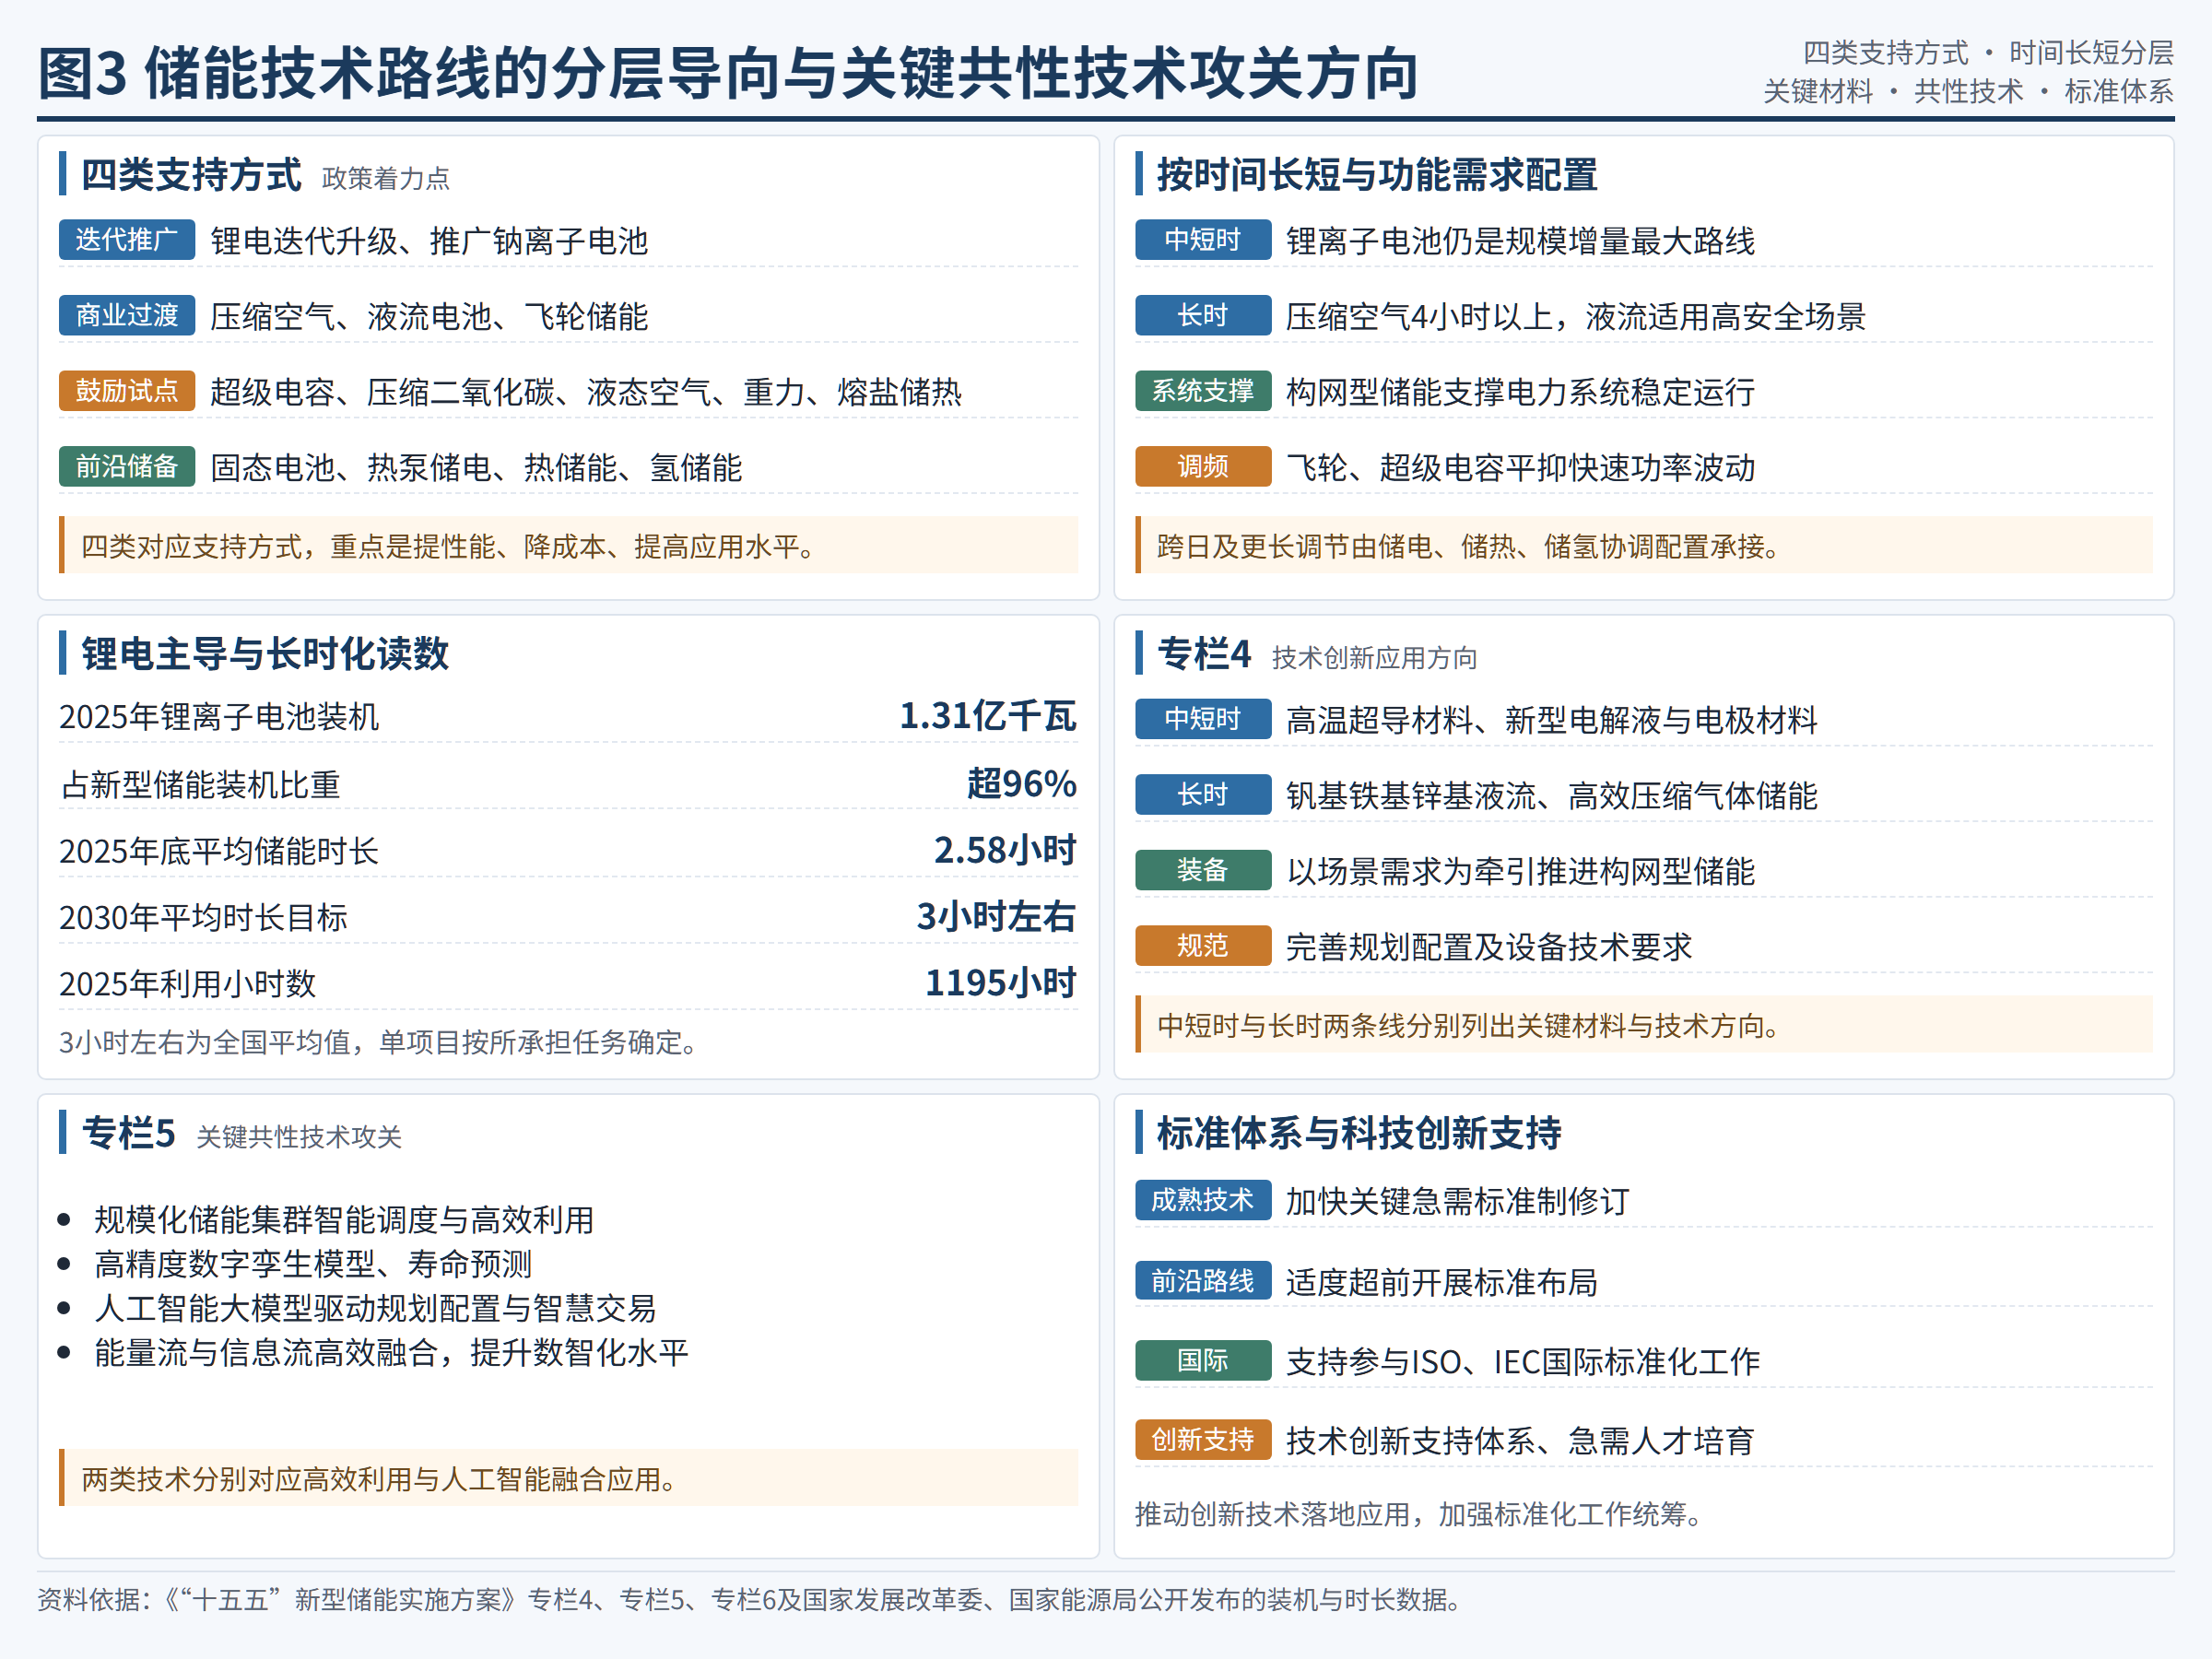
图3储能技术路线的分层导向与关键共性技术攻关方向
五、容量价值体现机制、电力市场参与路径与价格机制安排的梳理
市场机制的安排从容量价值这一侧落笔,方案在实行清单制管理的前提下提出建立电网侧独立新型储能容量电价机制;电力现货市场连续运行之后,可靠容量补偿机制按统一原则有序建立,配建储能的容量租赁市场交由各地完善,峰谷分时电价则按电力供需实际情况动态调整,引导工商业用户与产业园区配置储能。此前《关于完善发电侧容量电价机制的通知》已在国家层面建立电网侧独立新型储能容量电价机制,补偿以当地煤电容量电价为基准、按储能放电时长折算。
交易侧的通道设计与容量安排并行,方案推动新型储能公平参与中长期与现货市场,鼓励配置储能的新能源大基地作为一个整体共同参与跨省区中长期交易;辅助服务市场允许独立电站、储能聚合商、虚拟电厂等多种主体参与,现货市场连续运行地区将加快建立调频辅助服务市场,并研究探索备用、转动惯量等品种。系统运行费的分摊方式被列为需要研究优化的事项,充放电价格通过市场交易合理形成,容量、电量与辅助服务三类收益分别由容量电价机制、电能量市场与辅助服务市场承接。
容量电价机制以清单制管理为前提,方案在行业管理体系部分把电网侧独立新型储能清单管理列为项目管理的一项内容,并要求省级能源主管部门完善本地区新型储能发展政策。调度运用部分对电力现货市场连续运行地区与未连续运行地区分别提出调用方式,前者按照市场出清结果组织新型储能运行,后者综合考虑经济效益与系统需要科学调用,两类安排与价格机制形成对应。
方案把健全电力市场机制和价格机制、推动新型储能公平参与电能量市场和辅助服务市场、更好体现可靠容量价值列入市场机制更加完善这一提升要求,并在行业管理部分要求强化新型储能参与电力市场交易情况监管,促进新型储能公平参与市场和合理获取收益。
六、各方面解读中形成共识的实施方案主要亮点与产业影响归纳
从方案各部分的内在联系看,发展阶段的定位是各方面解读中形成共识的第一处,由规模化发展阶段进入市场化发展阶段意味着发展动能从政策驱动转向市场驱动,收益来源转向容量、电量与辅助服务的多元组合,竞争重心从比拼装机规模和报价转向价值创造、全生命周期运营能力与系统支撑效果,六个方面提升里产业发展更加稳健、市场机制更加完善两项正对应这一定位。
任务排序紧随阶段定位之后,构建新型储能多元应用场景位列六项重点任务之首,储能功能和建设布局从实际需求出发确定,让规模化建立在真实需求之上,实现规模、质量、效益协同提升;方案先展开电源侧、电网侧与创新场景三方面部署,再据此衔接技术路线、市场机制与系统价值。
上述区域清单把布局方式落到具体空间,向有顶峰保供、新能源消纳和系统安全稳定运行需求的区域布局,配合新能源基地约5000万—6000万千瓦、电网侧独立储能约1.4亿千瓦两项规模,储能配置重心聚焦新能源基地开发送出与电网调节支撑。绿电直连、零碳园区、虚拟电厂、八大算力枢纽与算电协同区一并列入创新场景的应用范围,工业绿色发展与算力设施可靠用能两类需求分别对应到工业园区与算力设施两组部署。
技术路线的多元化与分层配置承接了场景的差异化需求,锂离子电池继续承担主体需求,压缩空气、液流、钠离子、构网型与飞轮储能按各类时长、不同功能需求形成差异化发展,集群智能调度、数字孪生、寿命预测与人工智能融合应用对应数智化方向,平均储能时长3小时左右与构网型储能的布局要求把长时化、系统支撑两条线索一并写进技术安排。
机制与管理两侧则把上述共识落到具体制度上,容量电价、可靠容量补偿与辅助服务市场构成收益框架,清单制管理、规范并网接入、调度运用与后评价的全过程监督管理构成行业管理框架,产业链供应链安全保障、产能合理布局和结构优化、防范盲目扩张被列为产业健康发展的配套要求。产业落实由此落到制造端的原材料保障、性能检测与回收体系,项目端的并网服务、并网验收、并网调度协议与安全设施三同时,以及民营企业参与协同创新、新型政策性金融工具、制造业中长期贷款、地方政府专项债券三类资金工具。
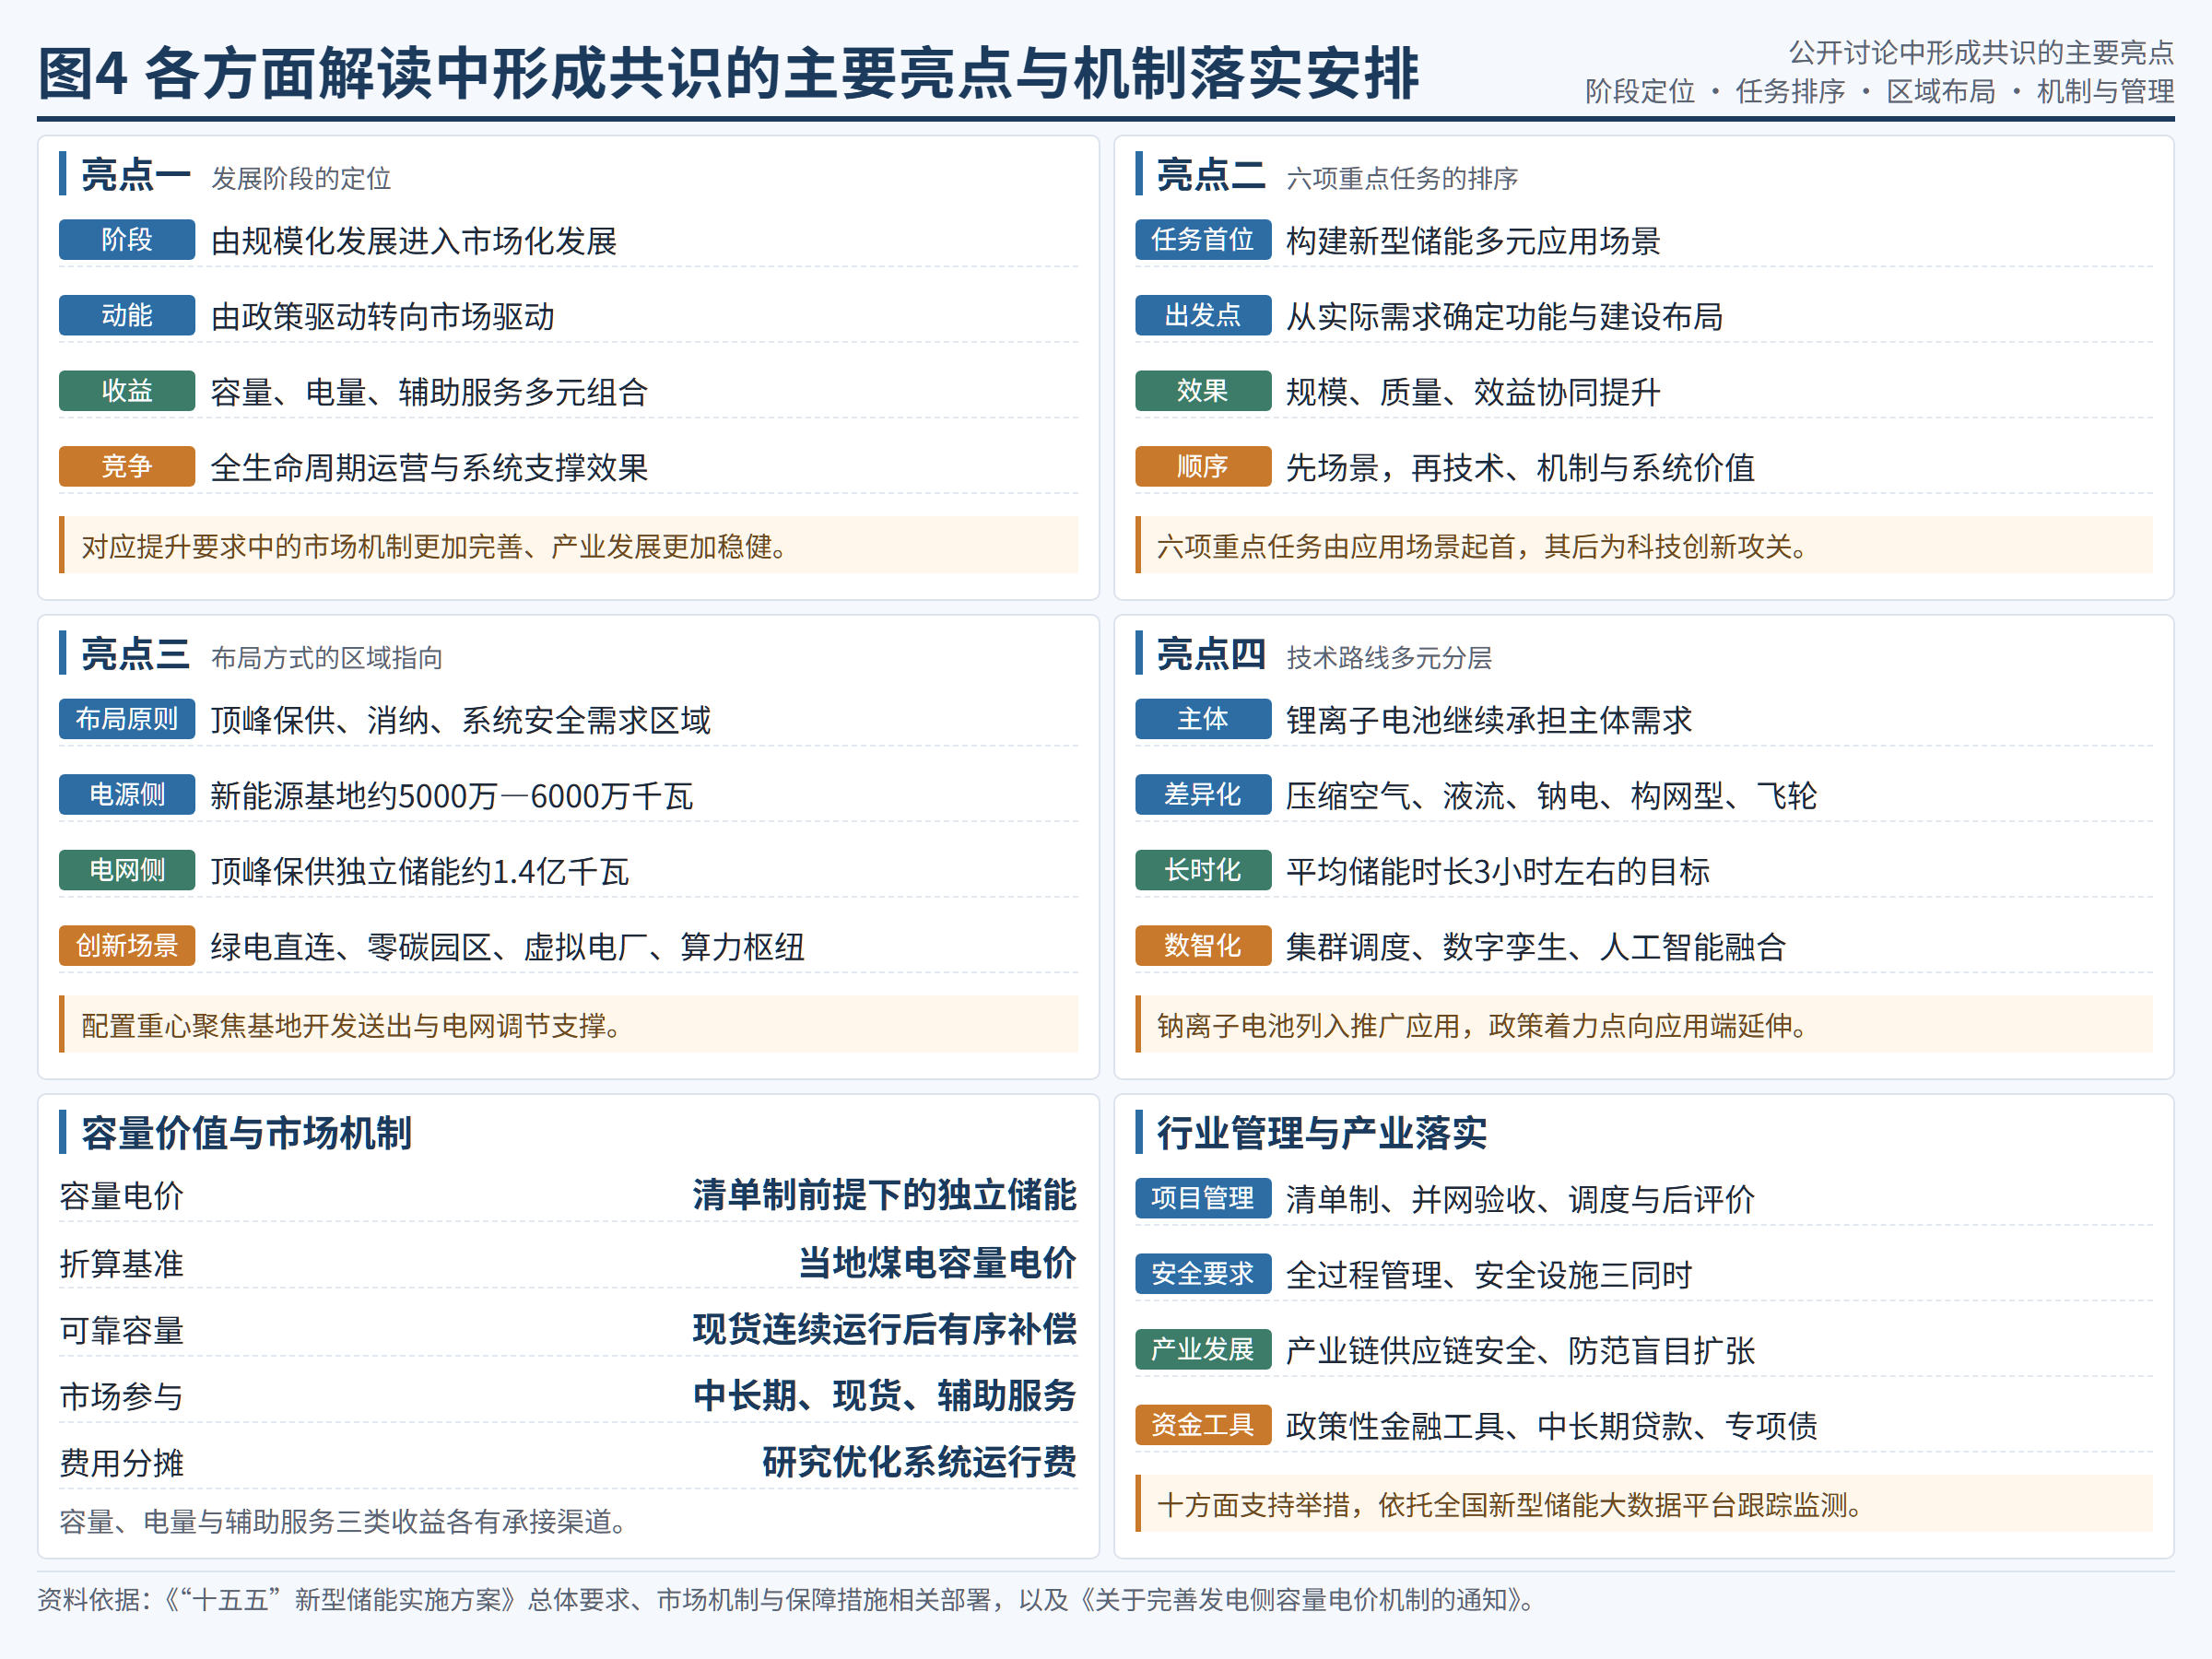
图4各方面解读中形成共识的主要亮点与机制落实安排
七、实施方案落实阶段的行业管理要求、支持举措与后续跟踪重点
方案公布之后的落实工作按国家统筹、省级衔接、派出机构监管、企业推进四层展开,国家发展改革委、国家能源局加强全国新型储能发展工作统筹和协同联动、持续完善发展政策体系,省级能源主管部门结合地区发展和实际需求做好与实施方案的衔接,国家能源局派出机构加强项目并网调用和参与市场情况监管,新型储能企业积极有序推进重点项目前期论证和建设实施,四层分工把规模目标、项目清单与市场参与监管分别落到对应主体。
支持举措覆盖科技创新、项目管理、调度运用、标准体系、监督管理、安全管理、市场参与、价格机制、产业发展与国际合作十个方面,标准化工作按成熟技术与前沿路线分别推进,锂离子电池储能、压缩空气储能、液流电池储能等相对成熟技术加快关键急需标准制修订,试点验证与前沿探索路线适度超前开展标准布局,并支持参与ISO、IEC国际标准化工作。安全管理把确保安全作为发展新型储能的重要前提,要求项目单位统筹做好全过程安全管理;产业支持强调夯实全产业链自主研发制造能力,国际交流合作部分提出支持企业开拓海外市场。
跟踪监测依托全国新型储能大数据平台开展,国家、省级能源行业主管部门和国家能源局各派出机构按方案要求加强实施方案实施情况跟踪监测,后续工作包括强化行业统筹、会同有关部门开展指导协调和跟踪评估、完善行业发展支持政策、及时回应行业关切,以及持续研究协调解决推进过程中的重大问题。
参考资料
资料来源:文中政策内容、目标值与制度安排依据《“十五五”新型储能实施方案》(发改能源〔2026〕1565号)及国家发展改革委、国家能源局发布的官方解读材料,区域布局参照中国政府网《未来5年,新型储能将布局在这些区域》,背景与运行数据参照《国民经济和社会发展第十五个五年规划纲要》《政府工作报告》《关于加快推动新型储能发展的指导意见》《“十四五”新型储能发展实施方案》《新型储能规模化建设专项行动方案(2025—2027年)》《关于完善发电侧容量电价机制的通知》《新型储能项目管理规范(暂行)》《新型储能标准体系建设指南》等文件,以及两部门公布的新型储能装机规模、利用小时数与运行情况统计。本篇政策解读不采用预测性数据,文中数值限于政策文件已明确的目标值与官方公开发布的运行统计,目标值与存量读数按各自时点分列。
免责说明:文中数据与信息均来自公开发布的官方文件,仅供信息展示与参考之用;政策目标值、分项规模与制度安排均为文件表述,不代表已落地项目、已生效价格标准或实际收益水平。
以上解读仅基于我们对政策的理解,不构成任何投资建议或项目投资决策建议,存在偏差或不完善之处,欢迎交流,恳请指正。
相关阅读
- 国家发展改革委 国家能源局:《“十五五”新型储能实施方案》
- 《新型电池产业发展“十五五”规划》
- 我国储能行业深度剖析:现状、挑战与2025趋势预测
- 新能源上网电价市场化改革:产业链重塑与市场发展新格局——《国家发展改革委 国家能源局关于深化新能源上网电价市场化改革促进新能源高质量发展的通知》解读
- 项目投资决策参考:绿色能源产业领域最新数据多维度梳理(截至 2026 年 10 月)
- 项目投资决策参考:新型电池产业领域最新数据多维度梳理(截至 2026 年 10 月)
- 2026年上半年全国锂离子电池行业运行情况
- 《北京市氢能产业发展实施方案(2026—2030年)》几点解读
- 《北京市氢能产业发展实施方案(2026—2030年)》正式印发
- “十五五”规划纲要中关于未来产业的几点解读
- 工业和信息化部等八部门关于印发《产业基础能力提升“十五五”规划》的通知
- 北京市人民政府关于印发《“十五五”时期数智北京发展规划》的通知
- 深度解读 “人工智能 ” 能源政策:产业融合、发展态势与未来趋势(图表)
- 储能节能发电环保项目都有哪些?可行性研究需要重点分析哪些指标,完整的研究大纲模板包括哪些内容?
- 无人机电池项目投资方案构成及核心要点解析