未来产业的培育进程取决于两个变量,一是前沿技术自身的突破速度,二是区域创新体系的组织效率。在技术路线与商业化路径均未清晰之时,一个地区能否建立有效的培育机制,往往比短期产业规模更能影响长期竞争格局。
根据北京市2026年未来产业发展重点工作新闻发布会披露的信息,北京市在2025年未来产业发展指数中位列全球第二,通用人工智能、人形机器人、量子技术等领域正迈向世界第一梯队。同年,北京市产出开放众创6G通感算智融合试验装置、工程化液氢重卡等21项全球首创产品。面向2026年,北京市围绕未来信息、未来健康、未来制造、未来能源、未来材料、未来空间六大领域部署122项细分任务。
既有讨论多集中于政策文本与产业规模的比较,对培育机制内部的结构关系关注不足。接下来我们从空间分工、赛道进展、工具组合三个层面展开分析,并就"十五五"期间的阶段转换提出判断。
一、北京市多项政策与产业积累的双轮驱动
1.1 政策体系完成细分领域全覆盖
政策供给的完备程度,是判断一个地区未来产业培育是否进入制度化阶段的直接指标。截至2026年初,北京市累计发布脑机接口、量子、光电子等22项专项政策,市级政策累计实施50余项,市区两级已实现未来产业细分领域政策全覆盖。
这一全覆盖的形成有其内在逻辑。六大方向涵盖数十个细分领域,技术成熟度、监管要求、投资强度差异极大。统一政策应对所有领域会导致资源分散,逐领域单独制定又会推高协调成本。北京市因此采取了中间路径,市级形成50余项政策组合,区级政策填补细分空白,两者构成两级嵌套架构。市级政策在这一架构中负责方向引导与要素保障,区级政策负责具体承载与配套支持。
1.2 创新载体形成三级平台体系
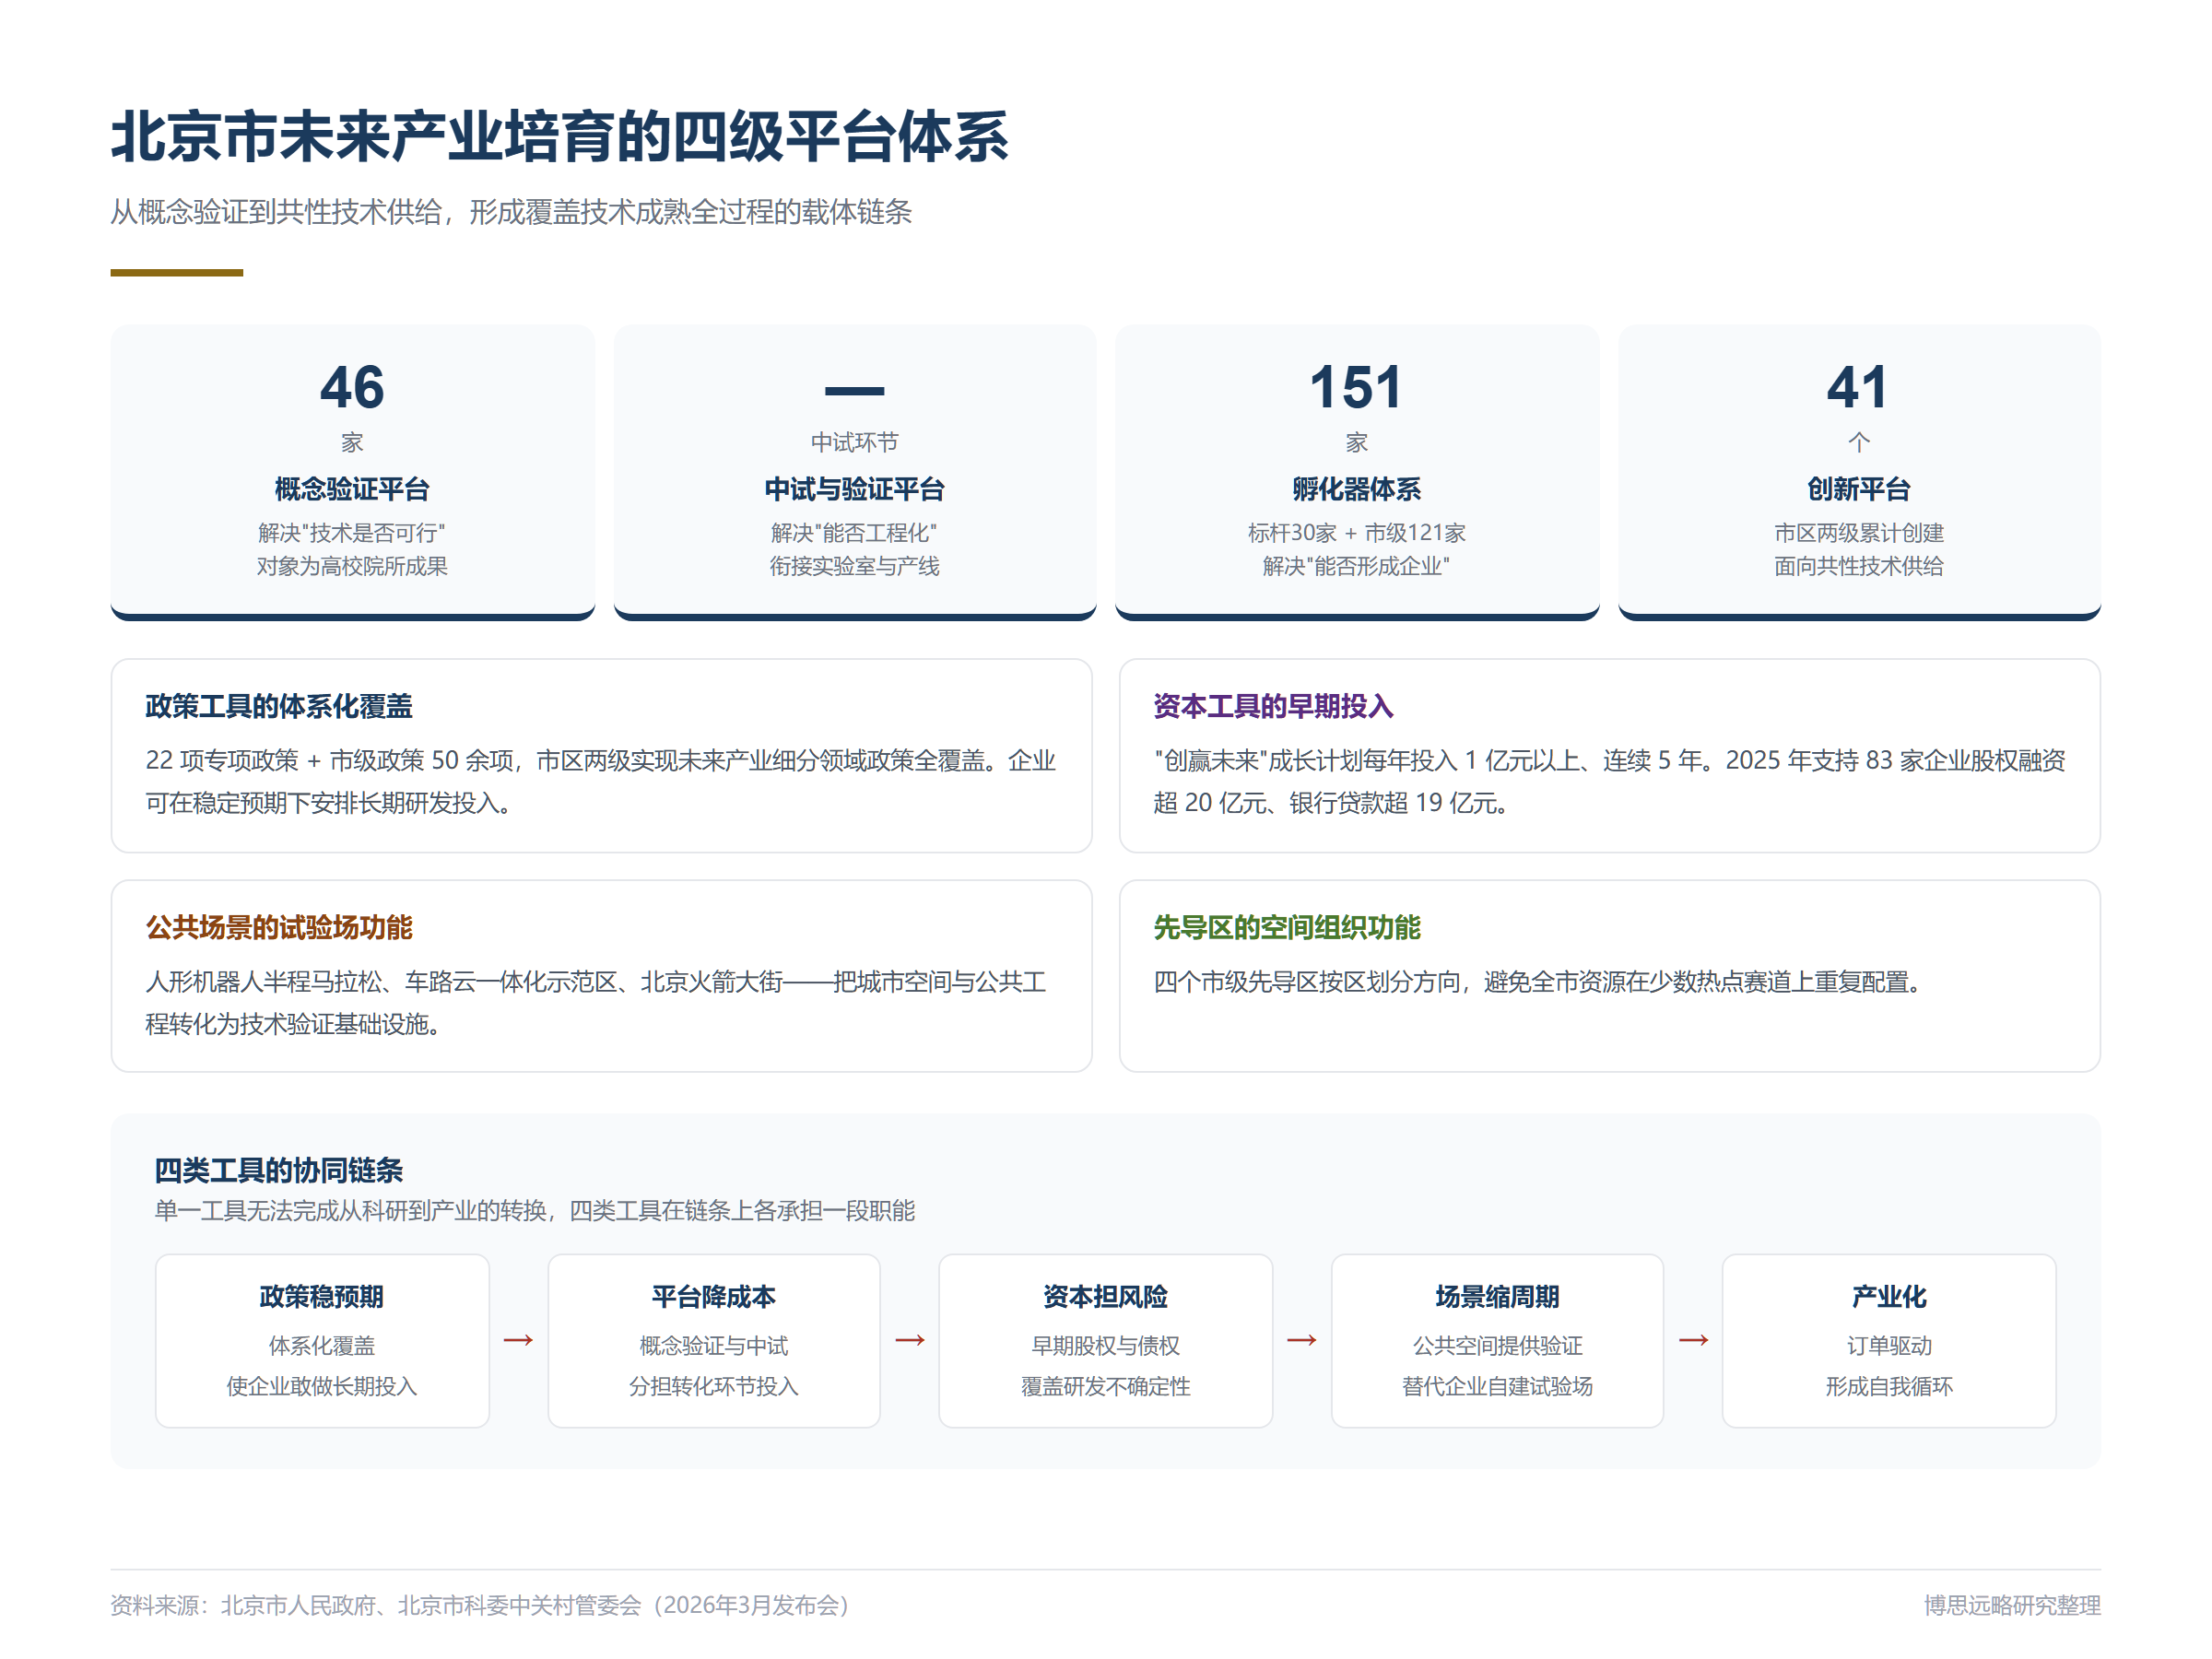
政策的落地依赖载体承接。北京市在创新平台建设上呈现出明显的层级特征,市区两级累计创建41个创新平台,概念验证平台累计46家,标杆孵化器30家,市级孵化器121家。
这四组数字对应培育链条上的四个环节。概念验证平台解决技术可行性问题,孵化器解决企业形成问题,创新平台则面向共性技术供给。从数量结构看,概念验证平台与市级孵化器两端较厚、中间衔接较薄,这与未来产业"科研端活跃、产业化端薄弱"的特征相符。
1.3 产业运行指标呈现结构性增长
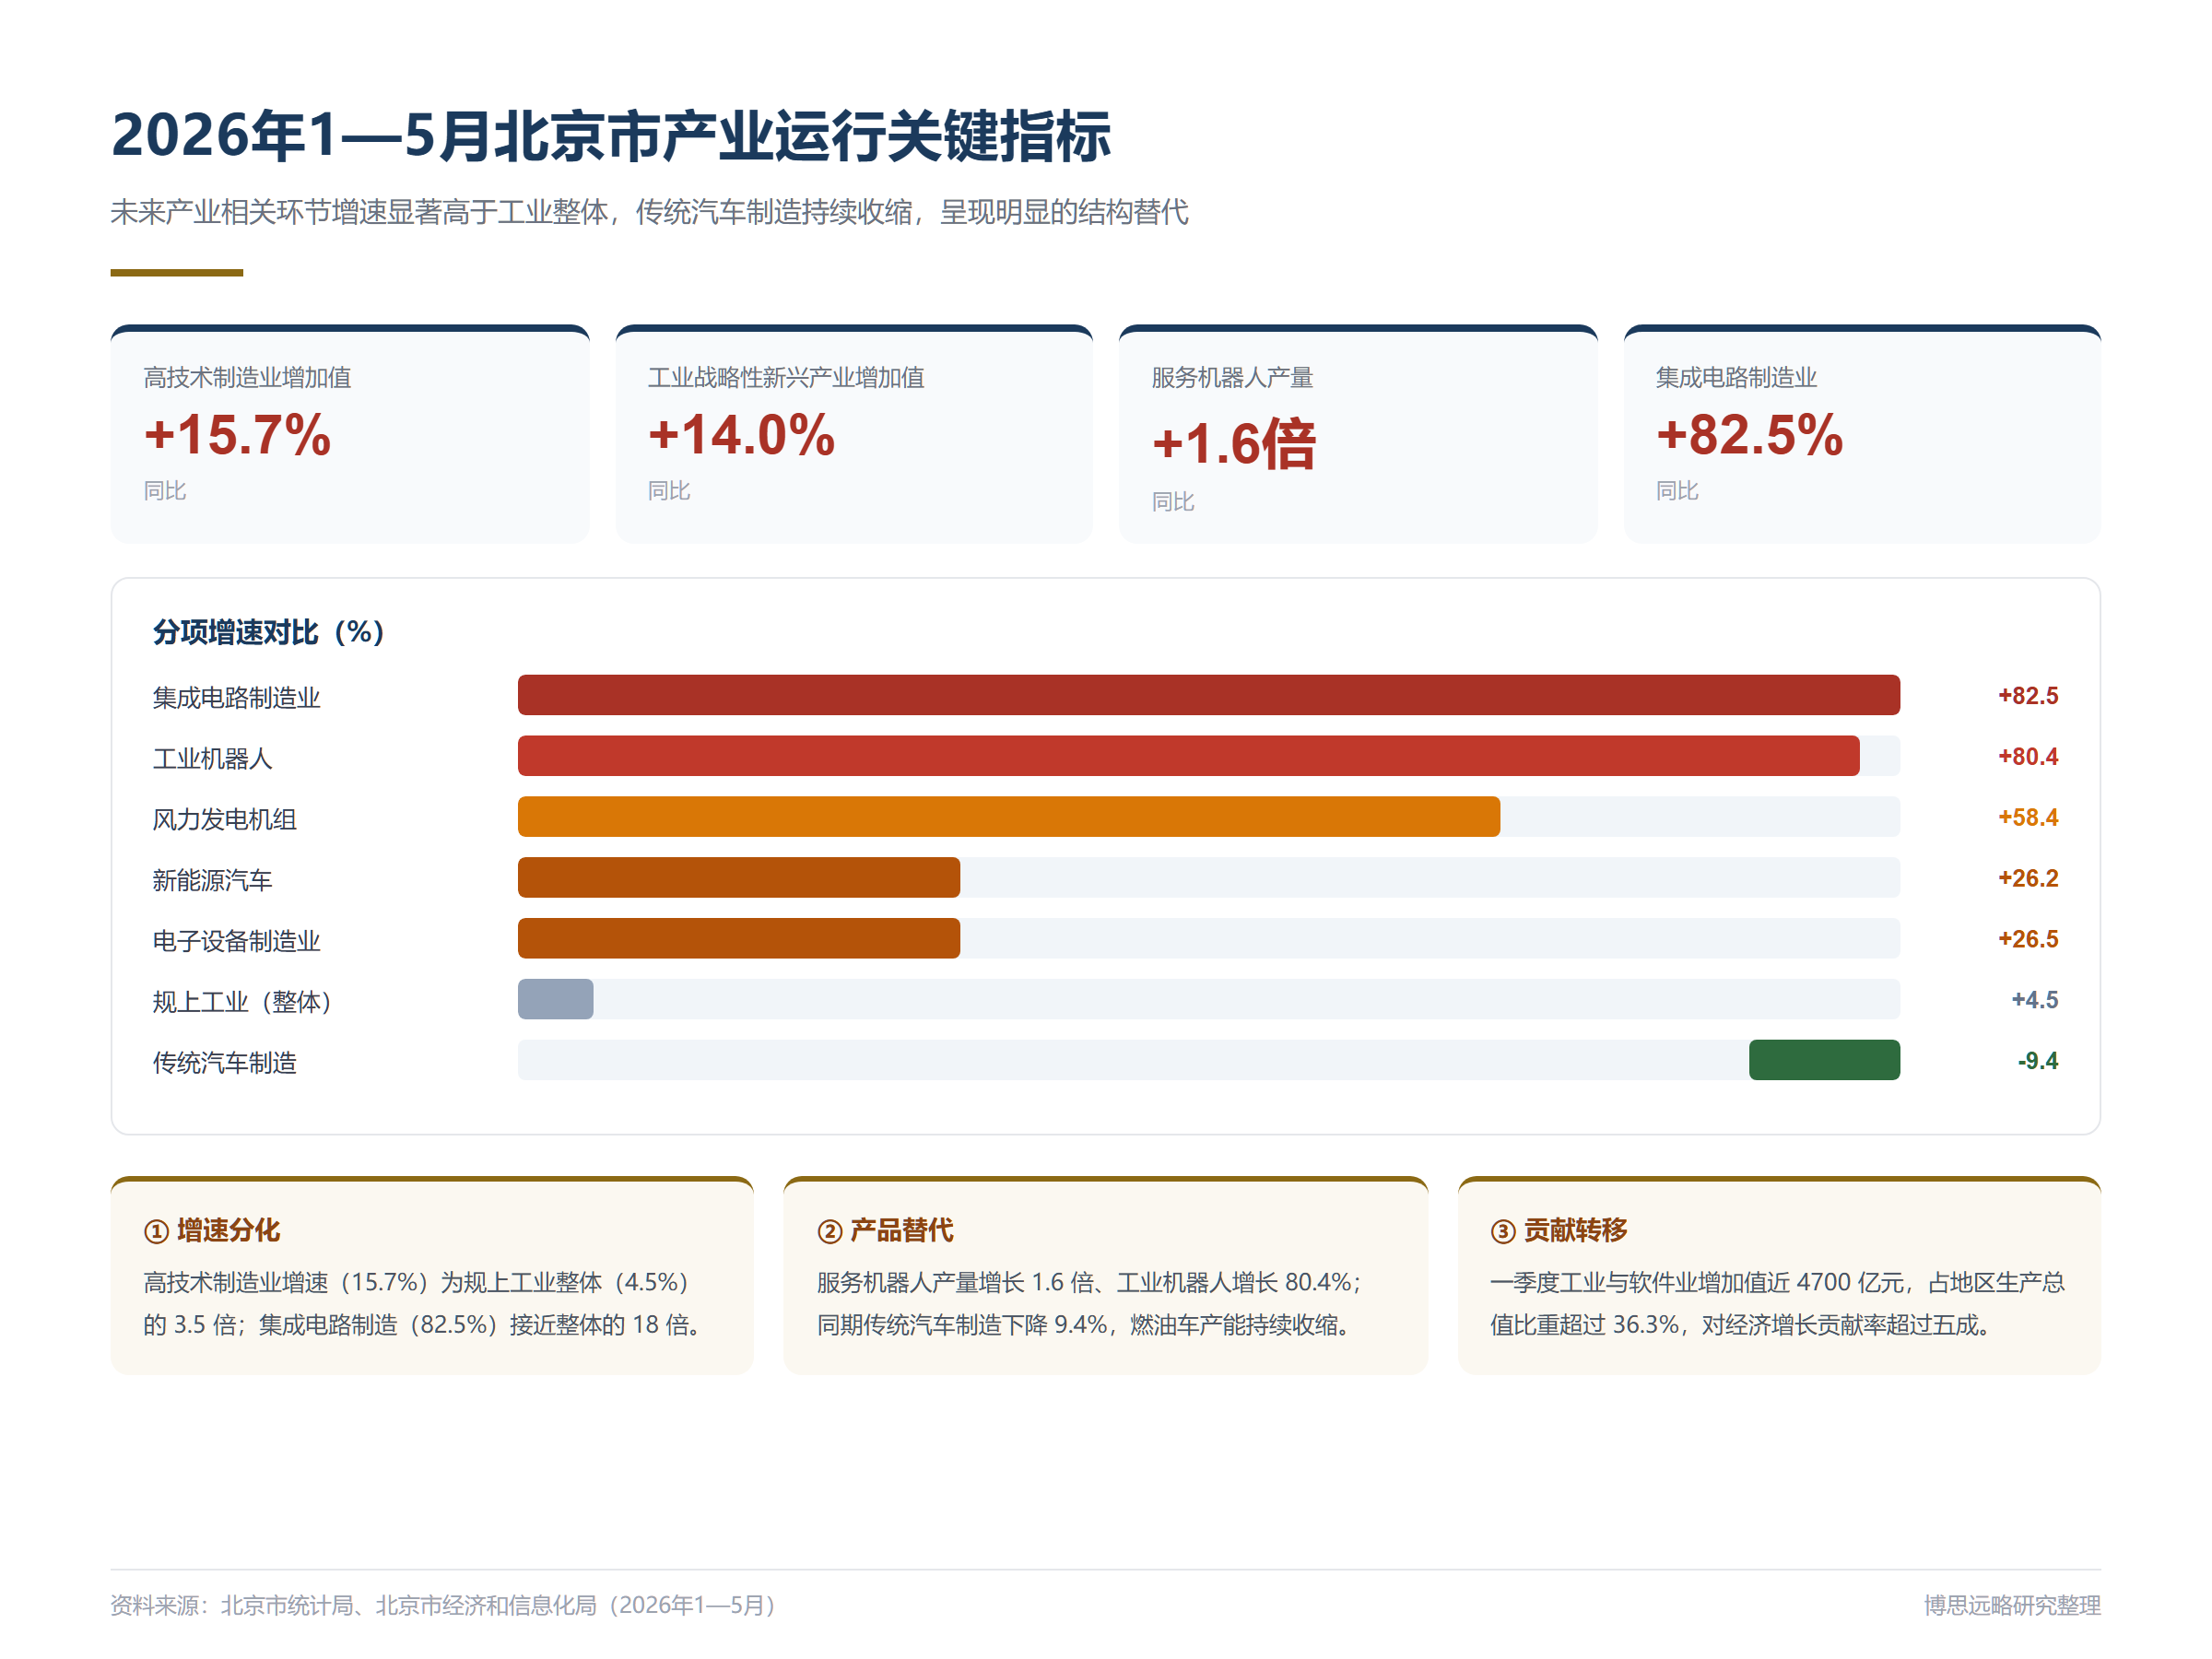
北京市统计局数据显示,2026年1至5月,全市规模以上高技术制造业、工业战略性新兴产业增加值分别同比增长15.7%和14%,两项增速均显著高于规模以上工业增加值4.5%的整体增速。
从具体产品看,服务机器人产量增长1.6倍,工业机器人增长80.4%,风力发电机组增长58.4%,新能源汽车增长26.2%。从细分行业看,集成电路制造业增速达82.5%,电子设备制造业增长26.5%,传统汽车制造则下降9.4%。
这组数据反映出一种替代关系。增速最快的集成电路制造与机器人制造对应市场化程度最高的环节,负增长的传统汽车制造则代表既有主导产业在转型中的产能收缩。未来产业对区域产业结构的改造并未停留在叠加层面,它通过要素与资本流向的重新配置实现了对存量产业的替代。同期,北京市一季度工业与软件业增加值接近4700亿元,占地区生产总值比重超过36.3%。
二、北京市四个先导区空间功能分工构成
2.1 海淀区的算法与信息定位
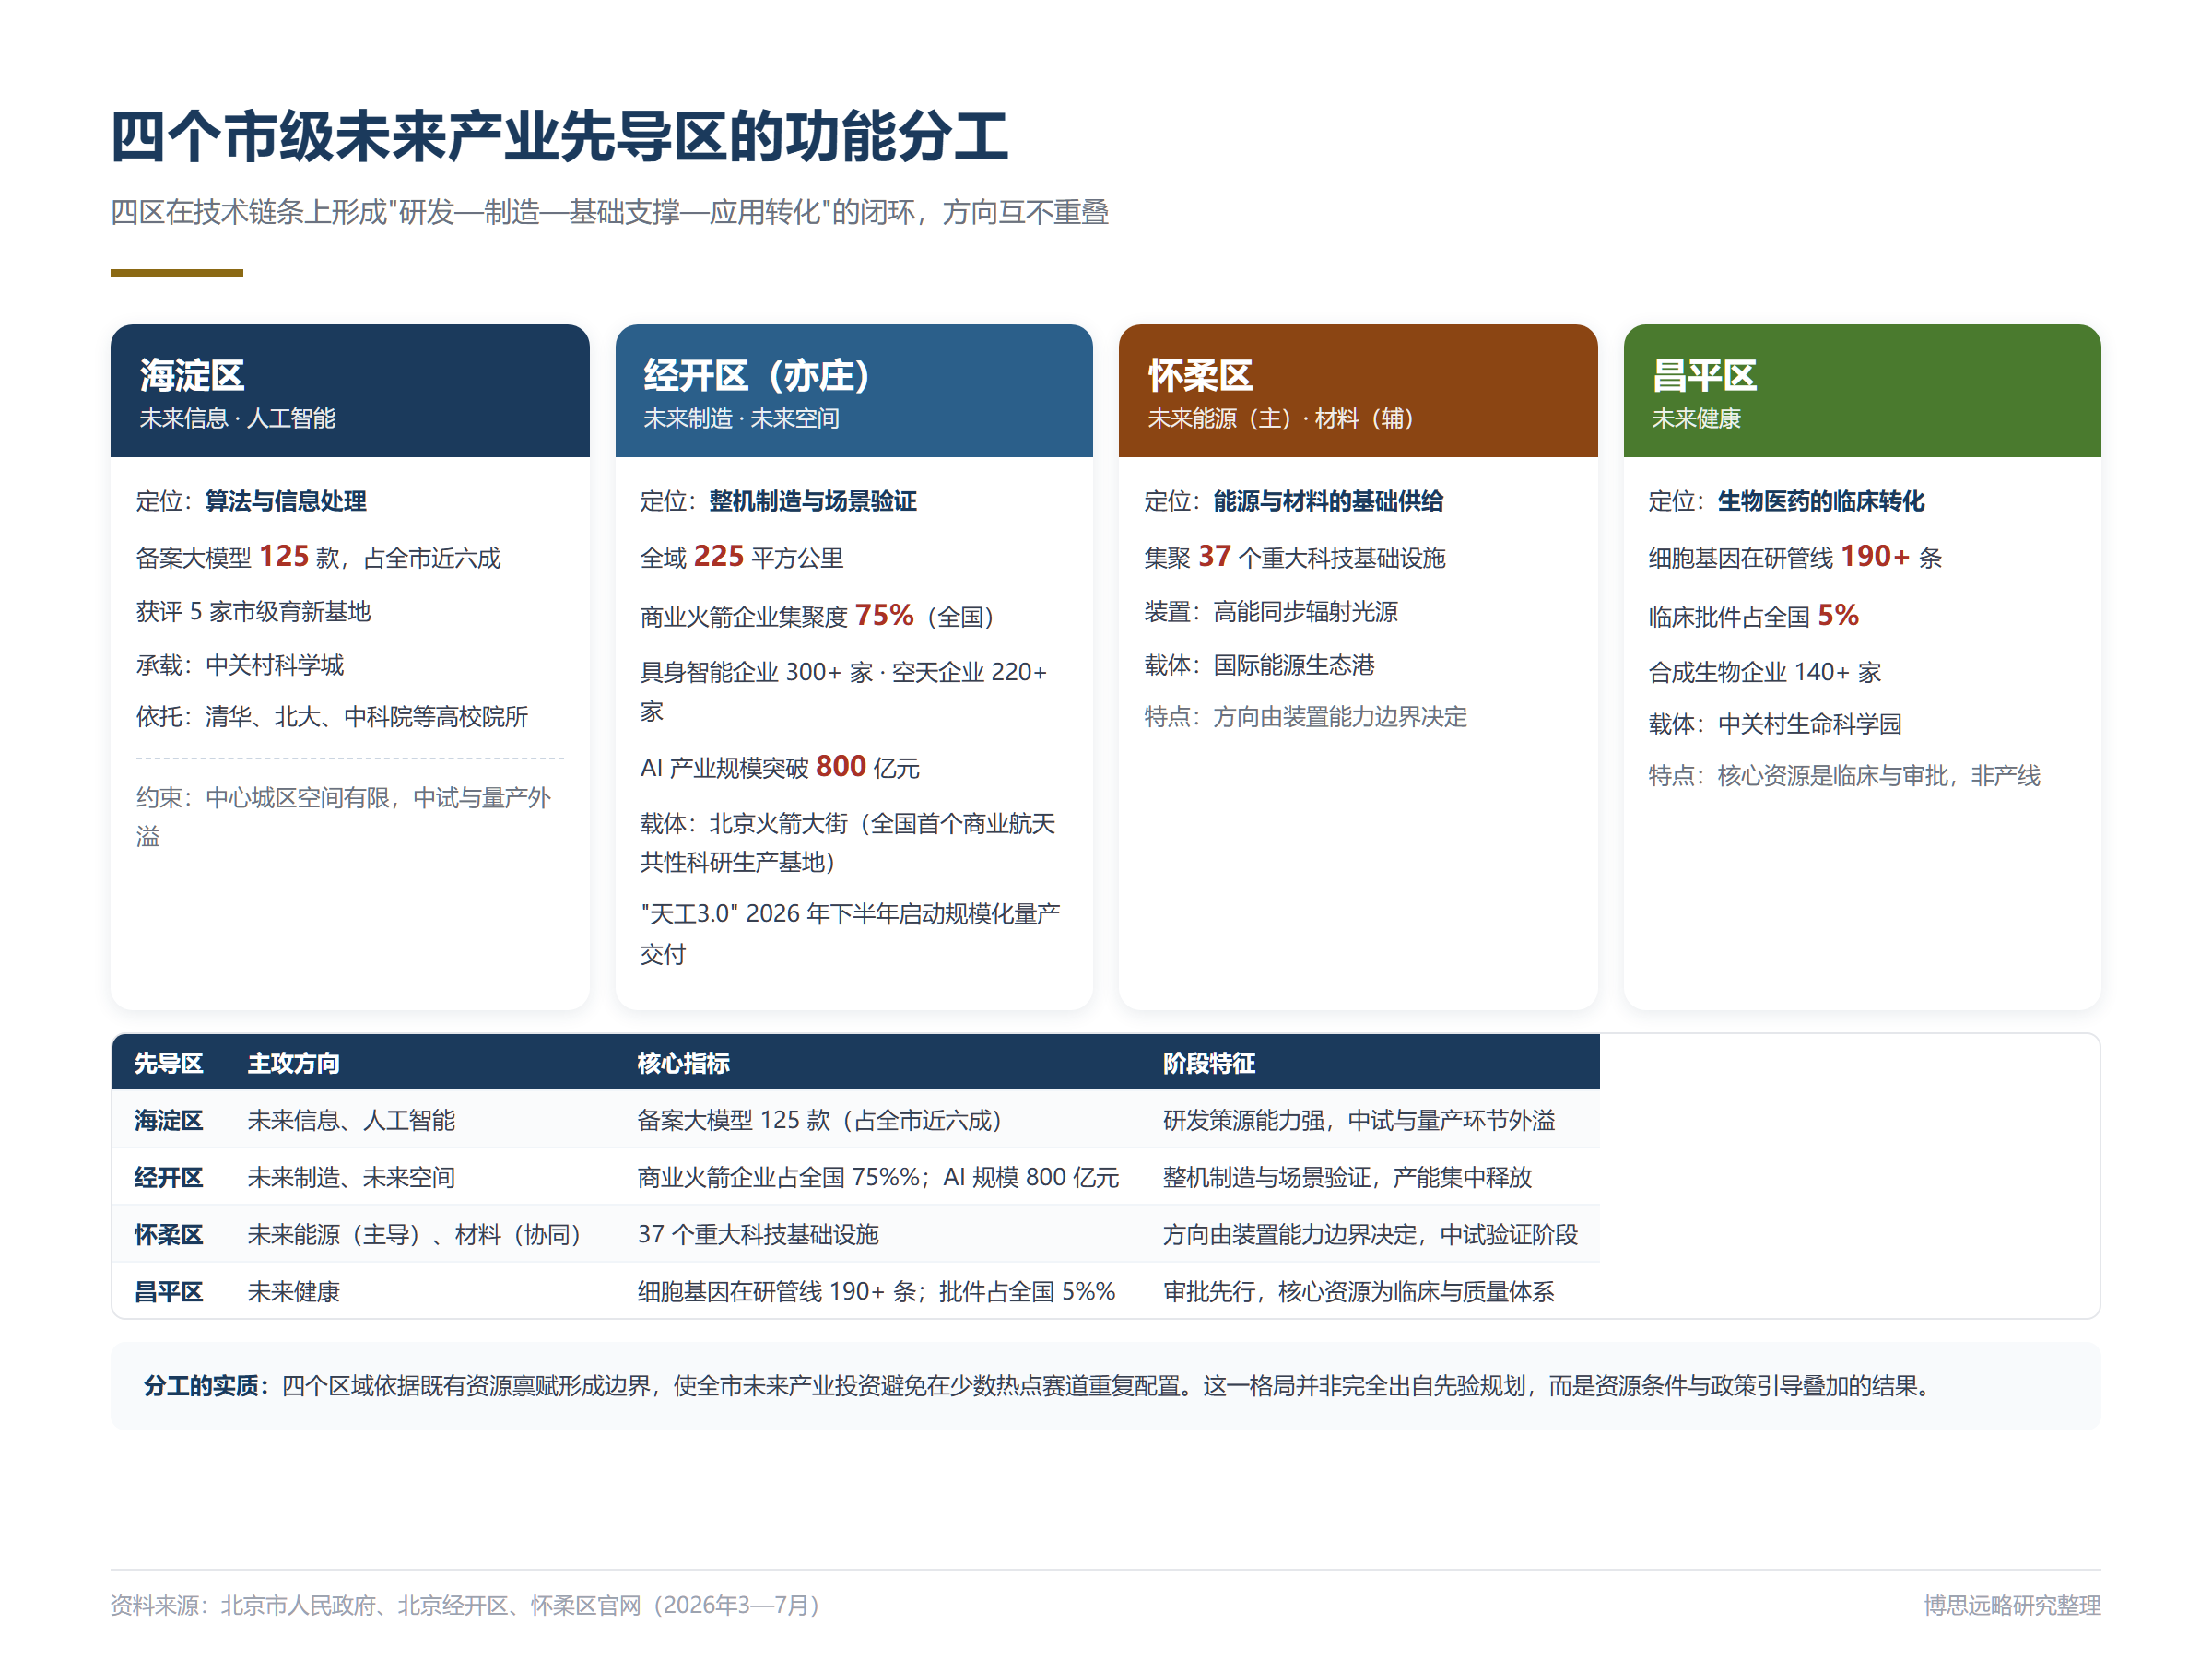
海淀区是北京市首批未来产业先导区之一,该区聚焦未来信息与人工智能赛道。全区备案大模型达125款,占全市比重接近六成,多款产品对标全球头部模型。
海淀区的优势来自高校与科研院所的密度,该区在算法研究、算力调度、数据治理等环节具备持续供给能力。其局限同样明确,中心城区空间约束使中试与量产难以就地展开。
2.2 经开区的整机制造与场景验证定位
经开区以全域225平方公里为先导区建设范围,聚焦未来制造与未来空间两大方向,重点布局具身智能机器人、高级别自动驾驶、原子级制造、商业航天、卫星网络五个领域。
经开区集聚具身智能相关企业300余家,空天领域企业超220家,商业火箭企业集聚度达全国75%;人工智能产业链核心企业超800家,机器人与智能制造企业超300家。全区未来产业规模以上企业占北京市四分之一,人工智能产业规模突破800亿元。
产能的实质性落地比企业数量更具指标意义。京津冀首个万台级具身智能机器人超级工厂已在经开区规模投用,规划2026年实现1万台套、2027年达2万台套、2030年达50万台套。北京人形机器人创新中心与地瓜机器人协同打造的全尺寸通用人形机器人"天工3.0",将于2026年下半年启动规模化量产交付。商业航天领域,蓝箭航天朱雀三号重复使用遥二运载火箭完成静态点火试验。
经开区在场景供给上的做法具有样本价值。该区连续举办两届人形机器人半程马拉松,建成全国首个商业航天共性科研生产基地"北京火箭大街","车路云一体化"自动驾驶示范区进入4.0建设阶段。这些举措把城市空间转化为验证场,以真实场景替代实验室测试。
2.3 怀柔区的能源与材料基础供给
怀柔区依托综合性国家科学中心的原始创新优势,构建了以未来能源为主导、未来制造与未来材料为协同支撑的"一主两辅"格局。
这一格局的基础是重大科技基础设施的聚集。怀柔科学城集聚37个重大科技基础设施与怀柔国家实验室,其中包括高能同步辐射光源等装置。在产业方向上,怀柔区以国际能源生态港为载体,围绕新型储能、氢能、新型电力系统布局,依托怀柔国家实验室攻关固态电解质、碳化硅功率器件,推进全固态电池、液流储能、压缩空气储能的中试验证。未来材料方向,该区聚焦超宽禁带半导体与高温超导。
怀柔区的路径与其他三个先导区存在方法论差异。该区产业方向主要由科学装置的能力边界决定,而非由市场需求倒推。这一路径的优势在技术源头受限较少,风险在于装置能力与产业需求匹配需要较长磨合期。
2.4 昌平区的临床转化优势
昌平区的优势集中在未来健康领域。在细胞与基因治疗方向,该区集聚了一批创新企业,在研管线超过190条,已获注册临床批件数量占全国5%;在合成生物制造方向,该区集聚企业超过140家。
昌平区的产业形态与海淀、亦庄存在明显区别。细胞与基因治疗、合成生物制造均属强监管领域,产业化节奏受审批通道影响远大于受产能影响。这一区域的核心资源不是厂房与产线,而是临床资源、审批经验与质量体系。
2.5 四个互不重叠的分工象限
将四个先导区并置观察,一条清晰的分工边界便显现出来。海淀区负责算法与信息处理,经开区负责整机制造与场景验证,怀柔区负责能源与材料的基础供给,昌平区负责生物医药的临床转化。四者在技术链条上形成研发、制造、支撑、转化的完整闭环,彼此不存在明显的方向重叠。
这一分工格局的形成更多源于各区既有资源禀赋与政策引导的叠加。无论成因如何,其效果是确定的,即全市未来产业投资得以避免在少数热点赛道上的重复配置。
三、六大方向的赛道进展分化
3.1 未来信息从技术验证转向产品交付
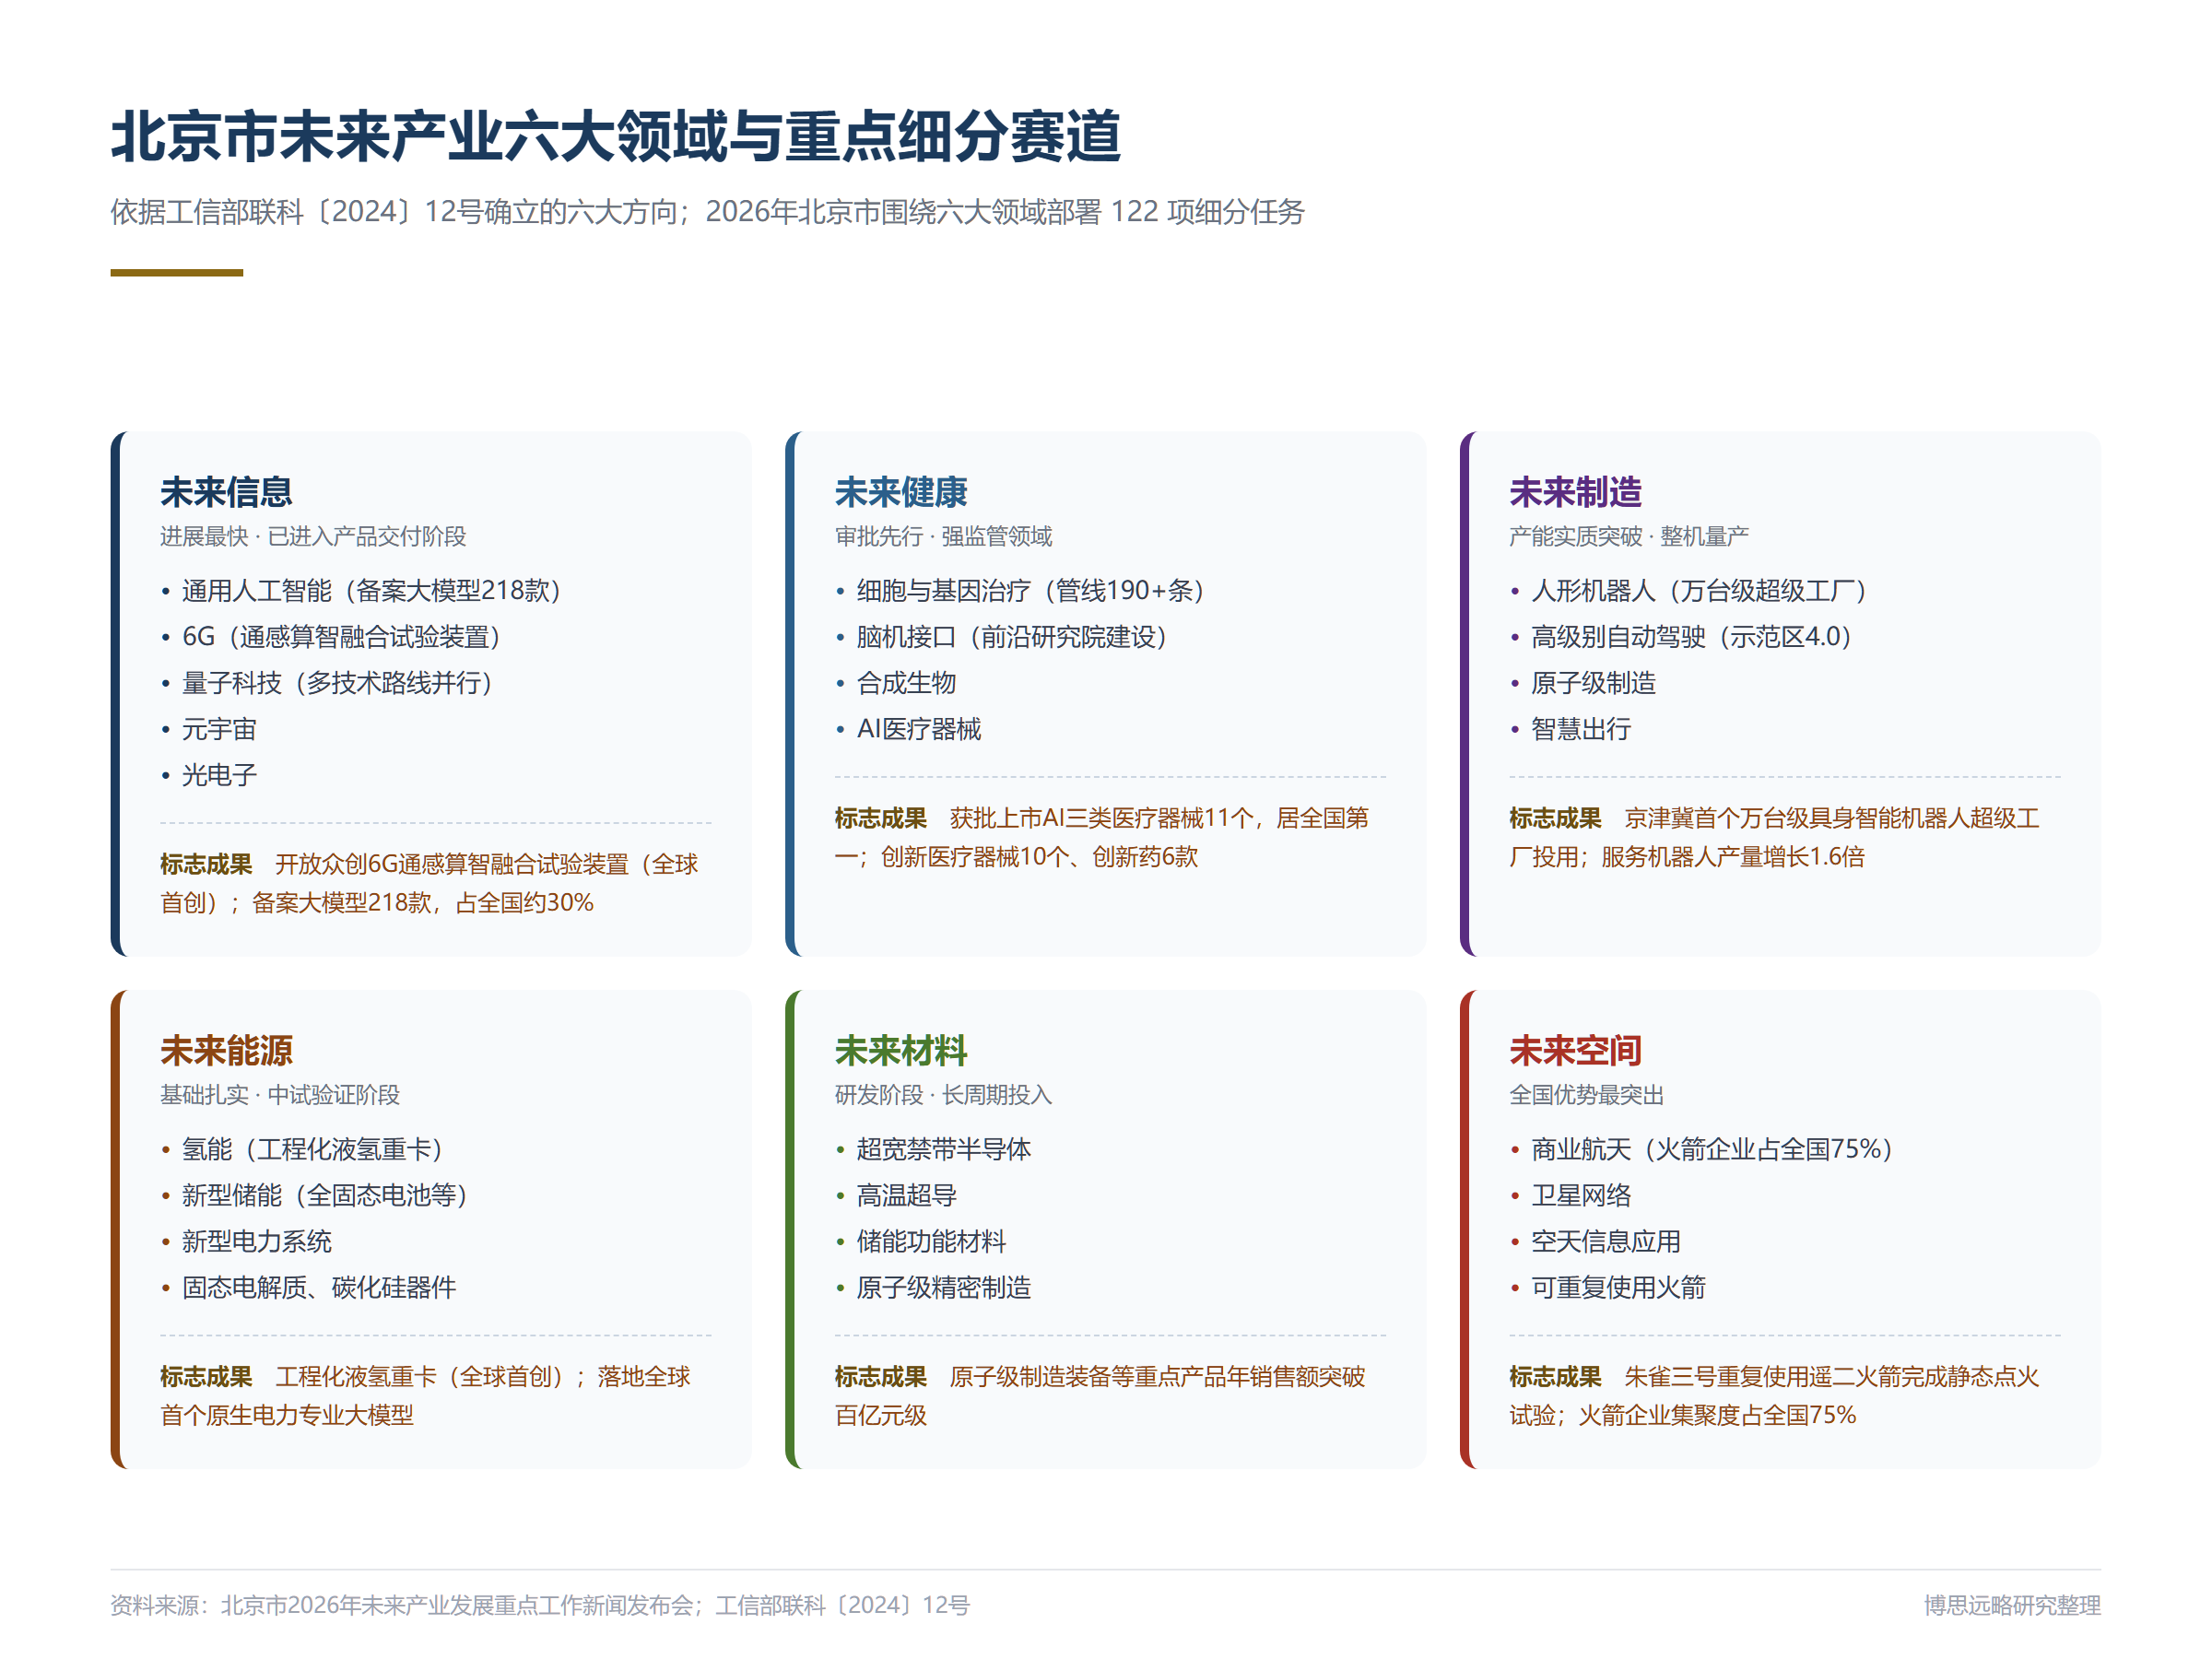
未来信息是北京市进展最快的领域。在通用人工智能方向,全市备案大模型达218款,占全国约30%,数量上已形成规模效应。在6G方向,开放众创6G通感算智融合试验装置已经产出,基带芯片等关键技术进入攻关阶段。在量子科技方向,量子计算产业创新中心加快落地,多条技术路线并行推进。
这一领域的阶段性特征十分明确,技术指标已进入国际第一梯队,商业模式验证刚刚开始。备案数量到实际调用规模的转化,是"十五五"前期需要解决的核心问题。
3.2 未来制造的整机产能突破
未来制造的进展集中体现在人形机器人方向。除前述万台级超级工厂与"天工3.0"量产计划之外,北京市在智能制造基础上也具备承接能力。全市现有先进级智能工厂197家、卓越级工厂19家、灯塔工厂6家,规模以上制造企业数字化转型达标率达84%。
机器人量产对精密加工、质量一致性、供应链响应速度要求极高,与智能工厂的既有能力高度重合,构成整机制造在北京落地的基础条件。
3.3 商业航天的聚集效应
商业航天是北京市在全国范围内优势最为突出的方向。经开区集聚商业航天企业180余家,火箭企业数量占全国75%,区内已形成覆盖火箭研制、卫星制造、配套分系统、发射运营、空间行业应用的全链条集群。
航天系统的院所与人才长期集中在北京,商业航天兴起后技术团队的外溢沿原有网络展开,北京因而在火箭研制环节形成了难以复制的优势。
3.4 未来健康领域的审批通道约束
未来健康领域呈现出"审批先行"的特征。2025年北京市获批上市AI三类医疗器械11个,居全国第一;创新医疗器械10个、创新药6款,居全国前列。昌平区细胞与基因治疗管线超过190条,注册临床批件数量占全国5%。
该领域的产业化节奏取决于监管科学进展,北京市的政策布局也相应侧重审批服务与临床资源对接。
3.5 未来能源与材料的基础积累与产业化时滞
在未来能源方向,北京市于氢能领域产出了工程化液氢重卡等成果,并在新型储能、新型电力系统方向依托怀柔的装置能力推进中试验证。在未来材料方向,原子级制造被列为经开区重点领域之一,超宽禁带半导体、高温超导等方向目前处于研发阶段。
这两个方向的技术积累充分,但距离规模化商业应用仍有较长距离,政策资源的投入周期需要以五年以上为期安排。
3.6 分化特征的政策含义
六大领域的进展梯度说明,未来产业并非一个均质的整体。已进入产品交付的未来信息与未来制造,政策重点应转向市场准入与应用场景;处于中试阶段的未来健康与未来空间,重点在于审批效率与产业链配套;仍处研发阶段的未来能源与未来材料,则需要持续的基础投入与容错机制。以同一套工具应对不同阶段的领域,是未来产业培育中最容易出现资源错配的环节。
四、北京市四类工具的“组合拳”效应
4.1 政策工具的体系化转向
22项专项政策与50余项市级政策的组合,意味着政策供给已从"针对单个项目的补贴"转向"面向整个领域的制度覆盖"。这一转向给企业带来稳定的政策预期,企业因而可以在较长周期内安排研发投入。
4.2 概念验证平台的衔接功能
46家概念验证平台是北京市平台体系中具有特色的一环。科研成果与可产业化技术之间的差距多在概念验证阶段暴露,北京市将其作为独立环节建设,实质是在两类评价体系之间建立了转换接口。
4.3 资本工具的早期投入取向
北京市推出"创赢未来"成长计划,面向未来产业早期企业与创新团队,每年投入1亿元以上,连续实施5年。2025年,北京市举办9场"创赢未来"企业路演,支持83家企业实现股权融资超过20亿元、银行贷款超过19亿元。
这组数据呈现出均衡的结构。股权融资与银行贷款规模接近,说明资本工具在债权与股权两个方向同时发力。未来产业企业研发周期长、抵押物不足,纯股权融资会稀释控制权,纯债权融资难以覆盖研发风险,两类工具的配比直接影响融资选择。
4.4 城市场景的试验场功能
经开区将整座城市作为新技术的验证场,这一做法是四类工具中最具突破性的一类。人形机器人半程马拉松、自动驾驶示范区、"北京火箭大街"等载体,本质上把公共空间与公共工程转化成了技术验证的基础设施。
这种做法显著降低了单个企业的验证成本。技术验证如果由企业独立承担,往往会推迟产品上市时间;由公共部门提供场景之后,从样机走向商品的周期得以明显缩短。不过此类工具依赖较强的组织协调能力,其他区域复制时需评估自身资源条件。
五、北京市未来产业发展阶段转换的判断与三类问题
5.1 驱动机制切换的窗口期判断
北京市未来产业当前的增长仍带有较强的政策投入特征。2026年1至5月高技术制造业增加值增长15.7%,同期全市规模以上工业增加值增长4.5%,差距主要来自新兴部门的产能释放,而产能释放的背后是前期政策投入的滞后效应。
要判断驱动机制是否完成切换,可以观察三个指标。第一个是订单结构,即人形机器人、商业航天等领域订单中市场化客户的比例是否超过政策性采购;第二个是收入结构,即大模型企业的API调用收入是否超过项目制收入;第三个是现金流,即未来产业企业的经营性现金流是否转正。
按现有规划,万台级机器人超级工厂2027年将达2万台套产能。如果订单不能同步跟进,届时将出现产能利用率不足的问题。2026至2028年因此成为关键窗口。
5.2 亦庄模式向其他先导区的扩散
经开区"以场景换时间"的做法在未来产业培育中显示出较高效率。四个先导区的分工明确之后,海淀、怀柔、昌平在各自领域也将建立类似的场景供给机制。怀柔区可能依托大科学装置的开放共享形成验证场景,昌平区则可能依托医疗机构形成临床验证场景。
这一扩散过程受场景组织成本约束。经开区属产业功能区,整体开放较易;海淀、昌平功能复合,协调难度更高。
5.3 未来产业与既有产业关系的重新定义
北京市在未来产业发展中已经出现未来产业与传统产业协同的迹象。智能工厂为机器人量产提供了制造基础,汽车产业的电动化转型为功率半导体提供了需求,医疗资源为细胞治疗提供了临床场景。这类关系的实质在于,未来产业的规模化需要既有产业提供制造能力与应用市场。
由此可以得出一个推论,未来产业的空间分工应当依据既有产业能力。中心城区适合承载研发与总部,具备制造基础的产业功能区适合承载整机与部件。
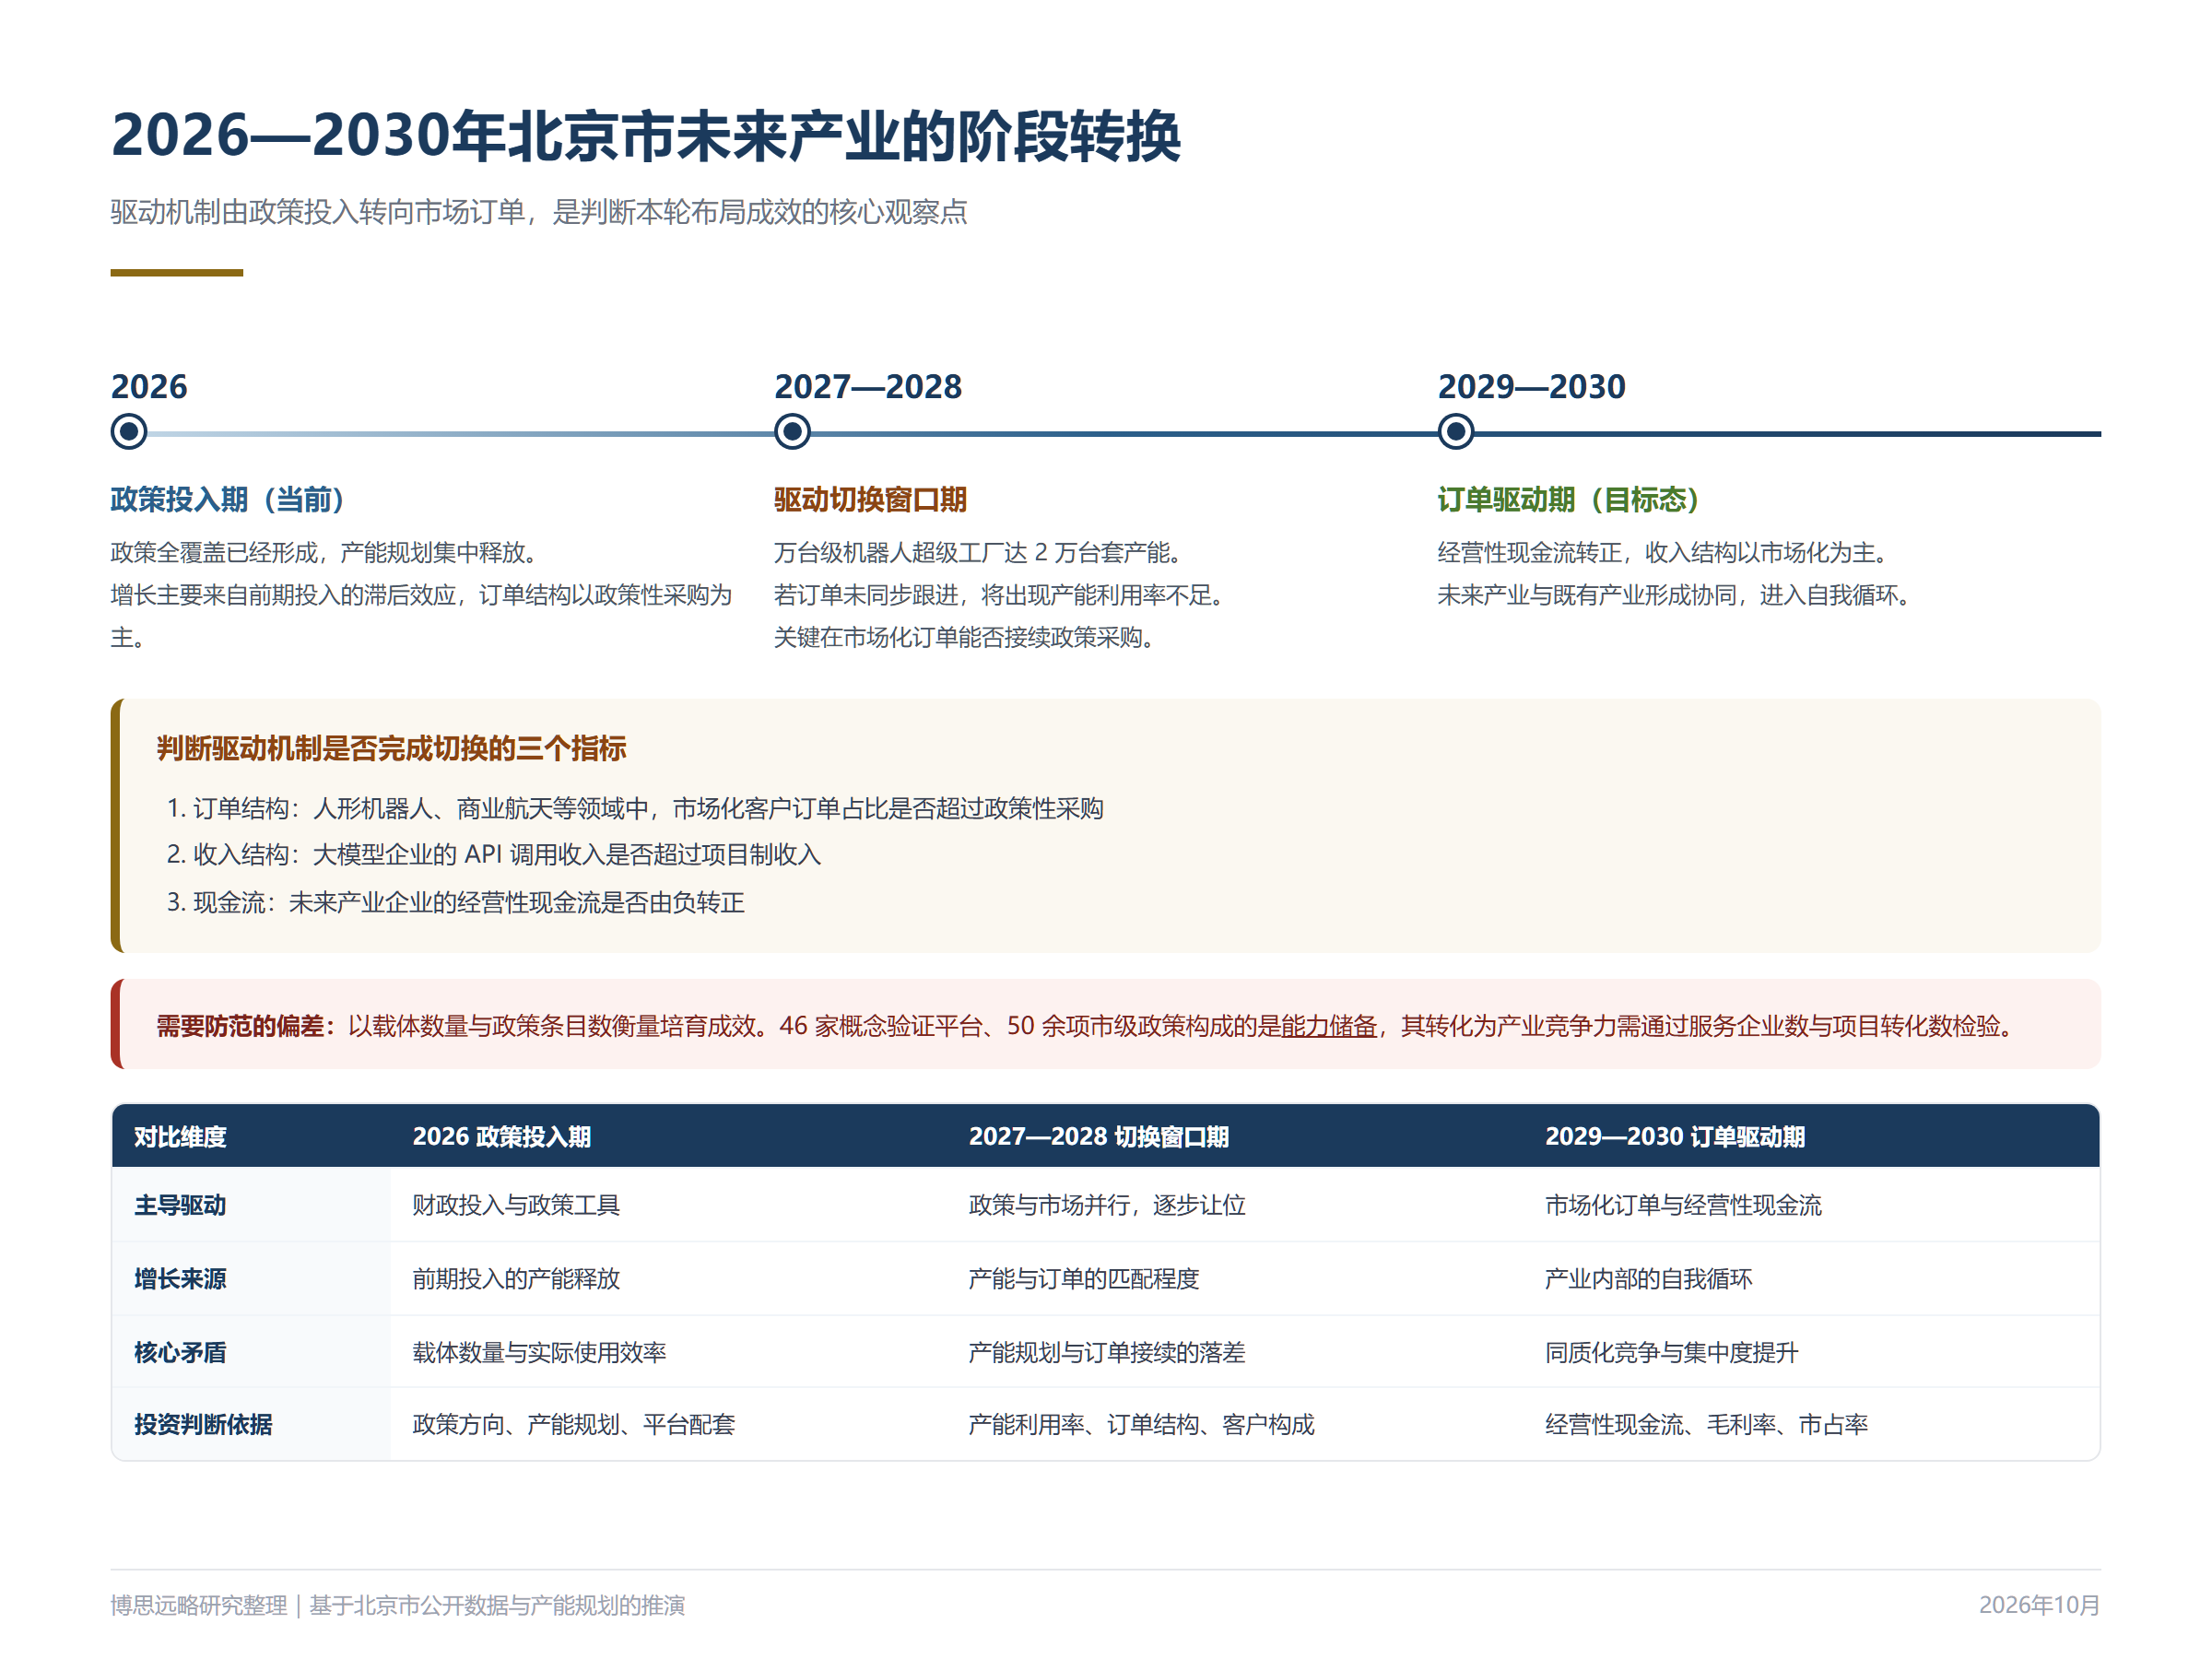
5.4 北京市发展未来产业需要重点关注的3类问题
第一类是政策密度与市场规模的匹配问题。如果三年后未来产业企业的收入中政策性收入占比仍然偏高,说明市场驱动的转换尚未完成。
第二类是平台数量与实际使用效率的问题。46家概念验证平台、30家标杆孵化器、121家市级孵化器构成的服务网络,其使用效率需要通过服务企业数量、转化项目数量等指标持续评估。
第三类是赛道选择的动态调整问题。当前政策资源的分布相对均衡。各领域进展分化显现之后,资源配置需要建立动态调整机制。
北京市未来产业培育的各项举措,为我国各地因地制宜发展未来产业提供了成功典范参考。这一实践经验可概括为三点,即以政策全覆盖稳定企业预期,以四级平台体系衔接科研与产业,以场景开放压缩技术验证周期。
培育机制的有效性终要由市场检验。在2026至2028年的窗口期内,未来产业能否从政策驱动转向订单驱动,将决定这一轮布局的实际成效。对其他正在布局的地区而言,真正可迁移的经验不是政策数量与载体规模,而是四类工具之间的配合逻辑。
资料来源:文中数据来自北京市2026年未来产业发展重点工作新闻发布会、北京市统计局、北京市经济和信息化局,以及北京经济技术开发区、怀柔区、昌平区人民政府公开发布的信息,政策表述依据工业和信息化部联科〔2024〕12号文件与《中华人民共和国国民经济和社会发展第十五个五年规划纲要》。
以上文章仅为学习交流之用,不产生任何建议。因技术与产业发展迅速,文章内容难免存在疏漏和不足,欢迎批评指正。
相关阅读
- 打造新质生产力:北京、上海、苏州因地制宜布局未来产业创新发展全景解读
- 北京:关于“未来产业合伙人”招募的通知
- 北京发布2026年应用场景三张清单 共240项推动首都国企场景开放
- 五大场景入选国家首批标志性重大应用场景项目清单 北京打造培育新质生产力的“试验田”
- 中国移动牵头组建北京6G应用创新实验室
- 北京市加快词元经济发展的行动方案(2026—2028年)
- 《关于金融支持建设北京(京津冀)、上海(长三角)、粤港澳大湾区国际科技创新中心的指导意见》
- 中共中央办公厅 国务院办公厅关于推动科技创新和产业创新深度融合的意见
- 工业和信息化部等八部门关于印发《产业基础能力提升“十五五”规划》的通知
- 京津冀等5个城市群将开展氢能综合应用试点
- 我国智能算力规模达2592EFLOPS
- 项目投资决策参考:人工智能产业领域最新数据多维度梳理(截至2026年10月)
- 项目投资决策参考:人形机器人产业领域最新数据多维度梳理(截至2026年10月)
- 项目投资决策参考:低空经济产业领域最新数据多维度梳理(截至2026年10月)
- 国资国企与民营企业合作设立新公司:七大维度可行性论证全解析