2026年10月9日,《中共中央 国务院关于发展新质生产力的意见》正式印发。文件围绕五个方面提出十九项重点举措,其中第(十)条专门部署“全面实施‘人工智能+’行动”,要求推进人工智能对传统产业的改造,加快智能网联新能源汽车、人工智能手机和电脑、人形机器人等新一代智能终端场景应用,并明确“因地制宜、分业施策布局国家人工智能行业应用中试基地和高价值应用场景”。
在此前的9月28日,国务院国资委在国务院新闻办发布会上系统披露了中央企业人工智能推进情况;7月下旬的世界人工智能大会上,国资委一次性发布第二批战略性高价值场景和行业高质量数据集,上线人工智能开源“焕新社区”2.0,启动国资央企智能软件工厂联合筑基工程,并将这一组动作定性为“央企以人工智能赋能实体经济进入体系化推进新阶段”。
政策文本与产业实践在同一个季度内相互印证,国有企业在人工智能领域的推进已越过零散试点与单点试验的阶段,进入场景、数据、算力、模型、生态同步投放,组织形态与资本结构同步调整的阶段。
一、我国人工智能+行动相关政策与布局安排的梳理
2025年8月,国务院印发《关于深入实施“人工智能+”行动的意见》,明确到2027年人工智能与六大重点领域广泛深度融合、智能终端与智能体应用普及率超过70%,到2030年超过90%,到2035年全面步入智能经济和智能社会。
在这套目标之下,国资央企的执行机制逐年收紧,据国务院国资委副主任庞骁刚在9月28日发布会上介绍,国资委连续三年,开年第一个专题会都是“AI+”专项行动部署会。这一安排表明,人工智能在国资央企年度工作中已不再是可选的创新议题,而是排在首位的固定任务。
2026年7月20日,国资委党委召开扩大会议,围绕人工智能提出四条要求,包括推动“AI+”专项行动走深走实、培育开放更多标志性场景,用好焕新社区、持续开放“模数算用”全域能力,依托产业共同体加强产业链协同,以及依托世界人工智能合作组织参与国际标准规范制定、抢抓出海机遇。
在推进工具上,国资委的做法已不再停留于发布倡导性意见,而是分批发布场景清单、上线开放平台、启动专项工程,使政策具备了可对接、可核验的具体载体。
二、人工智能要素供给体系的构成与建设进展
场景方面,国资委已发布中央企业战略性高价值场景百个标杆,覆盖工业、能源等20个行业门类,并从中提炼首批十大标志性场景。规划发展局局长戴希表示,下一步将建立中央企业场景库,以首批十大标志性场景为牵引分批发布、动态管理、应开尽开,并将焕新社区“场景专区”升级为全天候、常态化的线上供需对接平台。
数据方面,能源、交通、低碳、金融四个数据产业共同体汇聚千余个高质量数据集,建设方向从“泛数据积累”转向“垂直业务赋能”。算力方面,累计建成投产6个国产万卡智算集群,电碳算协同运营系统使算力用电成本降低30%。
模型与生态方面亦有具体进展,依托“星辰”“九天”基础大模型推出的超级智能体已经投入使用,带动产业侧中央企业建设百余个行业垂类模型;焕新社区2.0汇聚超过3万个模型和4000个数据集,支撑3万多名开发者,面向中小企业与科研院所免费提供2000卡规模国产芯片算力,190个中央企业中试验证平台可提供超过400项中试服务。
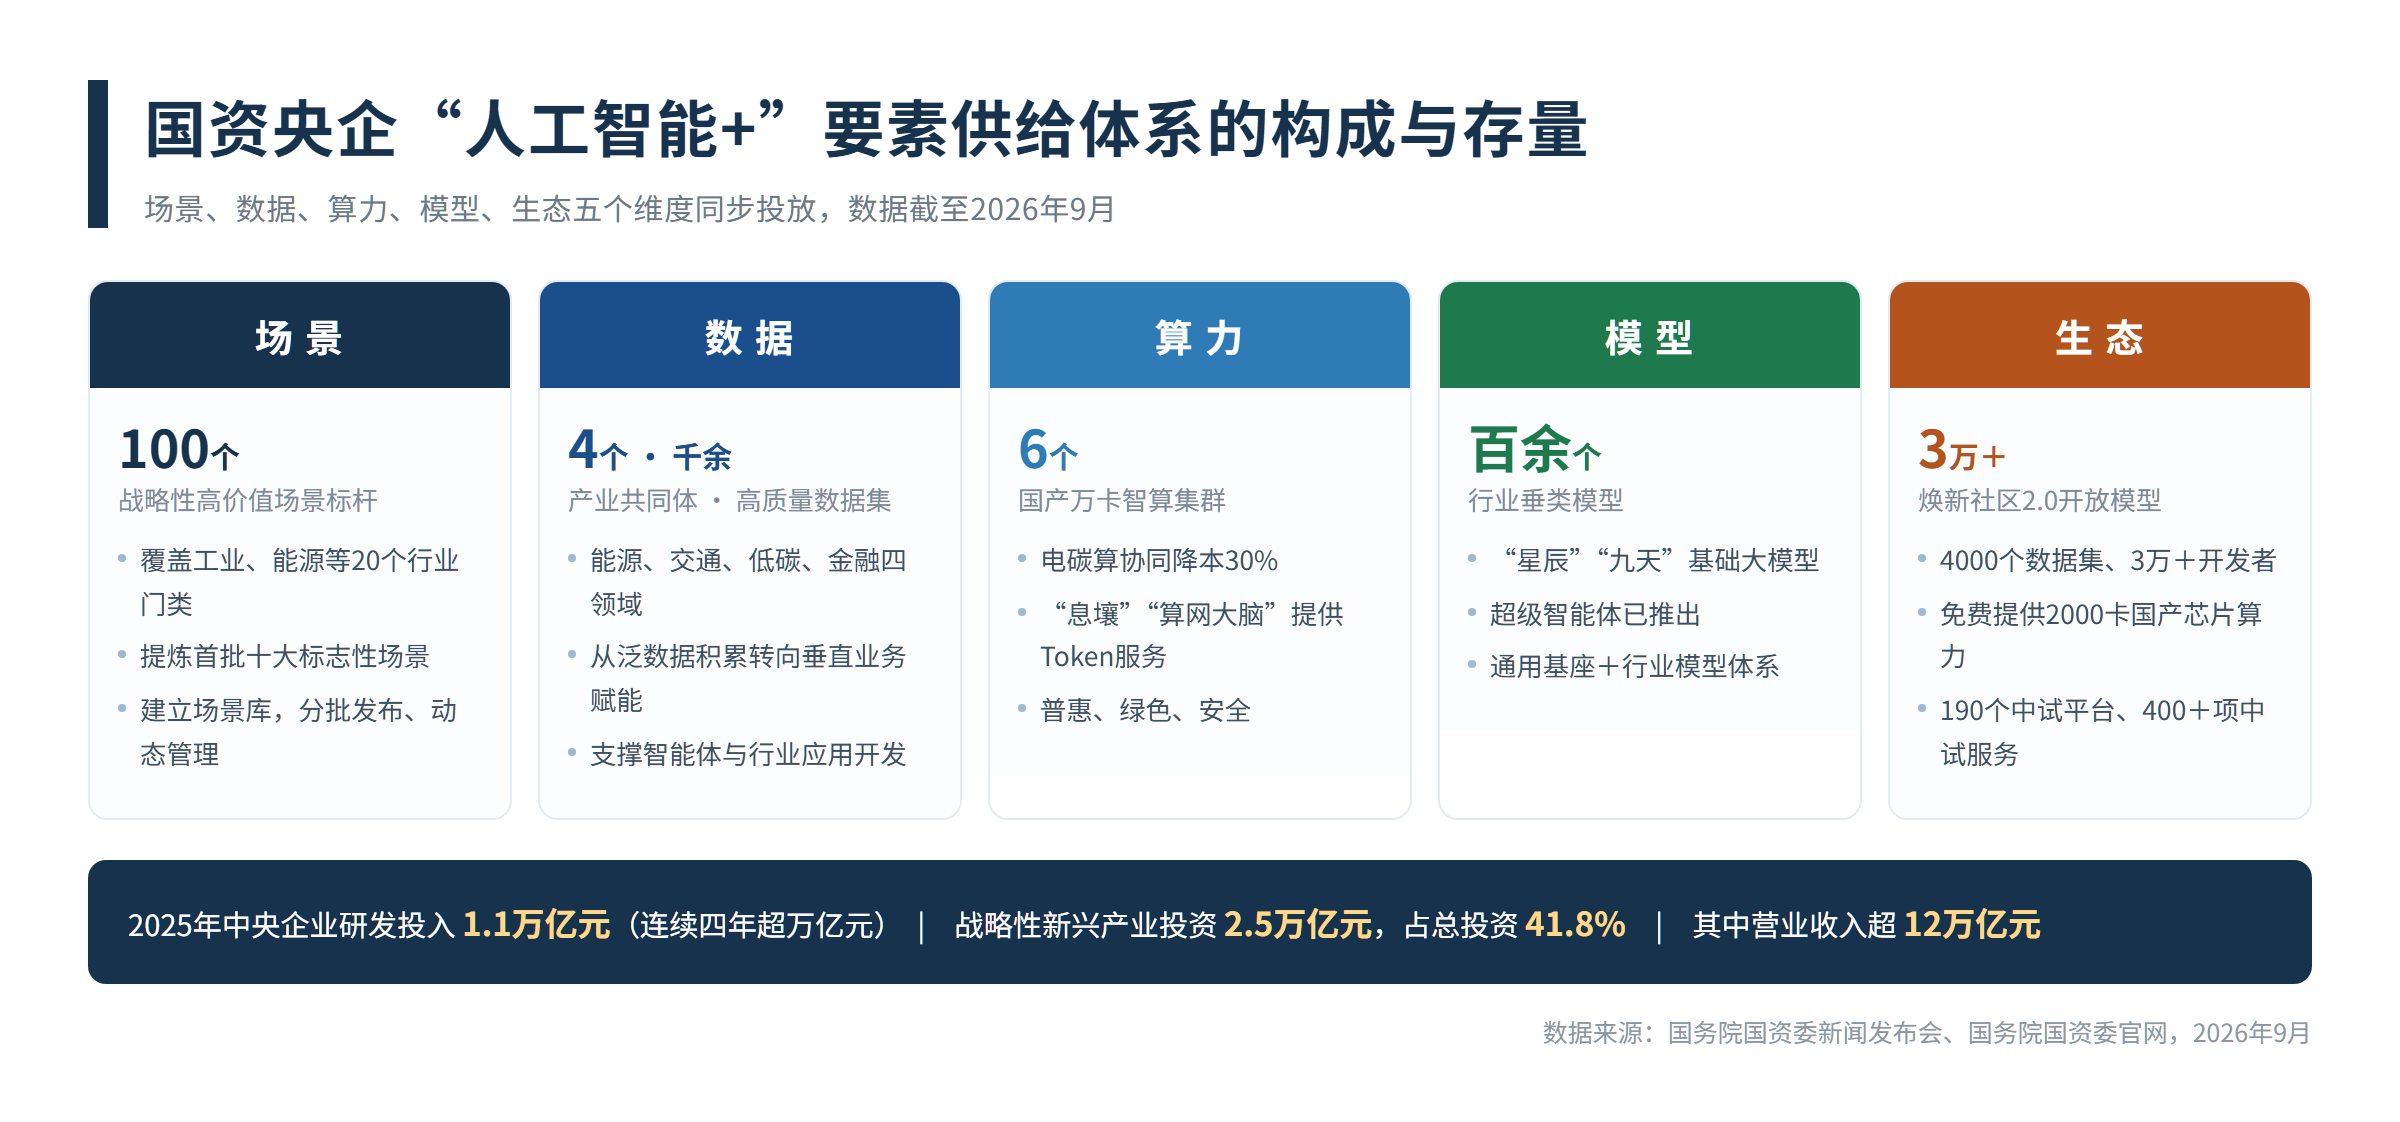
图1 国资央企“人工智能+”要素供给体系的构成与存量
资料来源:国务院国资委新闻发布会及官网,2026年9月
从投入端看,2025年中央企业研发投入达到1.1万亿元,连续四年超过万亿元;完成战略性新兴产业投资2.5万亿元,占总投资比重41.8%;战略性新兴产业营业收入超过12万亿元,连续三年每年增长1万亿元。
三、人工智能业务组织形态调整与资本运作路径
2026年10月20日,国家数据集团有限公司在河北雄安新区揭牌。这家企业以数据资源开发利用为主业,国资委对其职能的表述中,有两项与人工智能直接相关,即推动“人工智能+”行动更好落地、为人工智能产业提供高质量数据集和语料库。
同月,中国电信人工智能研究院孵化成立具身智能公司伽马智能,在上海徐汇区注册并入驻模速空间,聚焦自进化人形机器人的全模型创新及应用。该公司由中电信(上海)人工智能产业私募基金战略投资,该基金由中国电信联合上海国投先导基金、央企战略性新兴产业发展基金、徐汇区上海汇资共同出资,形成央企、地方国资、国家级战略性基金三层出资结构。
更早的一次调整发生在2025年末,中电信人工智能科技(北京)有限公司完成首轮增资引战,引入国家人工智能基金、北京人工智能基金等4家战略投资方,员工持股平台同股同价同权同步增资,中国电信股份有限公司仍为控股股东,公司估值进入全球独角兽行列,成为中央企业第一家人工智能独角兽企业。中国移动的路径相近,2026年2月九天研究院升级为中移九天人工智能科技(北京)有限公司。
从上述调整可以看出,人工智能业务正从集团内部部门转为可以独立签单、引入战略投资、实施股权激励的市场主体。独立法人身份使技术投入能够被估值与分层配置,也使各级基金可以在同一平台完成出资。与之相应,此类新设子企业的论证对象已经从技术方案扩展到股权结构、出资顺序与退出安排。
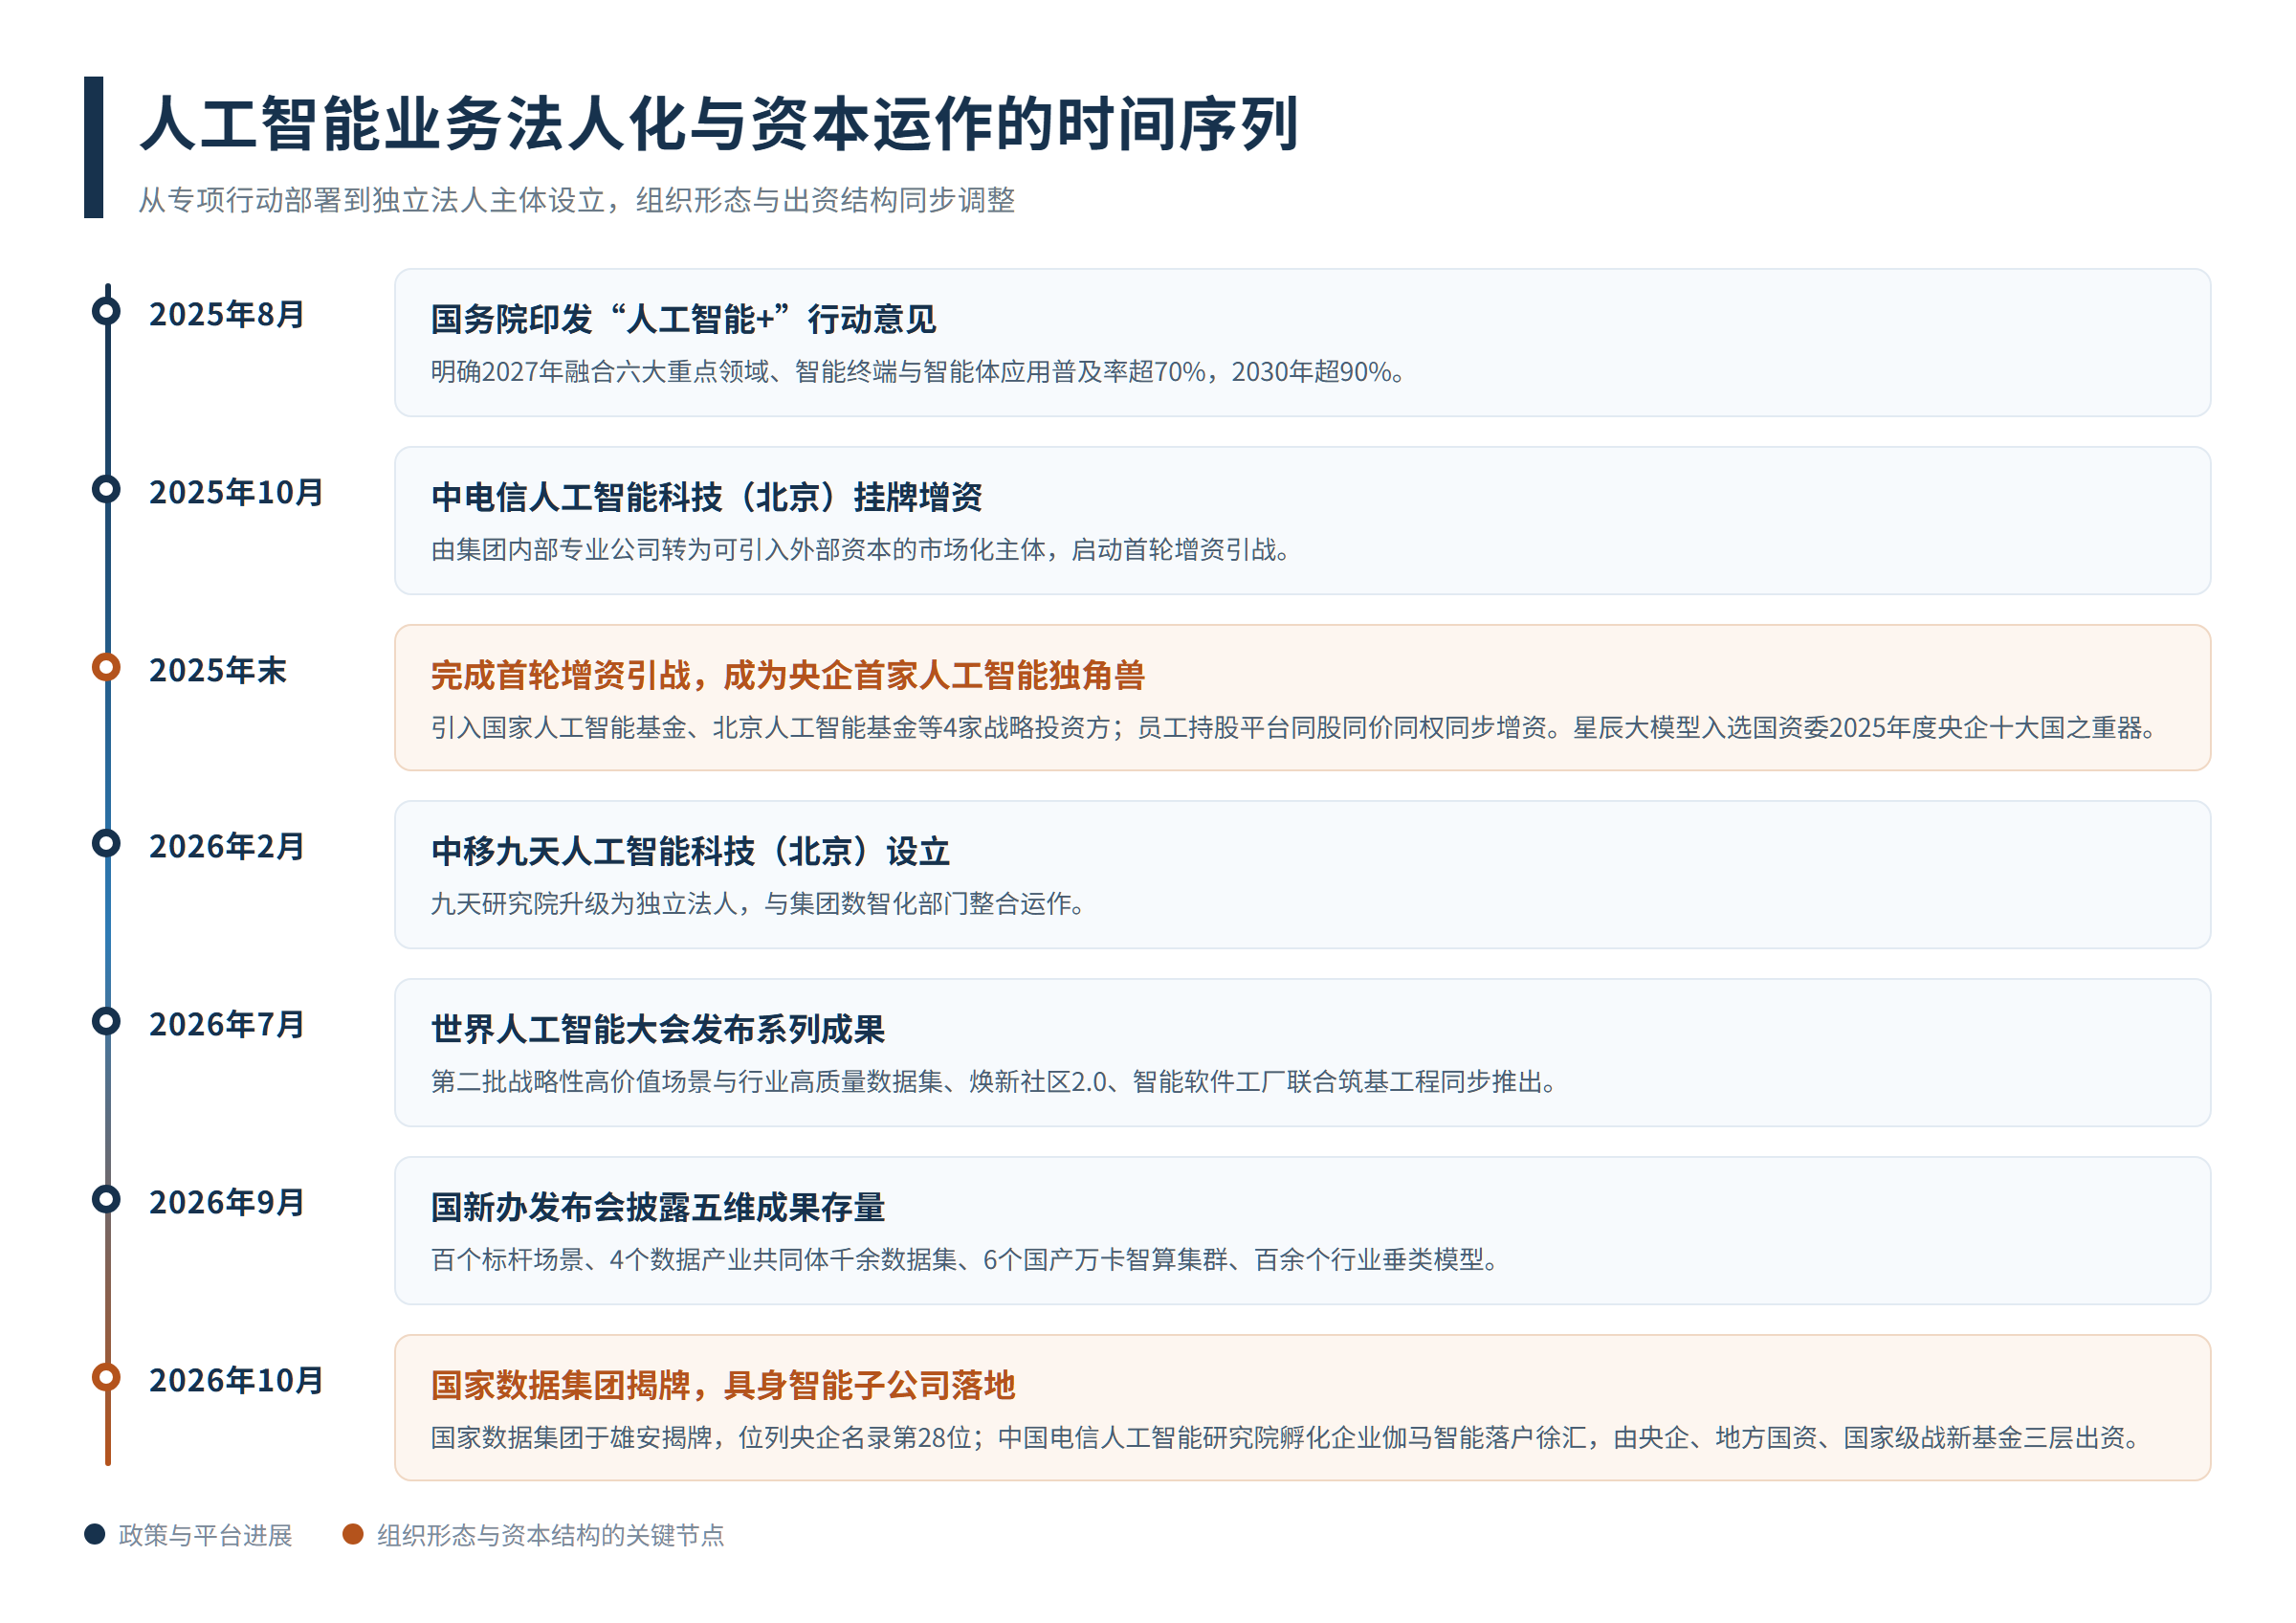
图2 人工智能业务法人化与资本运作的时间序列
资料来源:国务院国资委官网、《经济日报》、企业官方披露
四、生产环节人工智能应用成效的量化考察
中国宝武“AI炉长”场景实现配料、炼钢、出钢、倒渣全流程人工智能控制,年经济效益达到千万元级。中国中车与中国电信合作建设的“斡轮”轨道交通装备垂类模型,使中车产线柔性水平提升15%。
鞍钢集团自主开发智能体超过100个,其中53个正式上线运行,17类应用场景覆盖生产调度、工序成本、设备管理等环节,年降本1700余万元;集团培养近300名“数智领航员”,年Token消耗量180亿。其中工序成本分析一项,年降本可达1000余万元。
中国一汽发布企业级智能体OpenMind和汽车行业大模型,7名“硅基员工”已上岗,运行环境实现全栈国产化算力。其繁荣厂区生产运营成本优化24%,辆份投入工时提升13.6%,质量问题实现100%精准追溯;7款谐波型关节模组实现核心传动零部件100%自主可控。
中国石油昆仑大模型在科技创新、产业发展、管理提升三个方向、152个应用场景实现规模化落地,覆盖油气勘探开发、炼化生产、技术服务、资本金融等全产业链,日均词元调用量485亿次。国投集团雅砻江水风光一体化智慧运营大模型将流域径流有效预报预见期由十余天延长至60天,光伏组件故障诊断准确率超过96%。
上述案例的共同特征在于成效可计量,且集中在成本、周期、柔性三类指标上。这一特征对投资论证具有直接价值,效益测算可以引用同行业已经披露的运行数据作为参照区间,不必再依赖定性描述。
五、地方国资推进人工智能+行动的实践比较
青岛于2026年10月14日印发《关于支持市属企业加快“人工智能+”发展的行动计划(2026—2028年)》,提出到2028年培育10个以上省级及以上示范项目、推广50个以上典型应用场景,并支持建设全市算力调度服务平台。这是青岛市国资委首次成体系推出“人工智能+”政策。
绍兴于2026年3月印发市属企业“人工智能+”三年行动方案,明确到2028年末建成16个以上高质量数据集、30个以上典型应用案例、30个以上垂类大模型和智能体产品。重庆将人工智能纳入市属国企科技创新“七项行动”,提出到2030年本地算力超2万P、可调度算力超10万P,每年开放场景40个以上。
江苏侧重资本供给,省战略性新兴产业基金集群规模达3011亿元,7家省属企业组建8只产业专项基金、总规模215亿元。黑龙江从考核端着力,常规研发增量全额视同利润加回,重大攻关研发投入可按1.5至2倍加回且不计入下年基数。
从上述实践看,地方国资的推进路径大致分为三类,一类定指标,把场景、模型、示范项目数量写入三年行动方案;一类给资金,通过专项基金完成资本注入;一类调考核,用研发费用加回与容错条款降低决策阻力。人工智能由此从鼓励性表述转为带指标的考核任务,相关指标成为项目立项的直接依据。
六、下一阶段发展趋势的基本判断
在产业组织层面,国资委明确“十五五”时期以工业领域为发展重点,接续打造“AI+”产业共同体,发挥中央企业“链长”的主体支撑和融通带动作用,推动人工智能在生产一线特别是核心环节规模化落地。
与此同时,算力与能源的协同布局正在成为项目设计的前置条件。国资委提出加大算力网投资,有序建设生态友好型智算中心,深化算电协同与算网融合,加快落地绿电直连项目,算力成本与绿电获取能力由此直接影响项目选址与建设规模。
场景资源的开放也走向制度化,中央企业场景库建立以后,场景将以分批发布、动态管理、应开尽开的方式对外供给,从企业内部资产转为可以对接的公共资源。
国际标准与出海构成了另一条推进线索,国资委要求依托世界人工智能合作组织参与国际标准规范制定,在构建公正合理的全球人工智能治理体系中传递央企声音,技术输出与规则参与同步推进。
与上述鼓励性安排相对应的是投资纪律的收紧,《中共中央 国务院关于发展新质生产力的意见》明确要求,坚持先立后破、稳中求进,不能脱实向虚、贪大求全、搞泡沫化;严禁借发展新质生产力之名违规滥用政策,对一哄而上、盲目投资等造成重大损失的严肃追究责任。
七、投资论证框架的调整方向与操作建议
政策与产业的同步推进,使人工智能类投资项目的论证要求发生实质变化。技术方案可行性只是其中一项,场景开放对接能力、算力成本承受能力、数据治理成熟度、组织承载能力、迭代与退出机制,共同构成完整的论证结构。
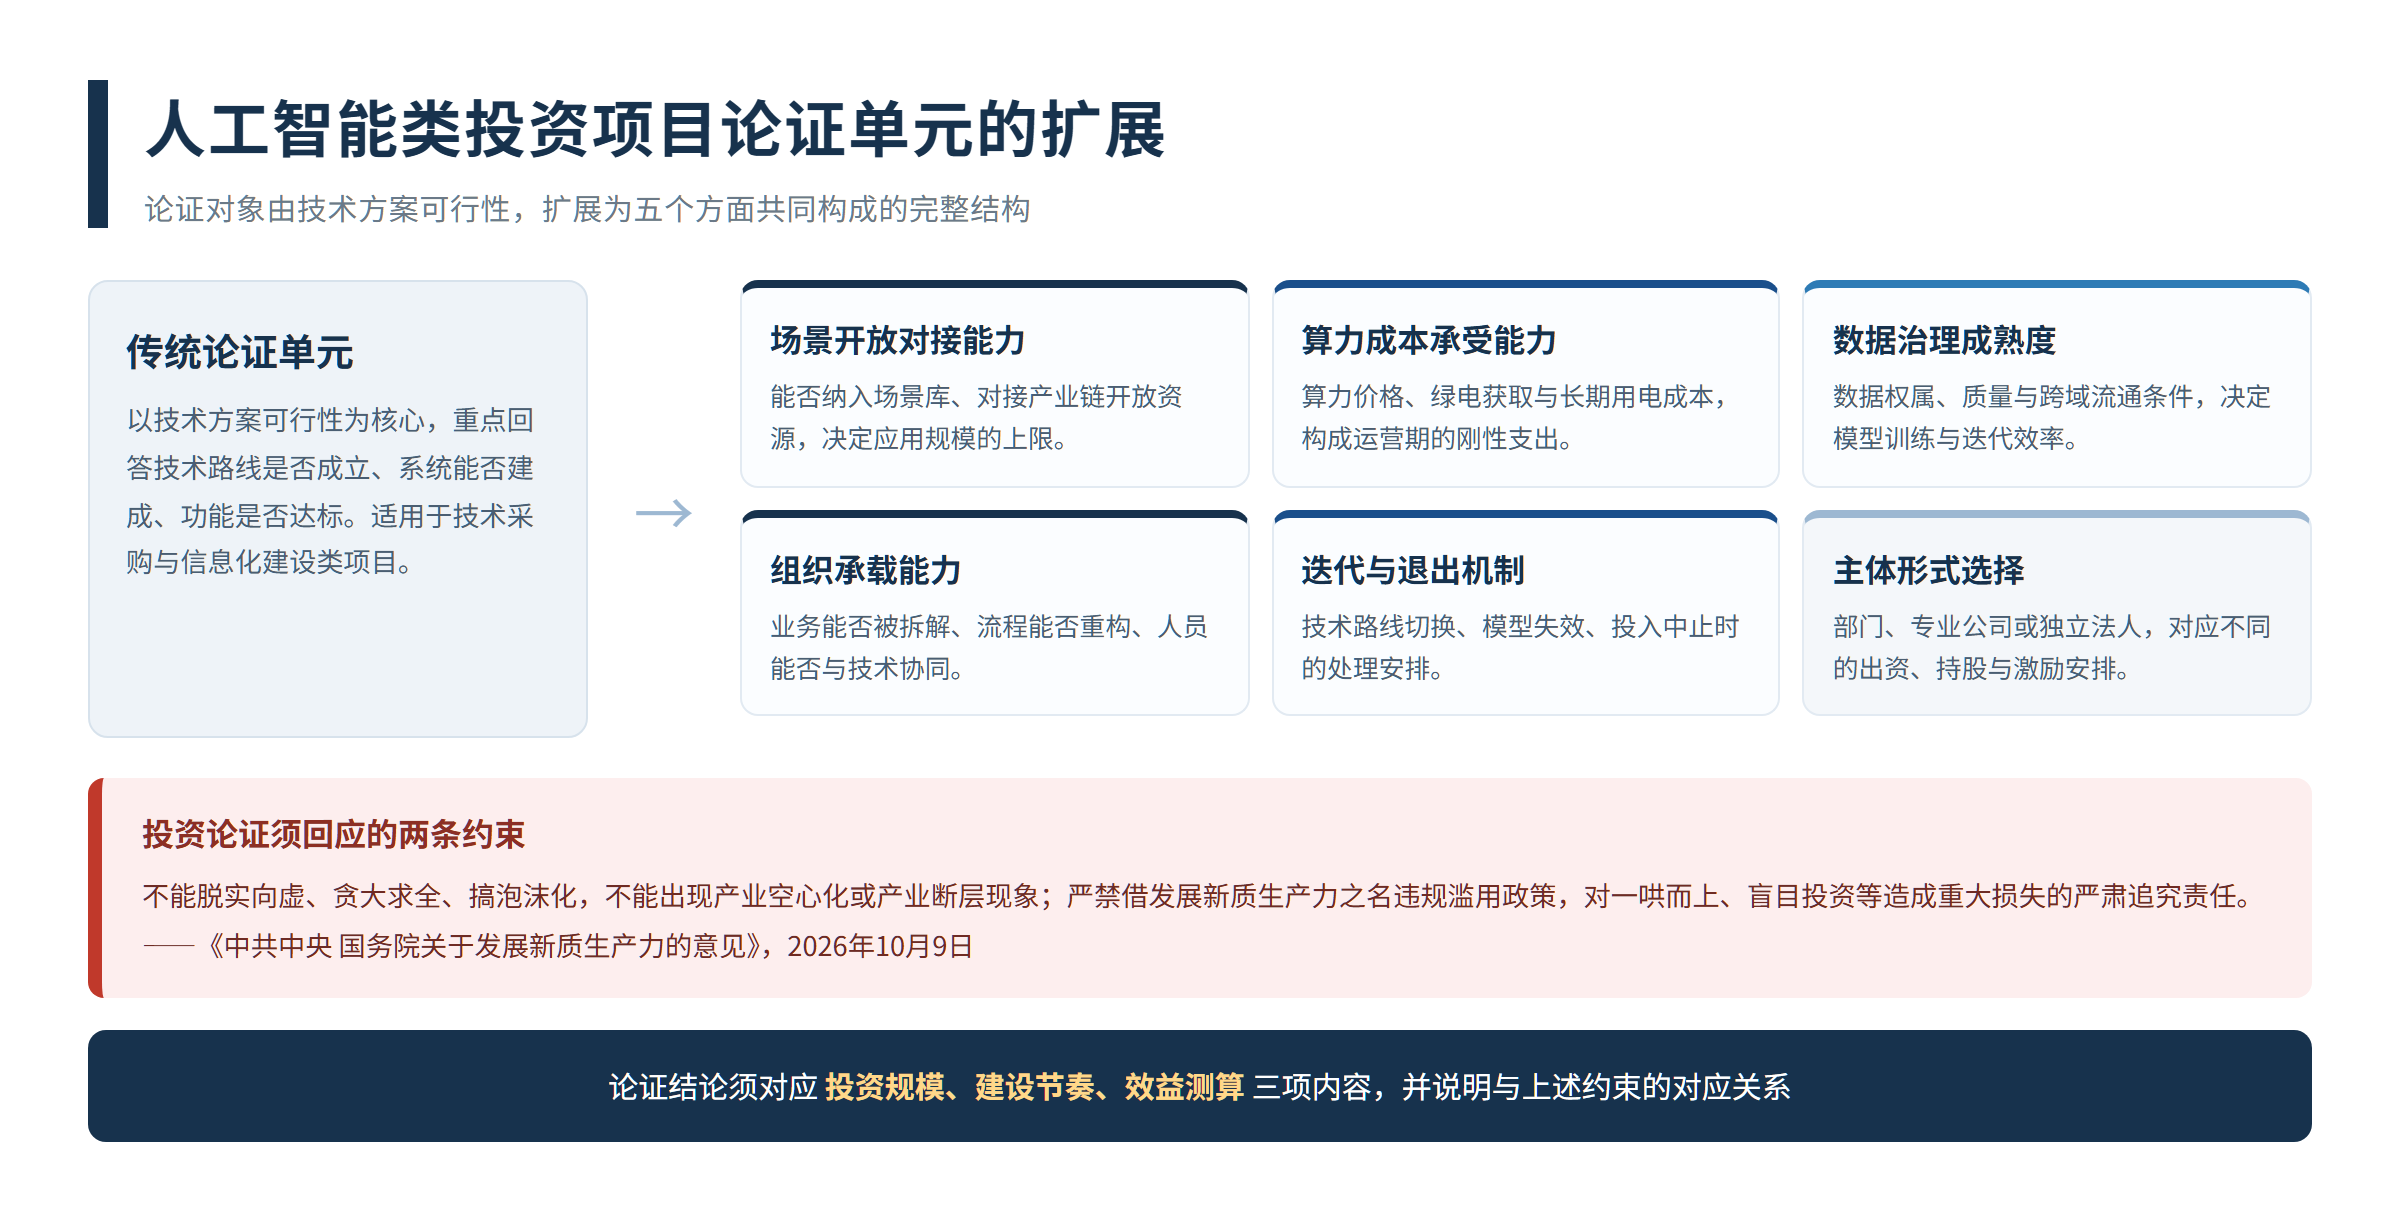
图3 人工智能类投资项目论证单元的扩展
资料来源:依据《中共中央 国务院关于发展新质生产力的意见》及公开政策口径整理
在上述论证结构中,约束条件处于基础位置。《中共中央 国务院关于发展新质生产力的意见》明示的两条红线,即不能脱实向虚、贪大求全、搞泡沫化,以及不得借发展新质生产力之名违规滥用政策,属于必要性论证的必答项。论证中回避这两条,必要性部分的结论难以成立;反之,把投资规模、建设节奏、效益测算与约束逐项对应,结论的可信度会明显提升。当人工智能业务以独立法人形式设立时,还需要论证层级定位、持股结构、是否作为集团战略性平台,以及后续融资与退出的制度安排。
结合北京博思远略咨询有限公司在国资国企投资论证领域的项目实践,此类项目在论证阶段容易出现分歧的环节大体集中在四处,据此提出四项建议。
其一,立项阶段宜以场景可对接性约束投资规模,即不把算力规模或模型参数规模作为起点,而是先确定能够纳入场景库的应用场景数量与对接路径,由此反推算力与模型投入的合理区间。场景数量无法落地时,投资规模缺乏支撑。
其二,运营期测算宜把算力成本与供电结构一并纳入,电碳算协同已使算力用电成本下降30%,但区域之间的电价水平、绿电获取条件与供电结构差异明显,测算应以项目所在地的实际条件为基础,不宜直接套用行业平均值。
其三,新设主体宜在设立之前同步论证三层结构,即集团内的层级定位、股东出资顺序与持股比例、激励与退出安排构成一个整体,其中任何一项留待设立后确定,都会在执行阶段形成返工。
其四,政策约束宜转化为可以核查的条款,即把脱实向虚、贪大求全、泡沫化三项判断标准分别对应到投资强度、建设周期、产能利用率等具体指标,并说明指标与约束之间的对应关系。
在数据引用上,政策原文、国资委发布会口径与中央企业官方披露构成三级可信来源,行业媒体的转述数据不宜单独引用。同时需要注意,企业级应用成效不能直接等同于集团整体效益,试点场景数量也不能表述为规模化落地。
从已披露的信息看,国有企业在人工智能领域的投入已形成可观测的规模、可核验的成效与可预期的方向。下一阶段的竞争将集中在场景对接效率、算力成本控制与组织承载能力三个方面,能否在项目启动之前论证清楚,直接决定投资的最终成效。
数据来源:中国政府网、《国务院公报》、国务院国资委官网及新闻发布会实录、中央企业官方披露信息,2026年10月。
以上内容基于北京博思远略咨询有限公司项目实践及公开资料整理,仅供学习交流使用,不构成对任何具体项目的投资建议。鉴于相关技术与产业发展迅速,文中难免存在疏漏之处,欢迎批评指正。