请点击博思远略咨询,或关注shichang360
点击“在看”或者“星标”,加入收藏,随时阅读
2026年上半年,科创板受理了16家生物医药企业的上市申请,合计拟募资金额超过270亿元。这个数字背后有一个容易被忽视的细节——这些企业中,绝大多数将70%以上的募集资金投向核心管线研发与产业化基地建设,而每一个募投项目的落地,都离不开一份严谨的可行性研究报告。
作为长期从事可行性研究咨询的从业者,我们在过去十余年间经手了大量生物医药类项目。从2013年某地级市中医院迁建项目,到2024年某科创板上市药企的创新药品商业化生产基地,这些项目的变迁轨迹,恰好映射了我国生物医药产业从仿制跟随到源头创新的转型之路。本文基于博思远略咨询十余年生物医药类项目可行性研究咨询案例经验尝试从可行性研究的视角,梳理这一变迁中的几个关键趋势。
投资规模的跃迁:从千万级到二十亿级
翻阅不同时期的项目档案,最直观的变化是投资规模。
2017年,某健康产业集团在中部某市规划中药产业化项目,总投资约3.8亿元,建设内容包括中药材GAP种植基地、中药饮片生产线和中药植物提取车间。在当时,这已经算得上中等偏大的项目。一年后,某干细胞科技公司的围产期间充质干细胞及再生医学工程技术转化基地项目,投资规模达到8亿元,预期收入10亿元——这个数字在当时让不少人觉得"步子迈得有点大"。
到了2024年,某科创板上市生物医药企业的创新药品商业化生产基地项目,总投资达到22.05亿元,其中固定资产投资17.28亿元。该项目规划建设4条原液生产线、2条制剂灌装生产线及配套冻干、包装、质检设备,设计产能包括阿达木单抗96万支/年、贝伐珠单抗78万支/年、14价HPV疫苗4500万支/年,达产后预计年产值不低于15.9亿元。
从3.8亿到8亿再到22亿,不到七年时间,单个项目投资规模翻了近六倍。这并非个案。从科创板IPO申报数据看,2026年上半年获受理的16家生物医药企业中,信诺维医药拟募资29.4亿元,天泽云泰25.03亿元,艺妙神州25亿元,博睿康25亿元——单家企业募资规模动辄超过20亿元,其中相当比例将用于产业化基地建设。
投资规模放大的背后,是生物药研发和生产成本的结构性变化。创新药研发遵循"双十定律"——十年周期、十亿美元投入,不到十分之一的成功率。生物药的GMP生产线建设成本远高于化学药。一条符合国际标准的抗体药物原液生产线,仅设备投入就在数千万元级别。当企业从临床阶段走向商业化,产能建设的资金需求集中爆发,这在可研报告的投资估算章节中体现得尤为明显。
技术路线的升级:从传统制药到前沿疗法
如果说投资规模的变化是"量"的累积,技术路线的变迁则是"质"的飞跃。
早期的生物医药类项目,技术方案相对传统。2013年前后,我们经手的项目以中药饮片生产、医院建设、医疗器械组装为主。某兽药企业的粉针生产线智能化改造项目,技术核心还停留在生产线自动化升级层面。某地的基因检测技术应用示范中心,虽然涉及生物芯片和高通量测序,但定位是技术服务平台,不涉及自主产品研发。
转折大约发生在2018年前后。那几年,干细胞存储、精准医疗、基因检测成为可研报告中的高频词。某干细胞项目的可研报告中,围产期间充质干细胞的存储工艺、再生医学技术转化路径占据了大量篇幅,技术方案的复杂程度明显提升。
真正的跃变出现在2020年之后。随着科创板开板并设立第五套上市标准,一批尚未盈利的创新药企获得资本市场入场券,它们的募投项目技术含量显著高于以往。以2024年那个22亿元投资的项目为例,其技术方案涉及真核细胞表达重组蛋白工艺、单克隆抗体大规模GMP生产、多价HPV疫苗病毒样颗粒制备——这些在十年前的可研报告中几乎不会出现。
这个趋势在2026年的IPO申报潮中得到延续。申报企业覆盖了小分子靶向药、单克隆抗体、ADC(抗体偶联药物)、CAR-T细胞疗法、基因治疗等多个前沿赛道。脑机接口医疗器械、人工心脏、ECMO(体外膜肺氧合)等高端医疗器械领域的"赛道第一股"竞速尤为激烈。博睿康于6月11日获受理,其核心产品NEO-ONE SCI(植入式脑机接口手部运动功能代偿系统)已于2026年3月获国家药监局批准上市,是全球首款获批上市的侵入式脑机接口产品。
从国家药监局的数据看,"十四五"期间共批准创新药230个,国产创新药占比超过80%,覆盖肿瘤、感染性疾病、内分泌、心脑血管等治疗领域。2025年全年批准创新药76个,较2024年的48个增长58.3%,创历史新高。这些数字背后,是大量需要可行性研究支撑的产业化项目正在排队落地。
政策驱动:审评改革重塑产业逻辑
生物医药项目的可行性研究,历来高度依赖政策环境分析。过去十年,药品审评审批制度的改革深度和广度超出多数人预期。
2017年6月,国家药监局正式加入国际人用药品注册技术协调会(ICH),这是一个标志性节点。加入ICH意味着中国药品注册标准与国际接轨,企业研发和临床试验数据可以获得各国认可。此后,国家药监局发布了600多个技术指导原则,涵盖中药、化学药品、生物制品的药学、药理毒理、临床医学等各个领域。
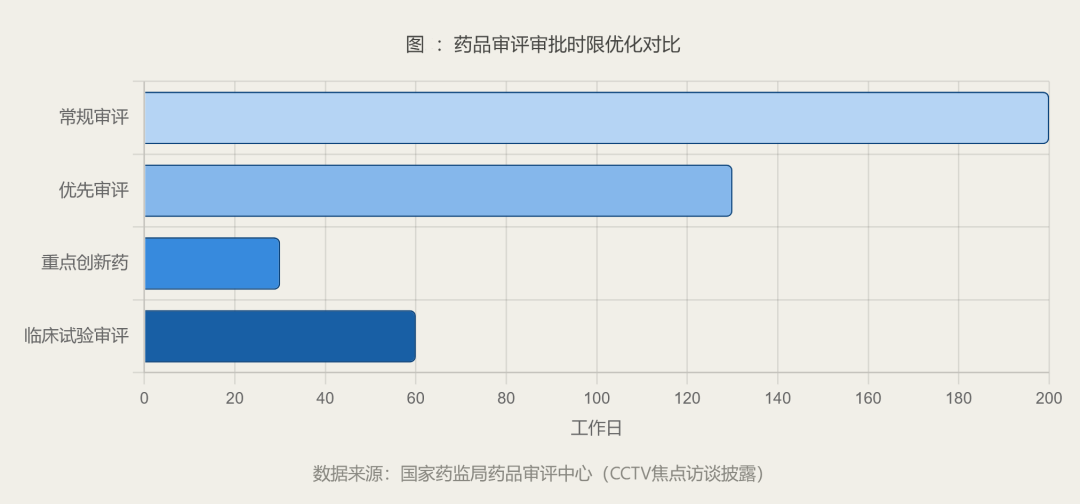
审评时限的压缩更为直接。创新药的优先审评审批时限从200个工作日缩短至130个工作日,国家战略支持的重点创新药品种进一步缩短至30个工作日,临床试验审评时限为60个工作日。这对可研报告中的项目进度安排章节影响很大——同样的产业化项目,建设周期和达产周期都有所缩短。
2024年7月5日,国务院常务会议审议通过《全链条支持创新药发展实施方案》,从研发、审批、准入、支付各环节系统发力。2025年7月1日,国家医保局联合国家卫生健康委印发《支持创新药高质量发展的若干措施》,提出5方面16条举措。一个关键数据是:新药从获批上市到纳入医保目录的时间,已从原来的5年左右降至1年左右,约80%的创新药可以在上市2年内纳入医保支付范围。
"十五五"规划建议进一步明确"支持创新药临床使用",优化创新药审评审批,健全医保支持创新药发展机制。这意味着政策红利还将持续释放,生物医药产业化项目的政策可行性论证将延续有利态势。
在可研报告的编制实践中,这些政策变化直接影响了"项目实施背景"和"可行性分析"两个核心章节的写法。早年间,政策背景部分往往大段引用产业政策条文,论证项目"符合国家产业政策导向"。如今,这部分需要更精准地对接具体政策条款——例如某项目是否符合"十四五"生物经济发展规划的重点支持方向,是否属于国家重大战略实施和重点领域安全能力建设范畴,是否能够享受审评审批绿色通道等。
资本市场的选择:科创板与港股的双轨并行
对于以IPO上市为用途的可研报告而言,资本市场的窗口期和板块选择直接影响募投项目的设计逻辑。
科创板第五套上市标准的重启是2025年的关键事件。该标准允许尚未盈利的生物医药企业上市,2019年科创板开板后有20家生物医药企业借此登陆资本市场。2023年6月智翔金泰上市后,近两年未有企业通过第五套标准登陆科创板。直到2025年6月18日,证监会主席在陆家嘴论坛宣布"1+6"改革政策措施,第五套标准正式重启。禾元生物于7月1日通过上交所上市委审议,成为重启后首个过会案例,随后于10月28日上市。
港股市场同样火热。2025年港股IPO募资2858亿港元,同比增长224%,重登全球首位。多家机构预测2026年港股将有150至200只新股上市,募资额有望突破3000亿港元。A+H双平台上市成为趋势——2025年共有19家A股公司在港交所挂牌上市,合计募资近1400亿港元。
这种双轨并行格局对可研报告编制提出了新要求。同一企业的产业化项目,如果同时面向A股和港股投资者,在市场分析、财务测算、风险提示等环节需要兼顾两套披露标准。港股市场对ESG、合规风险的披露要求更为详细,这在可研报告的"风险分析与对策"章节中需要有所体现。
从募投资金用途看,无论A股还是港股,生物医药企业的募集资金大部分投向研发和产业化基地建设。2026年上半年科创板获受理的16家企业中,多数将70%以上募集资金投向核心管线研发与前沿技术攻关。这意味着可研报告不再只是项目审批的"过场文件",而是直接影响投资者决策的核心披露材料。
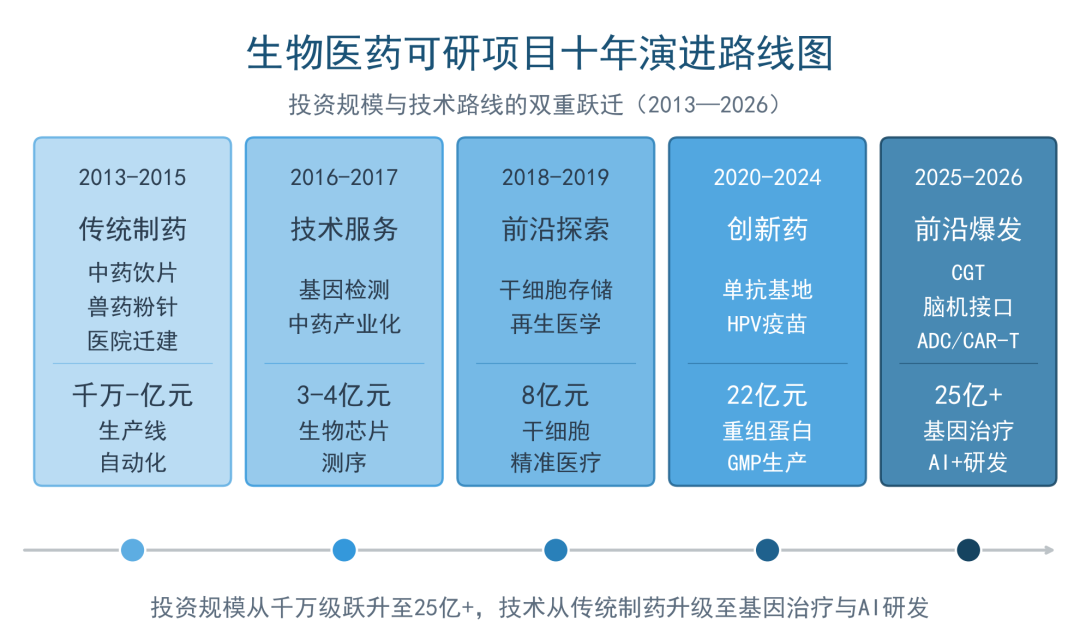
图: 生物医药可研项目十年演进路线图
可研报告的变与不变
经过十年变迁,生物医药类可行性研究报告的内容发生了显著变化,但底层框架保持了相当的稳定性。
变化体现在多个维度。技术方案部分,从早期的工艺流程简述,发展为包含细胞株构建、上下游工艺开发、分析方法验证、GMP质量体系设计的完整技术链路。市场分析部分,从笼统的行业规模描述,发展为针对特定靶点、适应症和竞争格局的精细化分析。投资估算部分,从简单的设备清单加工程费用,发展为包含工艺设备、洁净室工程、验证费用、预备费在内的多层级估算体系。
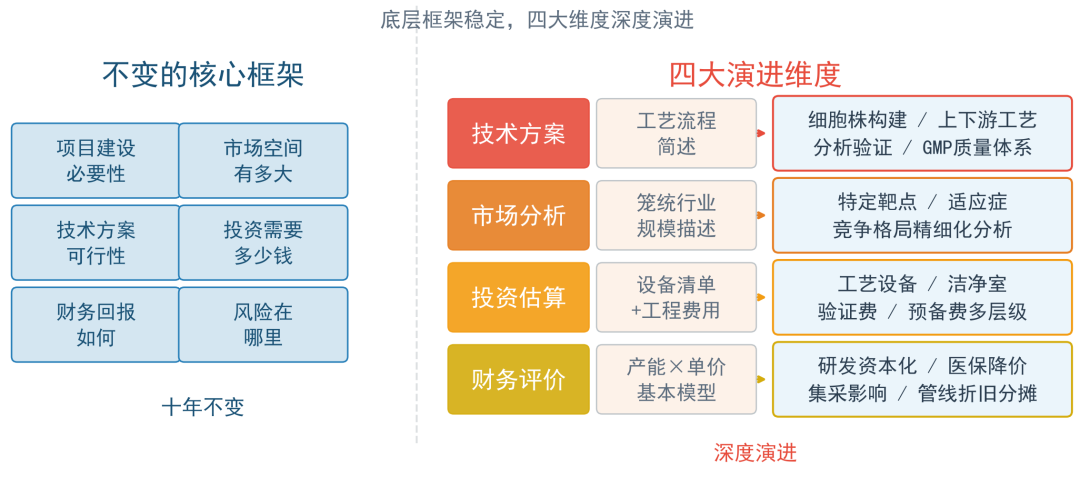
不变的是基本框架。无论用途是IPO募投、银行贷款、政府立项还是企业内部决策,可研报告的核心结构始终围绕几个关键问题展开:项目建设的必要性是什么?市场空间有多大?技术方案是否可行?投资需要多少钱?财务回报如何?风险在哪里?
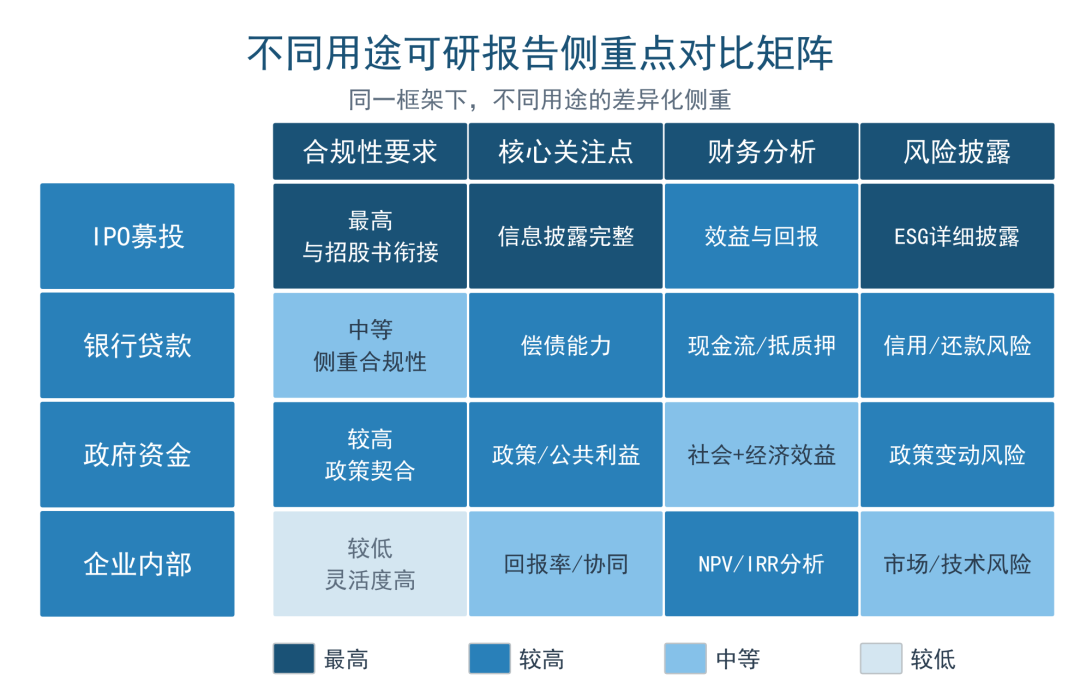
不同用途的差异主要体现在侧重点上。IPO募投项目对合规性和信息披露要求最高,需要与招股书的募集资金运用章节严格衔接;银行贷款项目侧重偿债能力分析和抵质押方案设计;政府资金申请项目强调政策契合度和公共利益效益;企业内部决策项目则更关注投资回报率和战略协同效应。
一个值得注意的趋势是,随着创新药企研发管线的丰富,单个企业可能同时推进多个产业化项目,每个项目对应不同的产品管线和建设阶段。这对可研报告的编制效率提出了更高要求——如何在保证深度的前提下缩短编制周期,成为咨询机构面临的实际挑战。
另一个变化体现在财务评价部分。早期项目的财务模型相对简单,收入预测主要基于产能×单价的基本逻辑,成本估算侧重于原材料和人工。如今的创新药产业化项目,财务评价需要纳入研发费用资本化时点、医保谈判降价预期、集采影响、管线折旧分摊等复杂变量。同一产品的收入曲线,在不同定价假设下可能呈现截然不同的走势。这对可研报告编制者的行业理解和财务建模能力提出了更高要求。
下一个十年的几点判断
站在当下看未来,生物医药类可研项目可能呈现以下几个趋势。
创新药出海将催生新的项目类型。2025年我国创新药对外授权交易总额达到1356.55亿美元,交易157笔,远超2024年的519亿美元和94笔。摩根大通亚太区医疗健康投资银行主管刘伯伟指出,跨国药企的"中国采购"趋势日益明显——在我国采购同一管线的成本仅为美国的30%至40%。随着出海模式从单纯授权向联合开发、自主商业化演进,海外生产基地建设、国际多中心临床中心建设等新型项目将进入可研报告的视野。
细胞与基因治疗赛道即将进入产业化爆发期。2026年上半年,天泽云泰和艺妙神州分别申报科创板IPO,前者聚焦基因治疗,后者专注CAR-T细胞疗法。目前国内已有多个CGT产品获批上市,但大规模产业化基地建设尚处于早期阶段。这类项目的技术方案复杂度远超传统生物药,可研报告的编制需要更深入的专业知识支撑。
AI与药物研发的融合将影响可研报告的技术分析维度。国家药监局明确提出推进"人工智能+药品监管",探索AI辅助审评。在企业端,AI驱动的药物发现平台正在缩短研发周期、降低筛选成本。当AI深度融入药物研发流程,产业化项目的技术方案、设备选型、人员配置都需要相应调整。
回望十年,我国生物医药产业从仿制药生产大国走向创新药输出大国,这一转型在每一份可行性研究报告中都留下了痕迹。投资规模的放大、技术路线的升级、政策环境的优化、资本市场的选择——这些宏观趋势最终都要落实到具体项目的论证和建设中。对可行性研究咨询而言,产业的升级意味着更高的专业门槛,也意味着更大的价值空间。在创新药从"并跑"走向"领跑"的过程中,高质量的可研报告不仅是项目落地的通行证,更是产业变迁的记录者。(完)
相关文章推荐阅读:
95万亿国资投资版图下:国资企业投资项目可行性论证的制度逻辑与实践路径
生物医药企业IPO核心问询与审核趋势深度解析(2026年):问询卡点、合规底线与破局路径
国有企业设立新公司(布局新领域、新产业)前期论证用可行性研究报告编制要求与审查要点
新版可行性研究报告编制指南系列之9——“研究结论及建议”章节写作技巧及要点
国家卫生健康委印发《紧密型县域医共体医学影像中心建设与服务指南(试行)》等4项指南
《2026年我国IPO上市热点问题30问》:基于北交所、创业板、科创板、主板审核动态与最新监管政策
联系我们:
官方网站:www.shichang360.com
客服热线: 18610382427
13621172466