首页/研究成果/正文
研究成果2026-09-04阅读 0

央国企投资可行性论证的3个新维度:新设子企业,投资新项目,布局新产业

请点击博思远略咨询,或关注shichang360

点击“在看”或者“星标”,加入收藏,随时阅读
2026年是"十五五"开局之年。随着《关于进一步深化国资国企改革的方案(2026—2029年)》落地,央企改革正以"瘦身健体"为目标,触及产权结构、组织架构与发展战略的深层变革。国务院国资委明确,要促进国有资本"三个集中",实施"焕新""启航"行动,深化拓展"AI+"专项行动,推动并购重组从规模扩张转向价值创造。截至2025年底,中央企业资产总额突破95万亿元,战略性新兴领域投资年均增速超过20%、营业收入规模超过12万亿元,累计布局"AI+"应用场景超过1200个。在这一宏阔背景下,国有资本投向哪里、用什么主体投、以何种方式管控,成为摆在每一家国有企业面前绕不开的现实课题。
央国企投资可行性论证的3个新维度:新设子企业,投资新项目,布局新产业
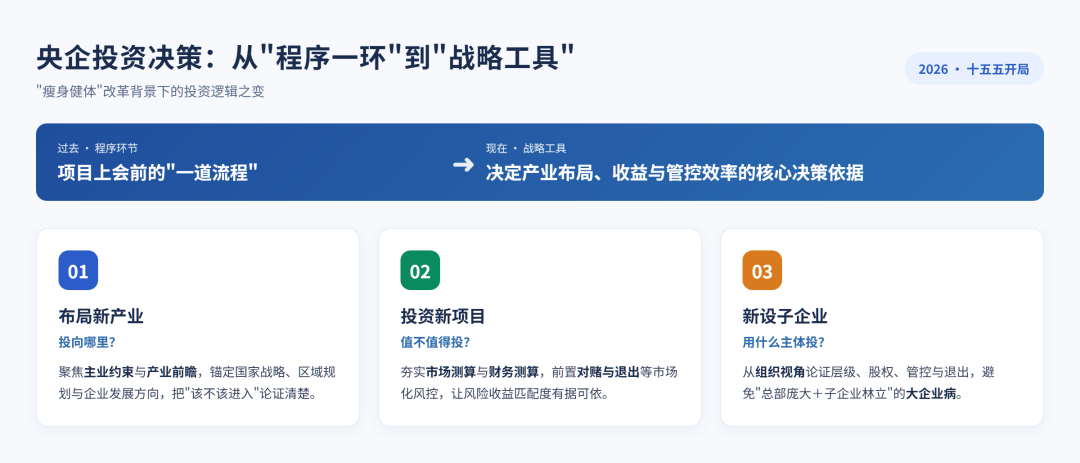
投资决策逻辑之变,对方案可行性论证提出了更高要求。过去,可行性研究更多被看作投资项目上会前的"程序一环";今天,它已升级为决定新产业布局成败、新项目收益高低、新设子企业管理效率的战略工具。接下来我们从布局新产业、投资新项目、新设子企业三个角度,探讨可行性论证在央国企投资新格局中的三个新维度,以及三者背后贯通的一条主线。
央国企投资可行性论证的3个新维度:新设子企业,投资新项目,布局新产业

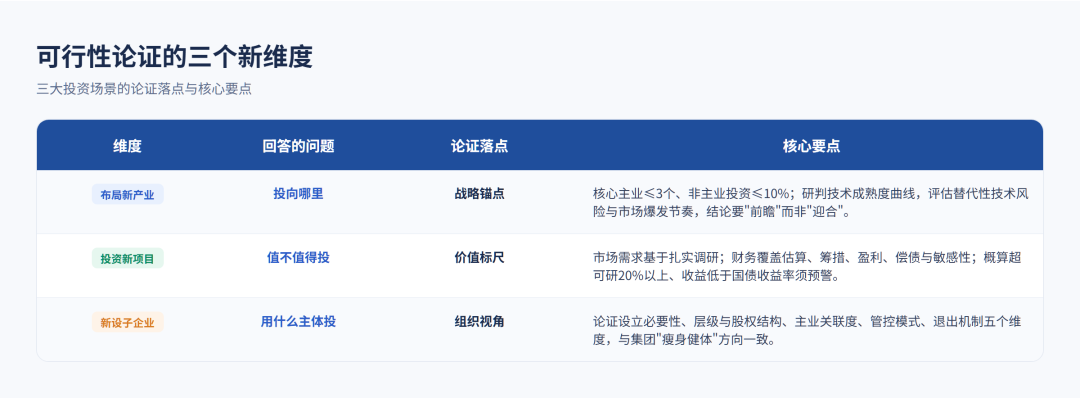
1、布局新产业:可行性论证的"战略锚点"

国有资本"三个集中"和"领跑一批、赶超一批、培育一批"的差异化布局思路,决定了新产业投资不再是企业"想投什么就投什么",而是必须与国家战略、区域规划、企业主业高度耦合。这一层论证,回答的是"投向哪里",是整条投资决策链的起点。

(一)主业聚焦:一道绕不过的硬约束

监管的边界已经十分清晰:央企核心主业原则上不超过3个,非主业投资占比不超过10%,88%以上的营业收入须集中于重点行业。这意味着,布局新产业首先要在可行性论证中回答三个问题:拟进入领域是否属于主业范围?若属于非主业,是否符合经批准的投资方向?投资是否会冲击主业聚焦和负债率底线?论证不清,项目可能连董事会决策、国资委报备环节都难以通过。实践中,那些因"跟风式"布局而折戟的项目,绝大多数败在起点——没有先把"该不该进入这个领域"论证清楚。

(二)产业判断:需要前瞻而非迎合

新产业投资往往技术路线尚未定型、市场窗口尚未打开,对论证的专业深度要求远高于成熟项目。以新能源、人工智能、新材料等接续发力领域,以及量子信息、核聚变、低空经济、生物制造等超前培育赛道为例,可行性论证需要研判技术成熟度曲线、评估替代性技术风险、测算市场爆发的时点与节奏。某能源央企在论证氢能产业园项目时,专门围绕"绿电波动性与化工生产连续性"这一对核心矛盾开展系统评估,才为项目落地提供了可靠支撑;某新材料企业则把论证重点放在"技术可行性边界"与"风险承受能力"的匹配上,而非单纯追逐确定性收益。这些实践说明,新产业论证的价值不在于给出一个"可行"的结论,而在于把不确定性的边界画清楚,让决策层看清风险、做出判断。
值得一提的是,"尽职合规免责"容错机制和5—10年长周期考核的落地,为前瞻性论证提供了制度空间。只要论证过程合规、尽到勤勉义务,即便投资结果不及预期,也可依规免责。这反而要求可行性论证更加扎实、留痕可溯,为未来可能的责任认定提供完整依据。

2、投资新项目:可行性论证的"价值标尺"

项目层面的可行性论证,回答的是"值不值得投"。在并购重组从规模扩张转向价值创造的新范式下,这一标尺更加强调质量与回报,而非简单看盘子大小。

(一)市场与财务测算要经得起推敲

市场需求分析须基于扎实调研,测算目标市场容量、增长趋势与竞争格局,避免"拍脑袋"定调。财务论证须覆盖投资估算、资金筹措、盈利能力、偿债能力与敏感性分析,对概算超可研估算20%以上、预期收益低于5年期国债收益率等情形提前预警。这些测算不是用来"论证通过"的摆设,而是决策层判断项目风险收益匹配度的真实依据。一个项目值不值得投,最终要回到最朴素的追问:它的现金流能否覆盖成本,能否穿越行业周期,能否为股东创造长期价值。

(二)市场化风控安排要前置

当前,对赌协议、业绩承诺已成为对冲投资不确定性的重要机制,在并购项目中尤为常见。这提示我们,风控安排不应等交易谈成后再补,而应在可行性论证阶段就通盘设计:交易定价是否公允、业绩对赌的基数和周期是否合理、估值调整机制是否清晰、退出路径是否通畅。第三方尽职调查、审计评估、专家论证、法律意见等环节,也应在论证方案中统筹安排,形成可追溯、可问责的决策链条,避免"先决策、后补手续"的被动局面。

3、新设子企业:可行性论证的"组织视角"

这是本轮改革中最容易被忽视、也最具增量价值的一个维度。央企产权优化呈现三种典型路径:产权层级上移以强化核心平台地位、层级下沉以加强区域与业务协同、新设平台承接股权以实现专业化管理。例如,某电力央企将新能源上市平台从三级子公司提升为二级子公司,使其成为风电、光伏业务整合的唯一平台;另有央企通过新设区域能源集团承接上市公司股权,理顺股权关系。这些案例提示我们:新设子企业不仅是投资行为,更是产权架构和组织管控的工具。
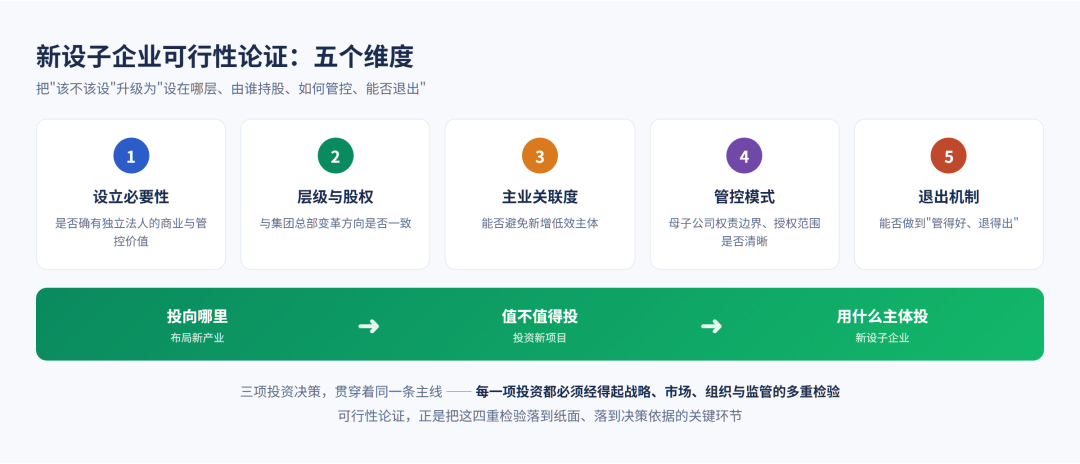
现实中,一些企业陷入"总部庞大+子企业林立"的困境,症结往往在于设立子企业时只论证了"该不该设",却忽略了更关键的问题——"设在哪一层、由谁持股、是否作为核心平台"。一套完整的新设子企业论证,应至少覆盖五个维度:设立必要性是否成立,是否确有独立法人的商业与管控价值;层级与股权结构是否合理,与集团总部变革方向是否一致;主业关联度是否紧密,能否避免新增低效主体;管控模式是否清晰,母子公司权责边界、授权范围如何划分;退出机制是否明确,能否做到"管得好、退得出"。
央国企投资可行性论证的3个新维度:新设子企业,投资新项目,布局新产业
把这五个维度论证透彻,新设子企业才能真正服务于"瘦身健体"和战略聚焦,成为集团落实主业集中、优化资源配置的抓手,而不是为集团徒增管理负担。从这个意义上看,新设子企业的可行性论证,已经超越单纯的"投资论证",上升到"组织治理论证"的高度。

4、三个维度,一条主线

布局新产业回答"投向哪里",投资新项目回答"值不值得投",新设子企业回答"用什么主体投、怎么管"。三者看似独立,实则贯穿着同一条主线:在"瘦身健体"、聚焦主业、向新而行的改革要求下,每一项投资决策都必须经得起战略、市场、组织和监管的多重检验。可行性论证,正是把这四重检验落到纸面、落到决策依据的关键环节。
同时,监管新变化为论证创造了更有利的制度环境。"尽职合规免责"容错机制和长周期考核,配合股权激励、项目跟投等中长期激励,正在破除"不敢投、怕担责"的顾虑;而穿透式、全覆盖监管和终身问责,则要求每一个投资决策都有据可查、责任可溯。这恰恰凸显了高质量可行性论证的双重价值——既为科学决策提供依据,也为合规免责、责任划分留足空间。

5、专业力量,助力央国企投资行稳致远

可行性论证是一项专业性强、跨学科综合的工作,涉及战略研判、市场分析、财务测算、组织设计与合规审查等多个领域,往往需要借助外部专业机构的独立视角和系统方法。博思远略咨询长期深耕国资国企投资可行性研究,围绕新设子企业、投资新项目、布局新产业三类场景,提供涵盖项目建议书、可行性研究报告、投资分析报告、尽职调查与后评价的全流程论证服务。
博思远略紧跟央国企最新改革动态,将"三个集中"、"瘦身健体"、总部变革、并购新范式等最新政策逻辑融入每一份报告:在布局新产业时,协助企业把投向与国家战略、主责主业对齐;在投资新项目时,帮助企业把市场、财务、风控测算做实做透;在新设子企业时,引导企业把层级、股权、管控、退出设计周全。我们以独立、专业、可追溯的论证,帮助决策机构把投向选对、把项目算清、把主体设好、把风险管住。
在国有资本加快向新质生产力集聚的时代背景下,一份经得起推敲的可行性研究报告,既是投资决策的科学底座,也是国有资产保值增值的第一道防线。博思远略愿以专业的论证能力,与广大央国企携手,让每一次投资都建立在扎实研究之上,行稳致远。(完)
相关文章推荐阅读:
央企(国企)场景开放如何加速布局和培育未来产业
关于央企(国企)发展未来产业可行性的几点思考
基于“场景开放”驱动的协同创新范式构建:从央企破局到京津冀实践的路径逻辑
上交所:制定新一轮《推动提高沪市上市公司质量三年行动计划》和《中央企业综合服务三年行动计划》
净资产收益率(ROE):国企子公司投资新项目评审的 “黄金指标”
「研究」提交国有资本(国企股权投资)投资申请的《商业计划书》基本大纲
「研究」国企投资决策(并购)需要注意哪些问题,需要做哪些调查研究工作?
「学堂」尽职调查报告(用于国企与民企并购或上市)内容包括哪些?
「研究」国有企业投资并购(入股)民营企业混合所有制改革实际操作包括几个阶段?需要重点注意什么?

联系我们:

官方网站:www.shichang360.com

客服热线: 18610382427

 13621172466


央国企投资可行性论证的3个新维度:新设子企业,投资新项目,布局新产业 | 博思远略研究网